“闹大了!”陕西,男子妻子患癌急需用钱买药,查账时却傻了,工商银行卡里8.2万余额只剩不到4000元。卡就在身上,钱却在一日早上7分钟内被分批转走:17笔“数字人民币兑出”加上多笔银联消费,次日凌晨又冒出来4.7万元的境外“无卡支付”。女子称自己从未开通数字人民币,手机没有任何操作,连短信提醒都没收到一条。警方立案后出具证明,明确男子“未进行任何转账、支付、授权或信息泄露操作,对此无任何过错”。可工商银行那边却回应:公安的这份无责证明“仅用于刑事立案,不能直接作为划分民事赔偿责任的依据”,建议走诉讼途径。
2026年1月24号上午8点39分到8点46分,就这7分钟时间里,周先生尾号9492的工行借记卡就没停过交易。
17笔数字人民币兑出,金额从99.9元到1999元不等,加起来有九千多;同期还有3笔数字人民币生活消费,每笔500元;再加上多笔银联消费和一笔1万元的跨行转账,当天就划走了大半积蓄。
更离谱的是1月25号凌晨,又出现了一笔47232.23元的境外无卡支付,等周先生2月12号发现的时候,卡里原本8.2万的存款,就剩3900多块钱。
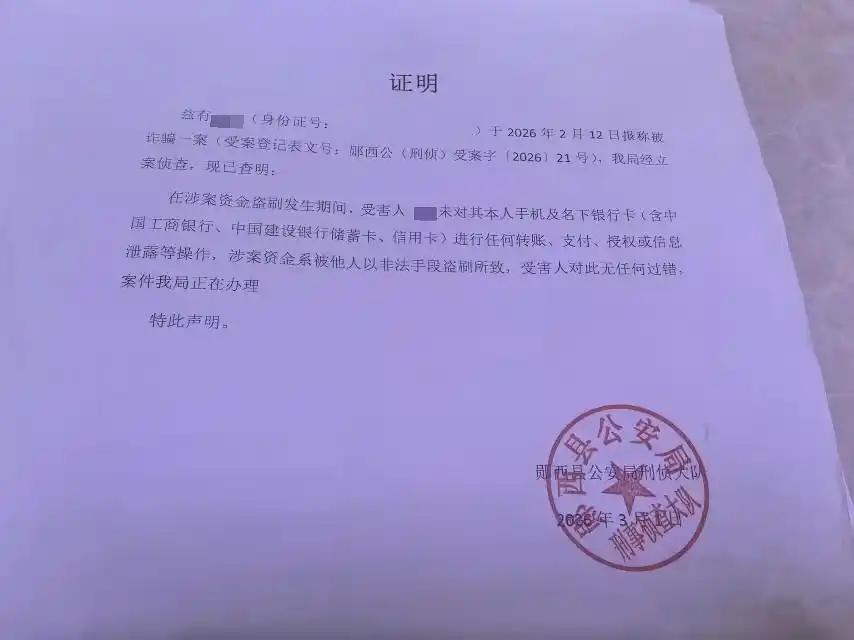
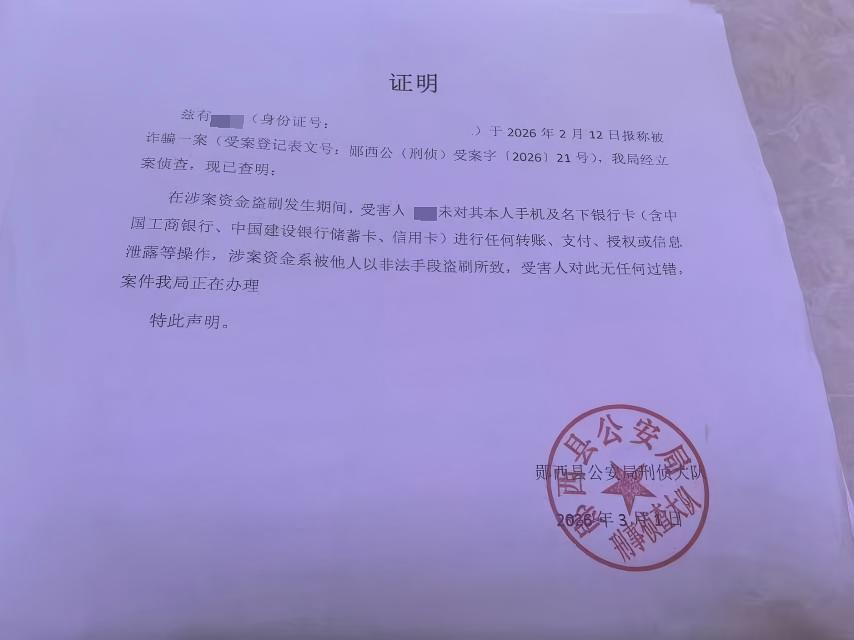
换谁遇上这事都得急,这可是给妻子治病的救命钱。周先生立刻报了警,郧西县公安局刑侦大队调查之后出具了书面证明,明确涉案资金是被人用非法手段盗刷,周先生本人全程没有任何操作,也没有泄露信息,对此没有任何过错,案子也正式立案侦查。
按说有了警方的官方证明,储户无责这件事已经板上钉钉,找银行把钱追回来或者赔偿总该顺理成章吧?结果工行的说法给人浇了一盆冷水。
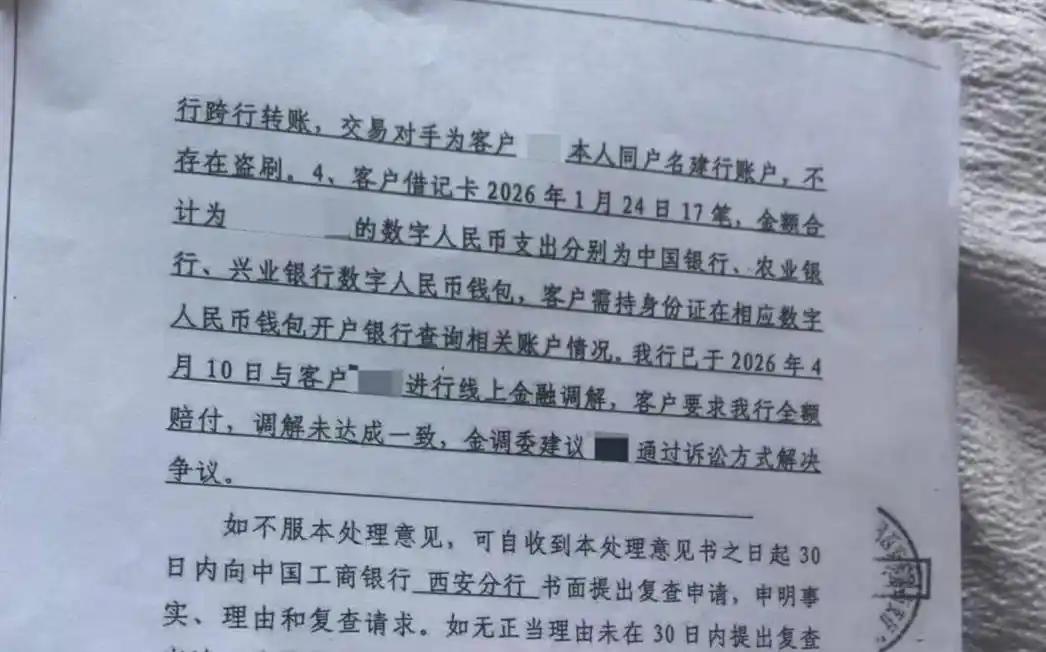
工商银行陕西分行的相关负责人回应说,公安机关的无过错证明只是用于刑事立案的,不能直接拿来当民事赔偿的依据,到底谁该担责、担多少责,得司法机关说了算,建议周先生去法院起诉。
银行这边也给出了自己的调查说法:部分交易是通过手机号验证完成的支付,1万元那笔是转到了周先生自己同名的账户,还有17笔数字人民币支出是转到了其他银行的数字人民币钱包,得去对应银行查。之前4月份的时候双方试过金融调解,最后没谈拢。
这话听着就有点耐人寻味了。老百姓把钱存在银行,图的就是个安全稳妥,现在卡没丢、密码没漏、人没操作,钱莫名其妙没了,公安都证明储户没过错了,银行反倒先把自己摘干净了?
合着储户钱存银行,出事了还得自己跑法院打官司,自己举证证明银行有问题?那银行的风控义务、短信提醒义务又体现在哪?周先生每个月都交短信提醒费,几十笔交易连一条通知都收不到,这难道不是银行的疏漏?
更值得琢磨的是数字人民币的问题。周先生明确说自己从来没开通数字人民币功能,那这十几笔数字人民币兑出和消费又是怎么发生的?之前也有过不少类似案例,不法分子通过技术手段冒用身份开通数字人民币,绕过银行的常规验证转走资金。
数字人民币推广了这么久,方便是方便,可安全闸门能不能把牢?开户的身份核验、交易的风险监控,总不能让老百姓为技术漏洞买单吧。
其实这类储户存款被盗刷的案子,维权难早就不是新鲜事。银行动辄就拿“走法律程序”当挡箭牌,可对于等着钱治病的普通人来说,诉讼要花时间、花精力、花律师费,救命钱都没了,哪耗得起这个时间成本?
法律上虽说储户只要证明自己没过错、卡没离身,银行就该承担相应责任,但真到了维权的时候,弱势的永远是储户。
目前这事儿还没个最终结果,我们也盼着周先生的救命钱能早点追回来。说到底,银行管着老百姓的血汗钱,安全是底线,不能只赚利息不担风险。数字人民币再普及,也得把安全补丁打扎实,把责任划分理清楚,别让储户存钱的时候是“上帝”,出事的时候成了“皮球”。
评论列表