闹大了!
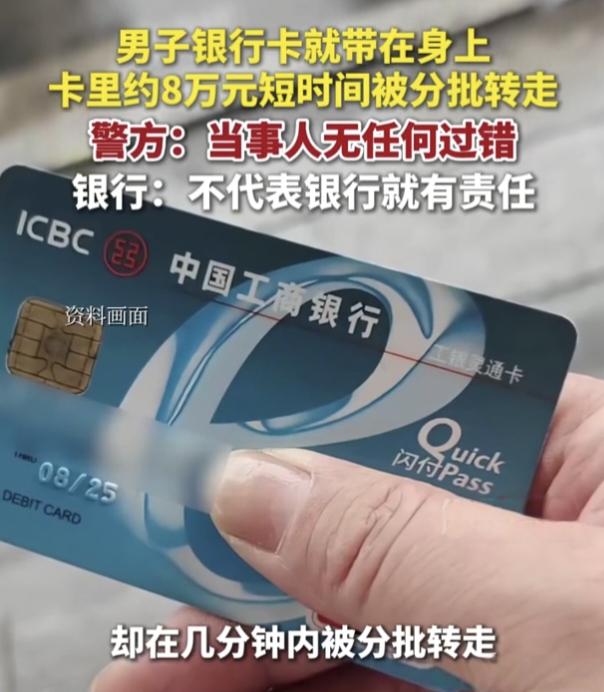
一笔救命钱存在银行里,卡没丢,手机没动,短信没来,八万多块钱几个小时之内几乎归零。银行说,公安局的证明不能直接拿来划责任,建议走诉讼。这话听着合法合理,但放在一个妻子患癌等着买药的家庭身上,实在很难让人接受。
2026年1月,湖北十堰郧西县周先生的妻子因患癌需要资金购药,2月12日他去查账,发现工商银行卡里原本8.2万余元的余额只剩不到4000元。
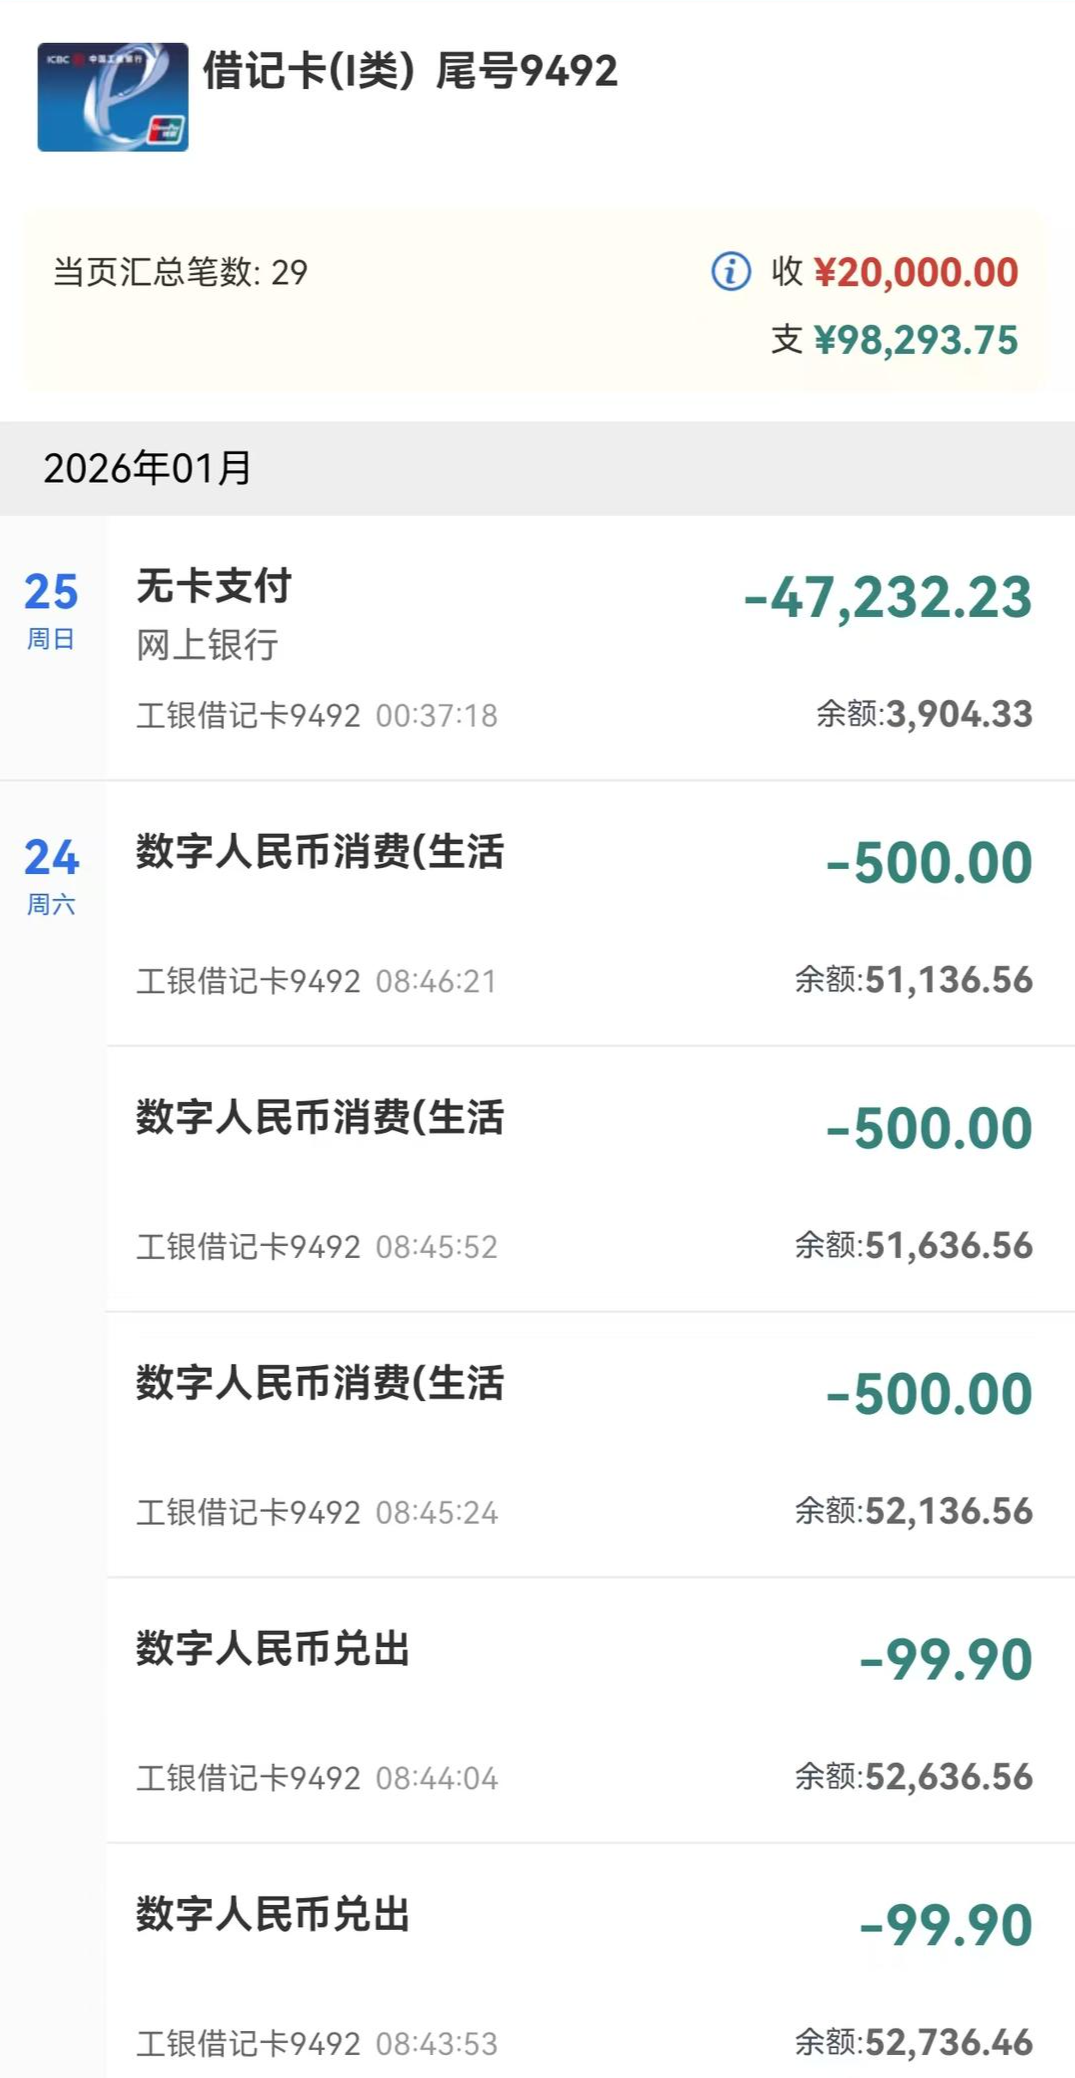
银行流水显示,1月24日上午8时39分至8时46分,短短七分钟内,这张卡发生了17笔“数字人民币兑出”,金额从99.9元到1999元不等,合计9093.9元。同期还有3笔“数字人民币消费(生活)”,每笔500元,合计1500元。
此外还有多笔银联消费,金额分别为999.83元、957.82元、2921.36元、1935.18元、2654.60元等。当天上午还有一笔1万元的“跨行汇款”。次日凌晨0时37分,又发生了一笔47232.23元的“无卡支付”,交易场所为“网上银行”,对方账户户名为“Moncler”,是境外账户。
周先生说自己从未开通数字人民币功能,不认识境外收款方,当天手机没有任何操作,每个月3元短信费一直在扣,但这二十多笔交易一条短信提醒都没收到。他还提供了一张数字人民币钱包管理截图,显示钱包开通日期正是2026年1月24日,也就是盗刷当天。
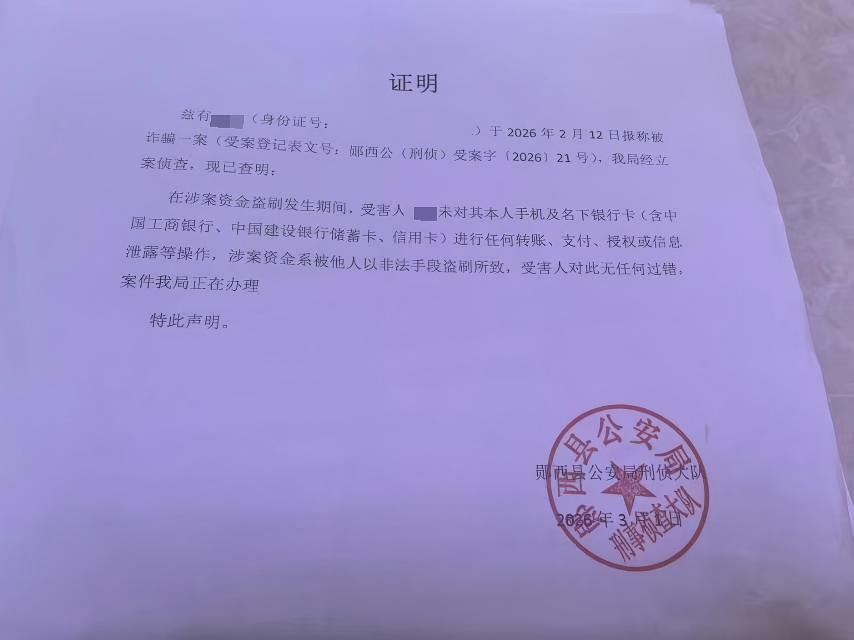
郧西县公安局立案侦查后出具了一份盖有公章的《证明》,写明:在涉案资金盗刷发生期间,周先生未对其本人手机及名下银行卡进行任何转账、支付、授权或信息泄露等操作,涉案资金系被他人以非法手段盗刷所致,周先生对此无任何过错。
但工商银行陕西分行回应称,公安机关的无过错证明仅用于刑事立案,不能直接作为划分民事赔偿责任的依据,具体责任划分需由司法机构裁决,建议周先生通过诉讼解决争议。
从法律程序上说,银行这句话没有说错。公安的证明解决的是“有没有犯罪”,民事赔偿解决的是“谁来赔”,两件事的举证标准和责任主体确实不同。
但问题在于,银行把这个法律逻辑摆在一个妻子患癌、等着钱买药的储户面前,然后告诉他“你去打官司吧”。打官司要时间,要精力,要钱。一个普通家庭,在治病救命的同时还要跟一家大银行打一场不知道打多久的民事官司,这个成本谁来承担。
更值得说的是,银行在处理意见书中逐一回应了交易明细。银联回复称合计57700.85元的交易为通过客户手机号验证支付,不属于银联或商户的赔付范围。
工行数字人民币钱包支出2笔合计1499元,该钱包开户方式为统一App,注册手机号为本人手机号。1万元的跨行转账交易对手为周先生本人。17笔合计9093.9元的数字人民币支出分别来自中国银行、农业银行、兴业银行的数字人民币钱包,需要周先生持身份证去相应银行查询。
银行的意思是,这些交易都“验证通过”了,所以不是银行的问题。但验证通过就代表是本人操作吗?手机号验证、短信验证码这些东西,在电信诈骗和身份冒用的场景下,恰恰是最容易被截获或绕过的环节。
周先生明确说他没有开通数字人民币,但钱包确实在盗刷当天开好了。开户、绑卡、验证、转账,这一整套流程如果都不是本人操作的,那银行的身份验证机制到底验了什么东西。
最高人民法院2021年施行的银行卡民事纠纷规定写得很清楚:发生网络盗刷交易,借记卡持卡人请求发卡行赔偿损失的,人民法院依法予以支持。发卡行如果主张是持卡人自己的问题,举证责任在银行。
2021年的指导案例169号进一步明确,银行不能仅以“身份识别信息和交易验证信息相符”为由拒绝赔偿,必须拿出证据证明持卡人违反了信息妥善保管义务。
已经有过类似的判例。2023年,廖某的身份信息被冒用,在省外注册了数字人民币App账户,银行卡被非法绑定后44995元分18笔被盗刷。法院认定银行在银行卡绑定数字钱包时的身份验证存在漏洞,判决银行承担80%的赔偿责任。
回到周先生这个案子。他手里有公安出具的无过错证明,有完整的银行流水,有妻子患癌的诊断材料。银行手里有交易系统的记录,显示“验证通过”。
法院要判的,就是这些“验证通过”到底能不能证明是周先生本人或他授权的人在操作。如果银行拿不出更有力的证据,法律的天平并不站在银行那边。
但法律上站得住,不等于道义上说得过去。银行是资金保管方,数字人民币钱包的开通和绑卡环节有没有做到应有的实名核验,这些技术问题银行自己最清楚。
出了事就把储户推到法院去,等判决下来才赔,这中间的每一个环节都在消耗储户的时间和精力,而这些消耗对于一个等着救命钱的家庭来说,可能就是生与死的距离。