金灿荣:美国的石油天然气生产量世界第一,已经超过沙特和俄罗斯了,但是他的铁路和管道不好,运不出去。中国的远洋运输能力占世界1/5,我们现在拥有最厉害的远洋船队。
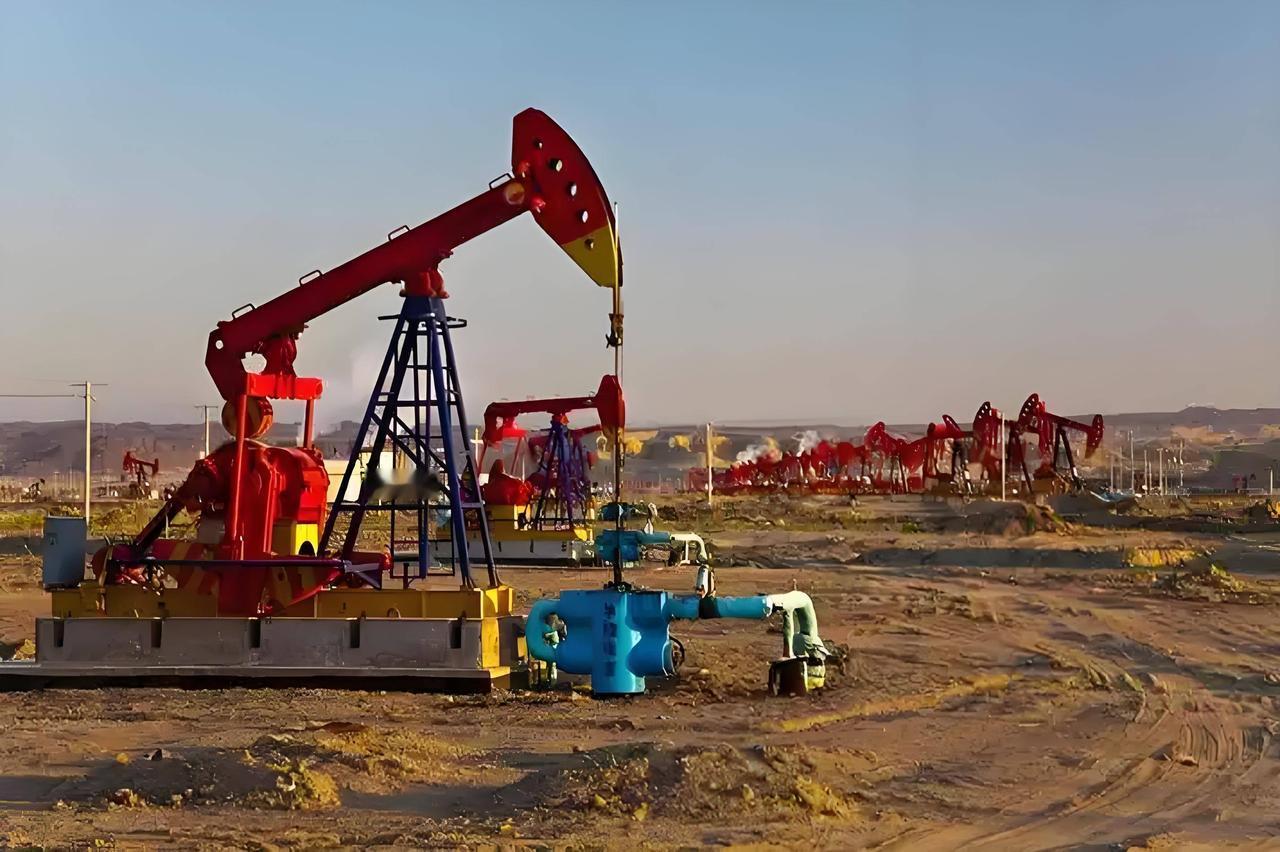
提到石油,很多人第一时间会想到沙特,头上戴个布,天下我最富。沙特是石油之王,俄罗斯是能源巨头。但能源格局正在变化,2025年美国原油日均产量达到1360万桶,创下历史新高,连续8年稳居全球原油产量第一,远超沙特、俄罗斯两大传统能源强国。
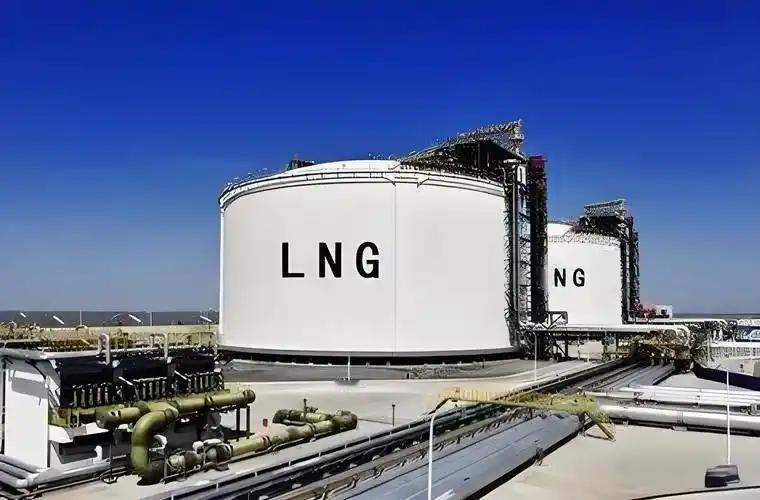
天然气领域,2026年美国天然气日均产量突破120.8亿立方英尺,同比增长2%,2027年预计再创新高,达到122.3亿立方英尺,自2009年起就牢牢霸占全球天然气产量榜首。但现实是大量油气资源直接困在产区“原地滞销”。
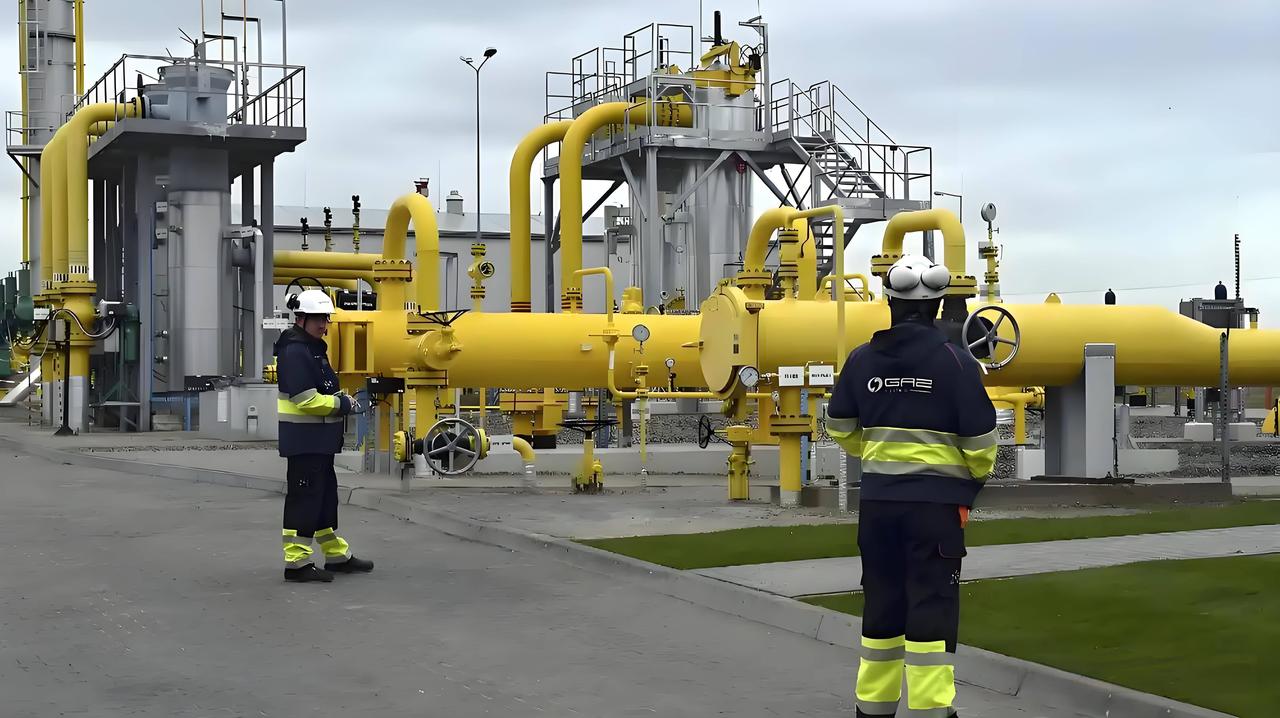
美国的能源运输基础设施,早已跟不上爆炸式增长的产能,美国的高产油气区高度集中,得州二叠纪盆地、路易斯安那州海恩斯维尔产区贡献了全美近70%的油气产量,但这些核心产区的外运管道,早已常年处于满负荷运转状态。
二叠纪盆地主力油气外运管道的通行率常年饱和,没有多余的运力承接新增产能。管道不够用,美国只能退而求其次,靠铁路、卡车短途转运油气,可这两种运输方式的短板更致命。
能源物资运输的火车平均延误时长达到3.2天,比普通货运延误率高出近一倍。更关键的是,美国铁路行业近十年持续精简运力,2015到2023年,一级铁路员工从21万人锐减至14.9万人,缩减比例高达29%,看似优化了运营效率,实则彻底透支了运输缓冲能力,一旦遇到产能峰值、天气波动,立马出现大面积拥堵延误。
美国现有油气管道大多建成于几十年前,老化严重、运力有限,但各州审批流程繁琐、土地私有壁垒极高,新建、扩建管道项目动辄耗时五六年,落地效率极低。另一方面,美国能源基建投资偏向短期收益,资本更愿意投入高产开采设备,不愿意投入周期长、回报慢的物流基建,久而久之,就形成了“产能持续暴涨、物流原地踏步”的死局。
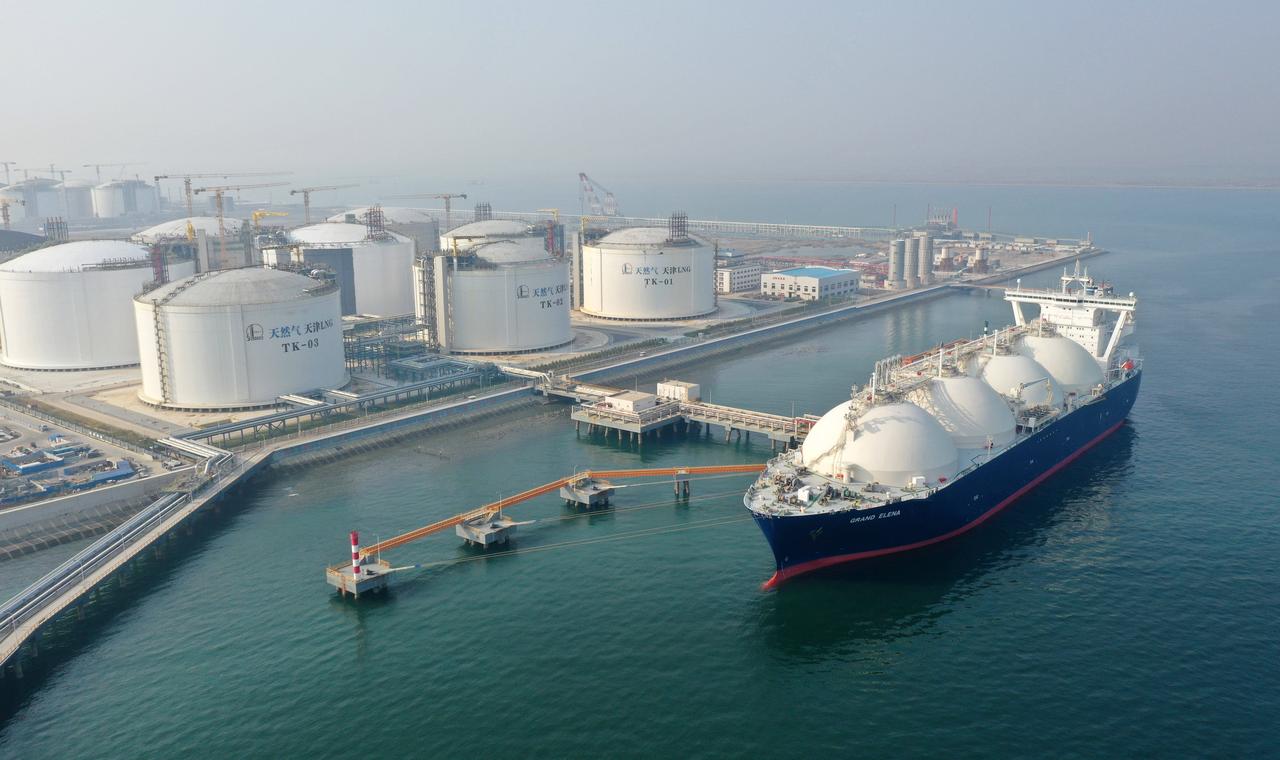
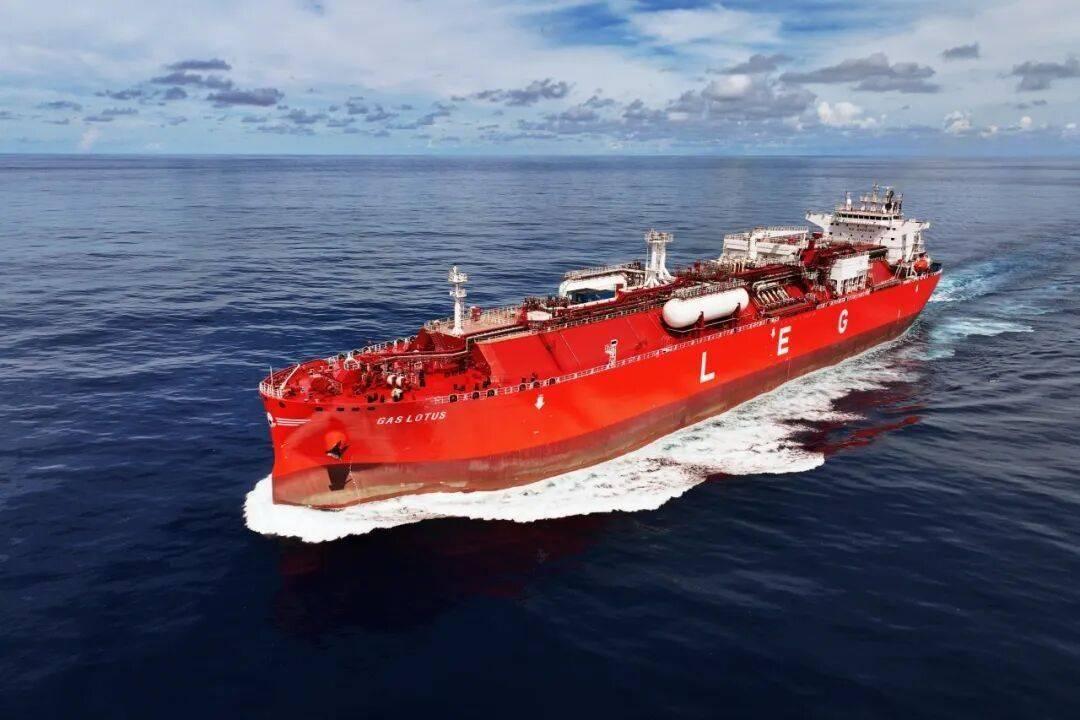
我们没有丰富的油气资源,本土能源产能远不及美国、沙特、俄罗斯,但我们拿捏了全球贸易最核心的“流通命脉”——远洋运输。中国远洋海运集团2026年7月发布官方财报,我国远洋海运集团经营船队总数达1729艘,占据全球船队总量的25%左右,也就是全球每四艘远洋货轮,就有一艘归中国掌控。综合运力突破1.4亿载重吨,稳居全球船队规模第一。
近年来全球油气贸易格局动荡,欧美频繁出台能源制裁、运价波动剧烈,但中国依托自主可控的顶级远洋船队,始终保持能源进口通道稳定。不管是中东原油、俄罗斯天然气,还是美洲能源物资,我们都能靠自有船队稳定运输,不受海外航运巨头卡脖子,完美保障了国内能源供应链安全。
前几年全球海运拥堵、运价暴涨,很多国家因为没有自有大型船队,只能高价租赁外籍船舶,贸易成本大幅飙升。而中国凭借全球最大的远洋船队,自主调控运力,有效对冲了国际运价波动风险,极大降低了外贸企业的运输成本,稳住了全国进出口贸易的基本盘。
从船舶制造、船队运营、港口枢纽到航线布局,中国已经构建了全球最完善的海运产业链。全球前十港口中,中国占据七席,港口吞吐能力、船舶配套能力、航线覆盖密度,全部领跑全球。
资源是死的,运输是活的;产能是基础,流通才是终极话语权。美国坐拥顶级能源产能,却被基建物流困住手脚,只能被动受制于区域运力短板;我们没有资源优势,却靠顶级的远洋物流能力,掌控了全球资源流通的主动权。
美国的优势是“资源禀赋型”,依托本土页岩油、页岩气技术突破,快速拉高产能,但基建体系老旧、统筹能力不足,缺乏长远布局,导致产能和流通脱节,有优势却发挥不出来。
而中国的优势是“体系能力型”,我们没有先天的资源红利,所以深耕流通、布局全局,用几十年时间补齐海运短板,从曾经的航运小国,逆袭成全球航运霸主。这种优势不是一时的产能爆发,而是长期、稳定、可持续的体系优势,也是大国竞争中最核心的底气。
很多时候我们评判大国实力,不要只盯着单一的产量、数据排名,真正的强国实力,从来不是“拥有多少资源、产出多少产能”,而是“能不能调动全球资源、掌控全球流通”。美国的能源产能全球第一,却困于本土物流短板;中国没有顶尖能源产能,却能靠海运能力链接全球、盘活全局,这就是最真实的大国差距。
你觉得未来美国能突破基建物流瓶颈,还是中国的海运优势会继续拉大差距?欢迎在评论区一起交流探讨!