一场磨了整整两年的 "合资",背后藏着印度工业最精明的一次算计
。马恒达、塔塔、JSW 轮番上桌,谈的是共建电池厂,眼睛却死死盯着涂布机参数、烧结窑温度曲线 —— 那些连自家工程师都写在保险柜里的核心工艺。
合作是假,"空手套白狼" 把底层技术一口吞下才是真。这盘局,中国企业早就该看明白。
这出戏的主角,远不止这三家。
最先按捺不住的,是印度首富穆克什·安巴尼旗下的信实工业。
这位亚洲首富个人财富超过1100亿美元,在石油化工、快消领域呼风唤雨,唯独在新能源这道坎上被卡住了脖子。
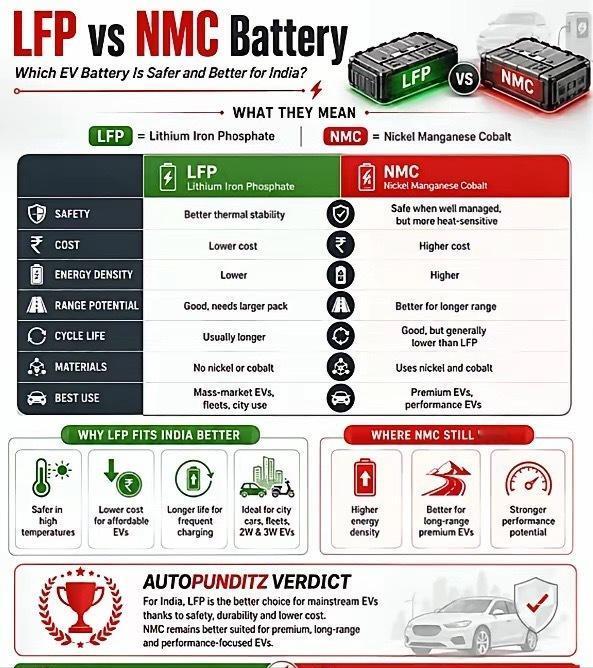
从2024年起,信实就找了一家中国磷酸铁锂电池企业谈技术许可,想把对方的电芯工艺整套搬进印度。
谈了一年多,条件越报越细,从正极材料配方问到负极包覆厚度,再问到涂布机的走带速度、烧结炉的温区曲线——这些数字落到纸上,就是一家电池厂十几年试错试出来的真金白银。
结果呢?那家中国企业直接退出了谈判。
消息传出来的时候,彭博社用了一个词:僵局。
信实内部的团队自己算了一笔账——拿不到成熟的中国电芯技术,硬上的话,成本会显著推高,执行风险也兜不住。
他们也找过日本、欧洲、韩国的替代方案,报价一个比一个贵,放到印度这个价格敏感市场根本跑不通。
最后信实把原定2026年3月投产的古吉拉特邦电池超级工厂计划一砍再砍,重心从"自己造电芯"退回了"攒电池柜"——也就是电池储能系统的组装与集成。
说白了,电芯这种最核心的环节不碰了,转而做门槛低得多的下游集成。
首富尚且如此,其他几家龙头的日子也没好到哪里去。
阿达尼集团去年11月宣布在印度西部建一个十亿美元的电池储能项目,听着唬人,仔细一看,还是储能系统集成,不是电芯制造。
JSW集团在卡纳塔克邦搞了个储能试点项目,同样绕开了电芯这个最硬的骨头。
塔塔是里头动作最大的。这家印度最大的汽车制造商在古吉拉特邦砸了15亿美元建电池厂,原定2026年开始生产锂离子电池。
塔塔的首席财务官巴拉吉去年1月还公开放话,要在2030年把电动汽车销量占比拉到30%。
可到了今年8月,塔塔汽车自己都承认,电动商用车的生产和交付还得靠中国电池电芯供应逐步恢复——造不出自己的电芯,就得继续从中国进口。
马恒达也不例外。这家印度老牌车企推了全新的电动化平台,可平台底层的电池单元,外界扒出来是比亚迪供的。换句话说,车壳子是自己的,"心脏"还是中国造的。
至于JSW和上汽的那家合资公司,更是一出典型的"借船出海再拆船"戏码。JSW和上汽掏了15亿美元成立合资企业,在印度生产销售MG品牌电动车。
可合资没搞几年,JSW掌门人金达尔就公开放话,说JSW不满足于只当中方品牌在印度的"销售前哨",要推自有品牌,要在印度本土实现生产、增值和销售。
为什么中企突然捂得这么紧?不是小气,是被坑怕了。
电池这东西,看着就是一堆金属薄片卷起来装壳子里,可真要造得出来、造得便宜、造得一致,靠的不是买几台设备就能解决的。
涂布机买来谁都会开,但浆料的固含量调多少、烘箱分几段温区、辊压的压力和速度怎么配合、化成阶段充放电曲线怎么画——这些参数每动一个,良率就可能掉五个点。良率掉五个点,成本就差出一大截。
这就是为什么中国企业在锂、钴、镍精炼环节占了全球六成以上份额,石墨负极材料更是占到九成以上——这份额不是天上掉下来的,是二十年里一炉一炉烧出来的。
印度政府不是没看到这一点。
2022年就搞了个"生产挂钩激励计划",甩出1810亿卢比补贴,要求企业建成30吉瓦时先进电池产能,还设了硬指标:签约两年内本土附加值必须到25%,五年内到50%。
听着挺狠,可问题是,人家中国企业凭什么把最值钱的工艺端给你?端过来,两年后你本土附加值达标了,转头就把我踢开——这种剧本,在汽车行业已经演过不止一回了。
信实就因为没达标,此前已经挨过相关处罚。这事儿搁谁身上不犯嘀咕?
再说印度自己的底子。锂、钴、镍这些关键矿产,绝大部分靠进口;精炼加工能力几乎为零;电池工厂的产品合格率让人头疼;技术人才缺口大;电网稳定性差,工业用电时断时续;劳工素质参差不齐,审批流程繁琐,跨部门跑几十个章。
这种环境下,就算把全套图纸送过去,也未必能复刻出同等良率的产线。
马恒达、塔塔、JSW这一圈跑下来,近两年时间没摸到最里层的工艺,倒是把下游集成、整车组装那点事摸了个门清。
涂布机参数、烧结窑温度曲线?那些东西写在合同里叫技术秘密,交到印度人手里,可能就是下一份随时被撕毁的补充协议。
大国博弈这盘棋,拼的从来不是谁喊得响,是谁真把二十年的窑火、一炉一炉的试错烧进了骨子里。这层底细,不是磨两年、谈几场合资就能磨出来的。