美联储加息,A股这几个板块反而能扛住
一、高股息防御板块(资金避险首选)
1. 银行:加息周期下,美债收益率上行往往利好银行净息差企稳回升。在2015-2018年的加息周期中,银行板块跌幅仅为-4.10%,是当时相对最抗跌的板块之一。
2. 保险:险资资产端配置了大量长久期债券,利率上行意味着新增保费和到期资金再投资时,固收类资产收益率将改善,利差损压力得到缓解。
3. 公用事业/电力/高速公路:这类基础设施行业需求刚性,现金流稳定,分红持续,具备类固收属性,成为避险资金的"避风港"。
二、能源与资源板块(抗通胀属性)
1. 煤炭/油气:加息往往启动于通胀偏高的阶段,原油、煤炭等能源价格维持强势。在2022-2023年的激进加息周期中,煤炭板块涨幅达+29.7%,石油石化涨幅+8.9%,表现极为突出。
2. 有色金属:在通胀上行与美元走强共振下,部分战略小金属和贵金属表现相对强势。2004-2006年加息周期中,有色金属涨幅高达+92.67%。
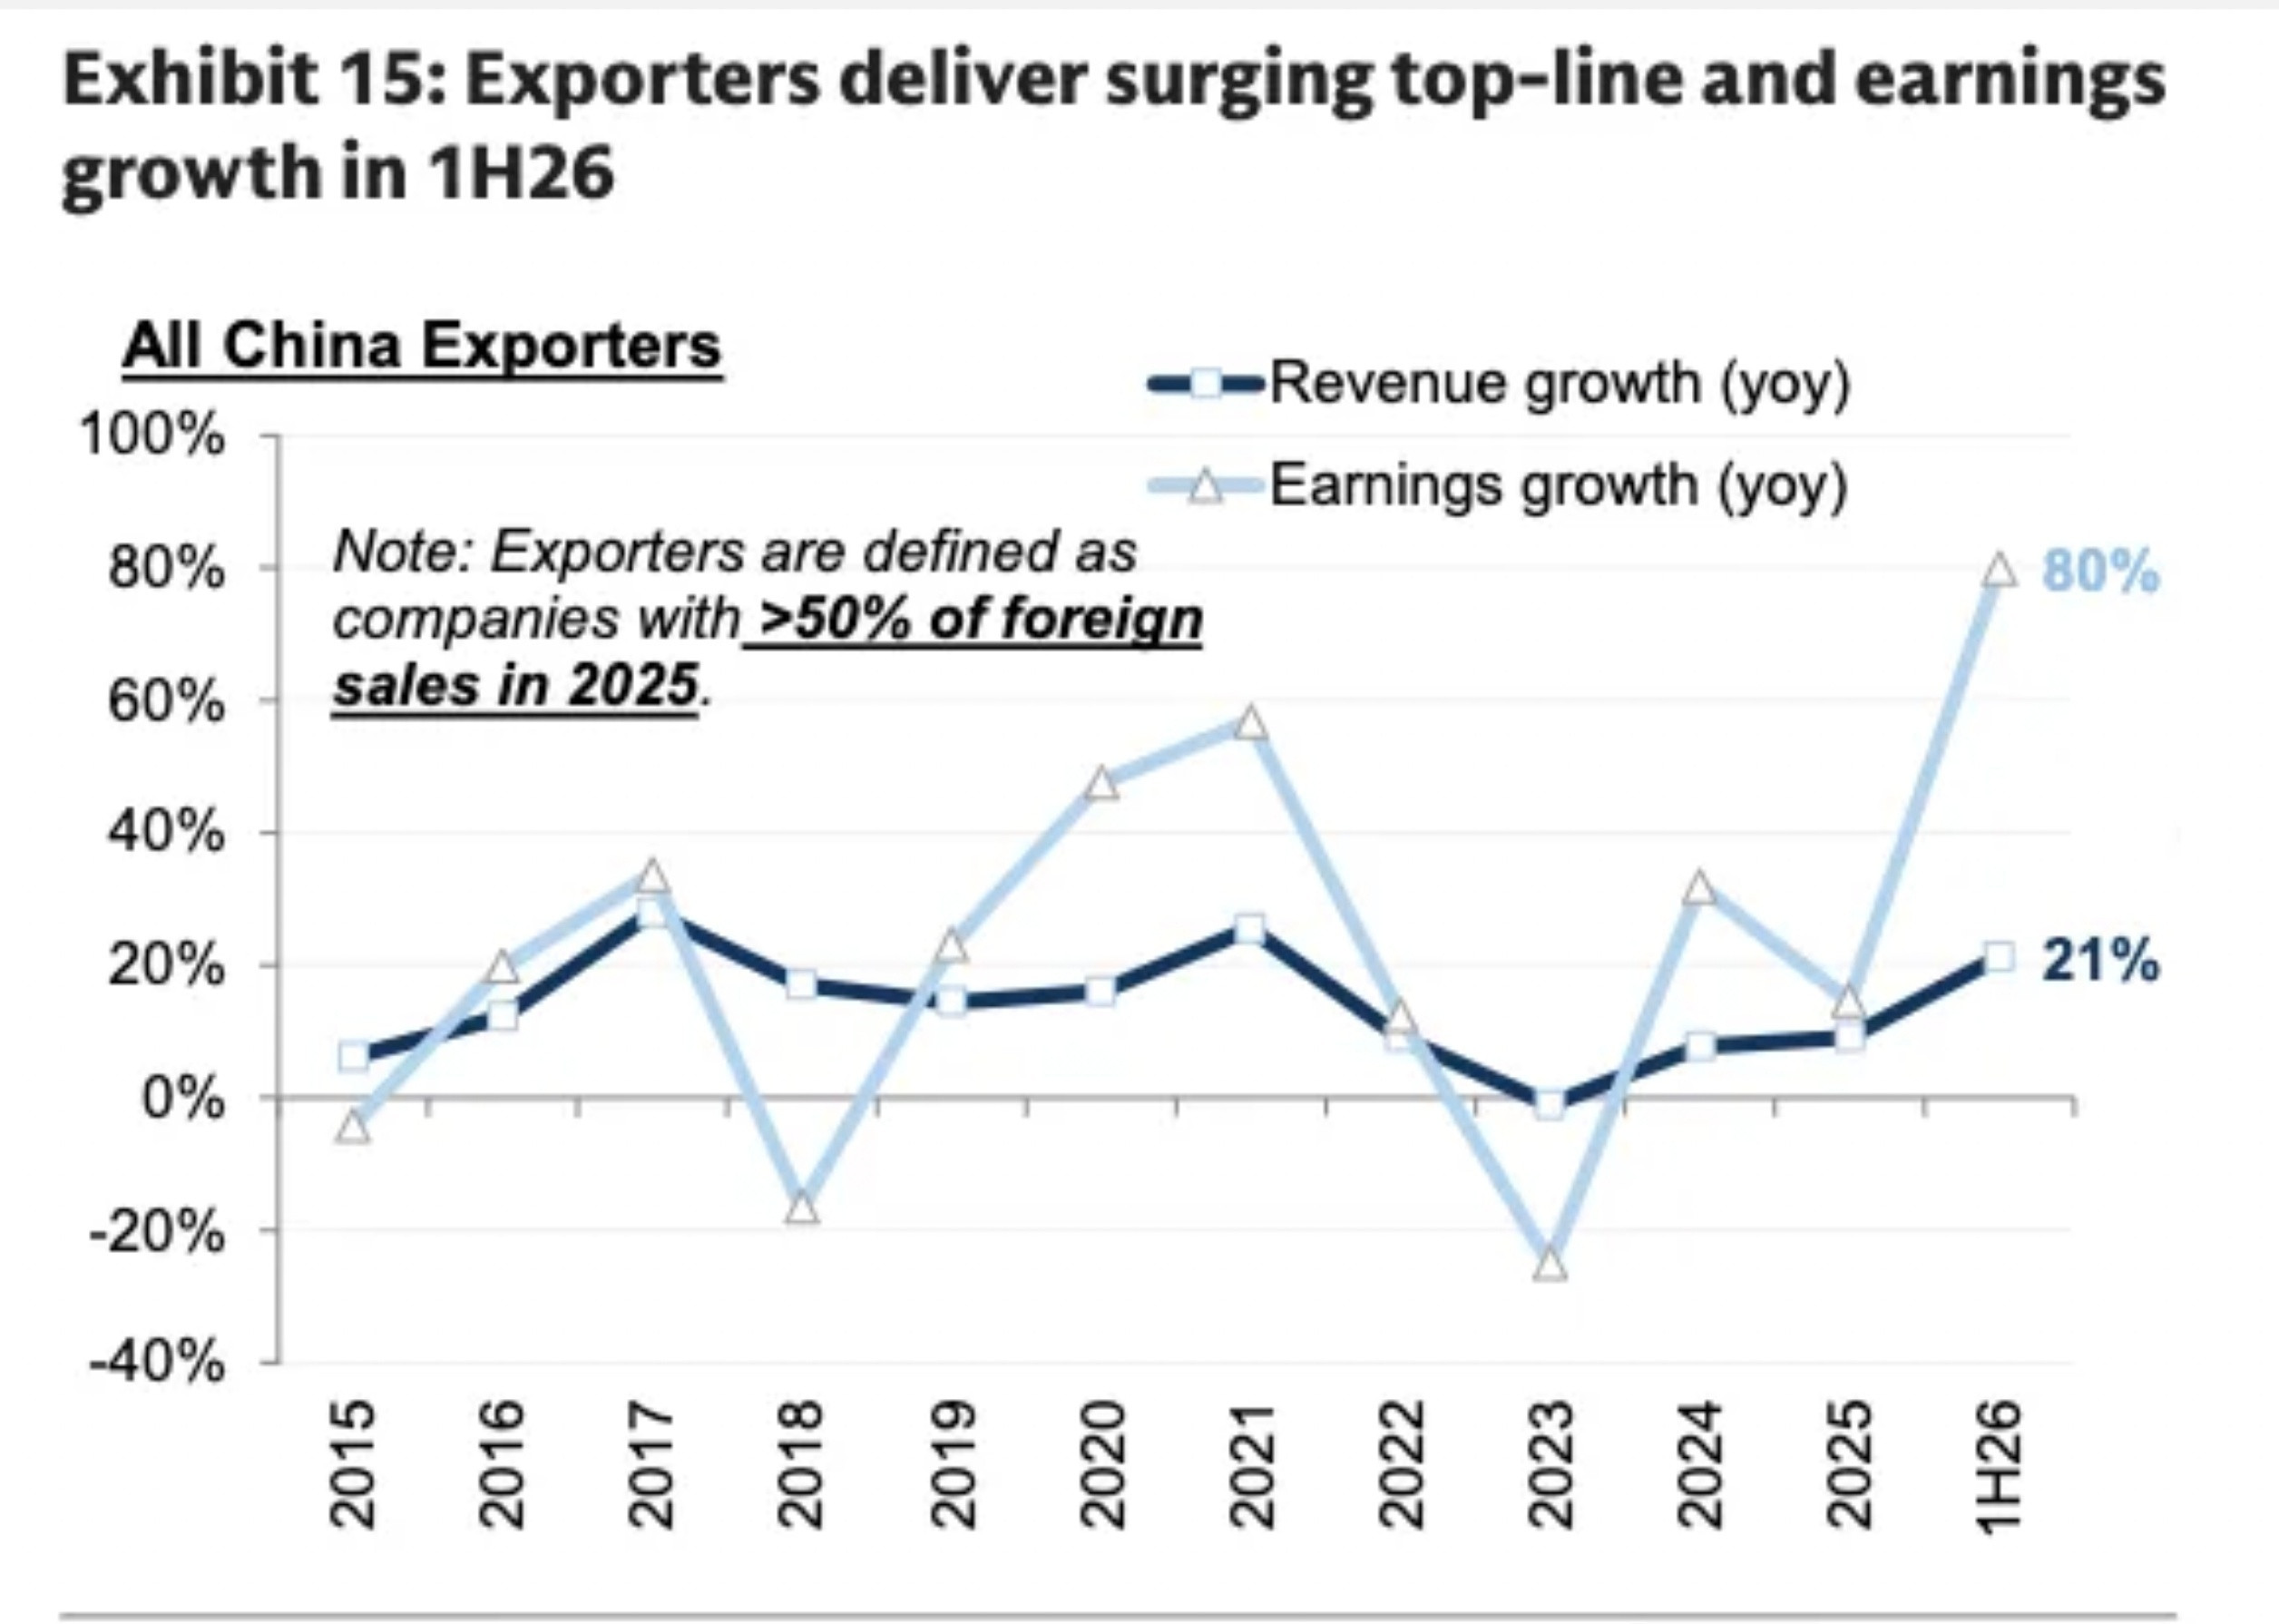
三、出口链板块(汇率受益)
1. 家用电器:受益于人民币贬值带来的汇兑收益及海外产品价格竞争力提升。2015-2018年加息周期中,家用电器涨幅+28.9%,位居申万一级行业第二。
2. 汽车零部件/工程机械/纺织制造:海外营收占比高的企业,不仅海外产品价格竞争力大幅提升,美元营收结汇后还能产生丰厚的汇兑收益。
四、必选消费板块(需求刚性)
1. 食品饮料:作为必选消费,居民日常需求不会因为加息就大幅收缩,业绩表现相对稳健。在2004-2006年和2015-2018年两轮加息周期中,食品饮料均实现正收益,且两度排名第一。
承压板块对比:高估值成长股(如AI、半导体、新能源、创新药)、高美元负债板块(航空、地产)及外资重仓的高估值可选消费在加息周期中普遍承压。
核心逻辑总结:美联储加息主要通过三大渠道影响A股板块表现——一是美债收益率上行压缩高估值成长股的远期现金流现值;二是美元走强导致人民币贬值,利好出口链;三是全球资金回流美国,北向资金阶段性流出,优先减持外资重仓的高估值板块。
需要强调的是,A股中长期走势更多受国内经济基本面、政策导向及企业盈利决定,美联储加息主要带来阶段性情绪扰动及风格切换,不改变A股大级别趋势。