周一开盘,年内最后一波进攻窗口,大概率真要打开了。
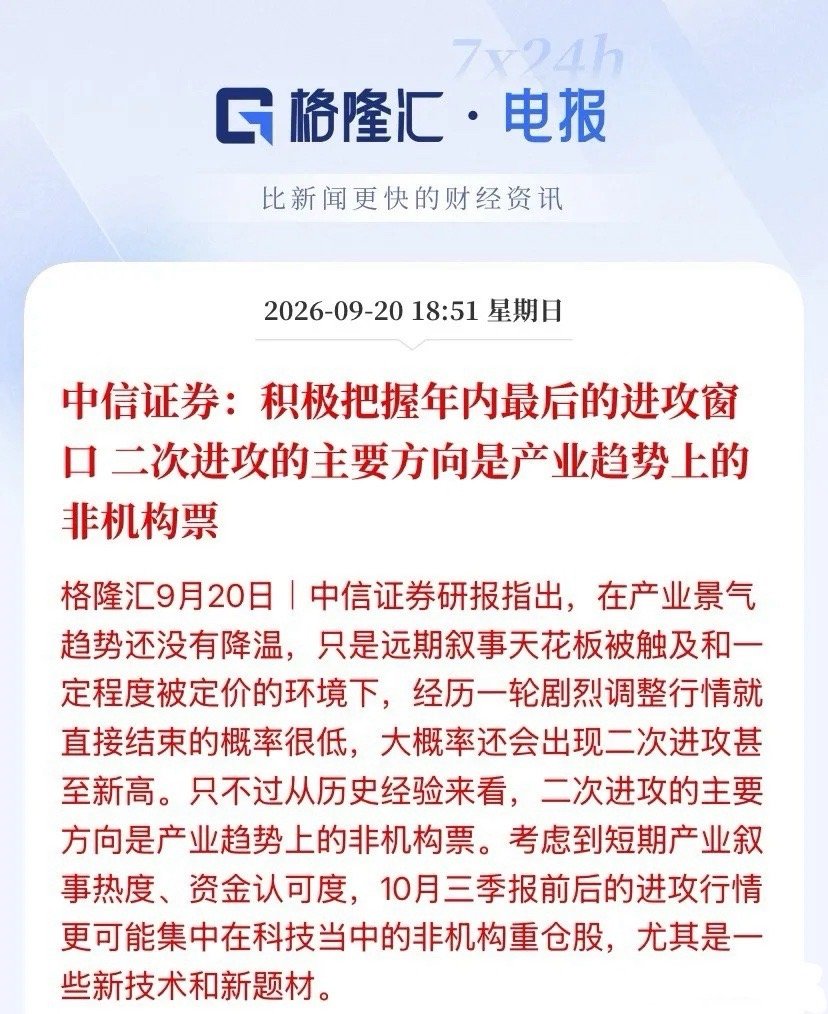
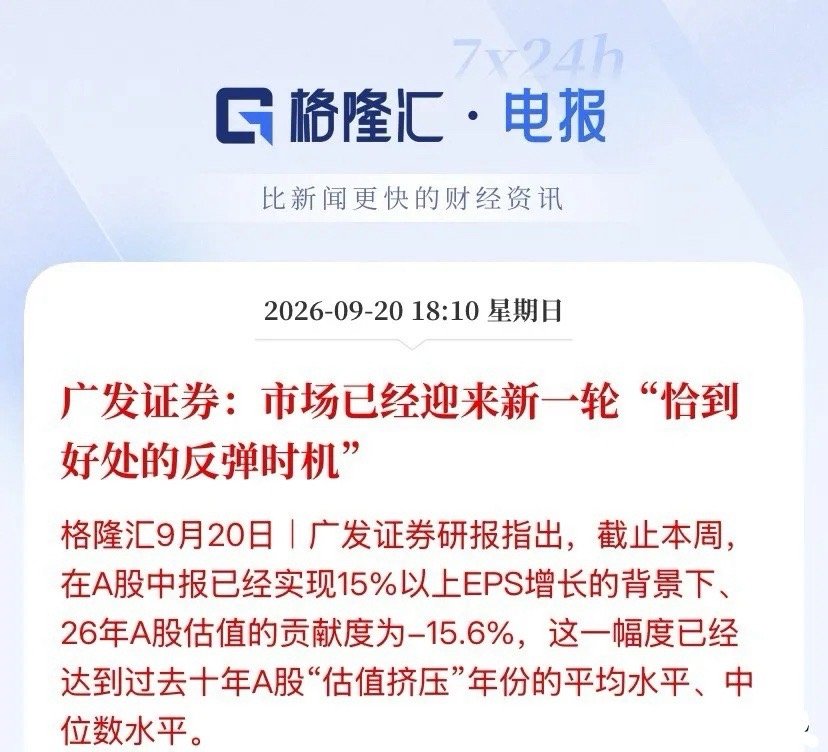
周末两家头部券商罕见同频发声:中信说"积极把握年内最后的进攻窗口",广发直接定性"恰到好处的反弹时机"。一个喊二次进攻,一个喊估值杀到位——这不是客套,背后是硬邦邦的数据。
先看广发给的一组关键数字:A股中报已经有15%以上EPS增长的背景下,今年估值贡献度被压到-15.6%。这个幅度是什么概念?已经打到过去十年"估值挤压"年份的平均水平和中位数水平。翻译成人话:业绩在涨,但股价被各种担忧按在地上摩擦,该跌的估值基本跌透了。
再回头看9月这一波为什么砸得凶。9月17日凌晨美联储刚加息25个基点,联邦基金利率到3.75%-4%,点阵图18位官员里16位认为年内还要再加一次;布油被中东局势推到95美元附近,10年期美债收益率冲到4.81%;再加上AI叙事放缓、中欧贸易摩擦预期——四座大山一个月内全压过来。中信的判断很直接:产业景气趋势没降温,只是远期叙事天花板被触及、被定价了一部分,这种情况下经历一轮剧烈调整就直接结束行情的概率很低,大概率还有二次进攻,甚至新高。
但重点来了——二次进攻的主力,不是机构已经抱成团的那些老面孔,而是产业趋势里的非机构重仓股。
为什么是10月三季报前后?因为短期叙事热度和资金认可度,会集中涌向科技里的新技术、新题材。这不是空喊,订单和出货数据已经在兑现:
光通信这条线最硬。 刚结束的深圳光博会上,"锁订单""锁物料"成了关键词,头部光模块厂商订单能见度已经覆盖到2027年以后,部分高速光芯片企业排单排到2028年。英伟达8月中旬宣布Spectrum-X CPO交换机全面量产,中际旭创上半年营收417.78亿、同比+182.5%,新易盛营收209亿、翻倍以上。LightCounting预计2026年以太网光模块销售增长73%,高盛直接把2026-2028年全球光模块市场预测上调了33%、81%、115%。
PCB和先进封装是制造复杂度提升的直接受益者。 专家调研确认2027年高端覆铜板M8涨价45%、M9涨价60%,HVLP4铜箔加工费看涨15%-20%;陶瓷外壳、氮化铝薄膜基板供不应求,长电科技9月18日单日大涨7.75%就是资金在抢跑。
有明确量增逻辑的方向也不缺席。 华虹无锡三期砸69.5亿美元扩12英寸产线,月产能5.5万片;就在今天(9月20日),长鑫科技宣布第五代工艺平台正式量产。燃气轮机那边更夸张——GE Vernova二季度新签订单12.1GW、同比暴增137%,全球排期已经排到5.3年后,国内杰瑞股份排产排到2028年,累计签下11亿美元北美订单,2026年就是国产燃机出海元年。
非科技方向,广发点的几个细分α也有实打实的催化:创新药上半年对外授权81笔、总金额约1100亿美元,已经达到去年全年的80%,恒瑞一笔就和BMS谈到152亿美元;造船板块中国船舶一周内新签36.88亿美元大单,生产任务排到2030年;油运这边招商轮船年内涨超121%,离历史新高一步之遥;能化板块受霍尔木兹海峡局势加极低库存驱动,甲醇、乙二醇、PVC等品种9月初集体涨停。
但要泼一盆冷水:高利率环境下,这波进攻不会雨露均沾,K型分化会重新拉大,AI重新占优。红利板块还有胜率,但赔率已经不如6月30日那会儿,性价比在收敛。
最后回到最本质的问题。科技这条链,从最上游的六氟化钨(3nm、2nm和HBM离不开的沉积材料,日本产能退出叠加钨原料管控,供给正在收紧)、高速光芯片、HVLP铜箔和陶瓷基板,到中游的晶圆厂扩产、测试设备、先进封装产线,再到下游云厂数据中心的实际出货——真正的瓶颈从来不在讲故事的人手里,而在谁能把物料稳定交付、把良率做上去、通过海外大客户验证。传统可插拔光模块和普通PCB扛不住1.6T和CPO时代的功耗与速率,旧方案触顶是明牌。
那么问题来了:你手里拿的那只"科技股",是真在解决这个瓶颈、已经进了供应链名单,还是只是蹭了个概念标签?这个答案,决定你是吃这波二次进攻的红利,还是站在山顶替别人站岗。
以上仅为个人复盘思考,不构成任何投资建议,据此操作风险自担。市场有风险,入市需谨慎。