美国这次可能真要白忙活了。美联储宣布加息0.25%,欧盟、日韩以及海湾国家纷纷排队跟进,眼看着一轮席卷全球的加息潮又要上演。可回头一看,中国央行大概率依旧稳坐钓鱼台,压根没打算跟着美国的节奏走。
美联储9月17日凌晨把联邦基金利率推到3.75%至4.00%,这是2023年7月以来头一回加息。消息落地当晚,沙特、阿联酋、卡塔尔、巴林、阿曼五国央行齐刷刷跟进25个基点。
日本央行隔天把政策利率加到1.25%,创下31年新高,欧洲央行9月10日也已经把三大关键利率统一上调了25个基点。全球央行的“跟涨”队形排得整整齐齐。
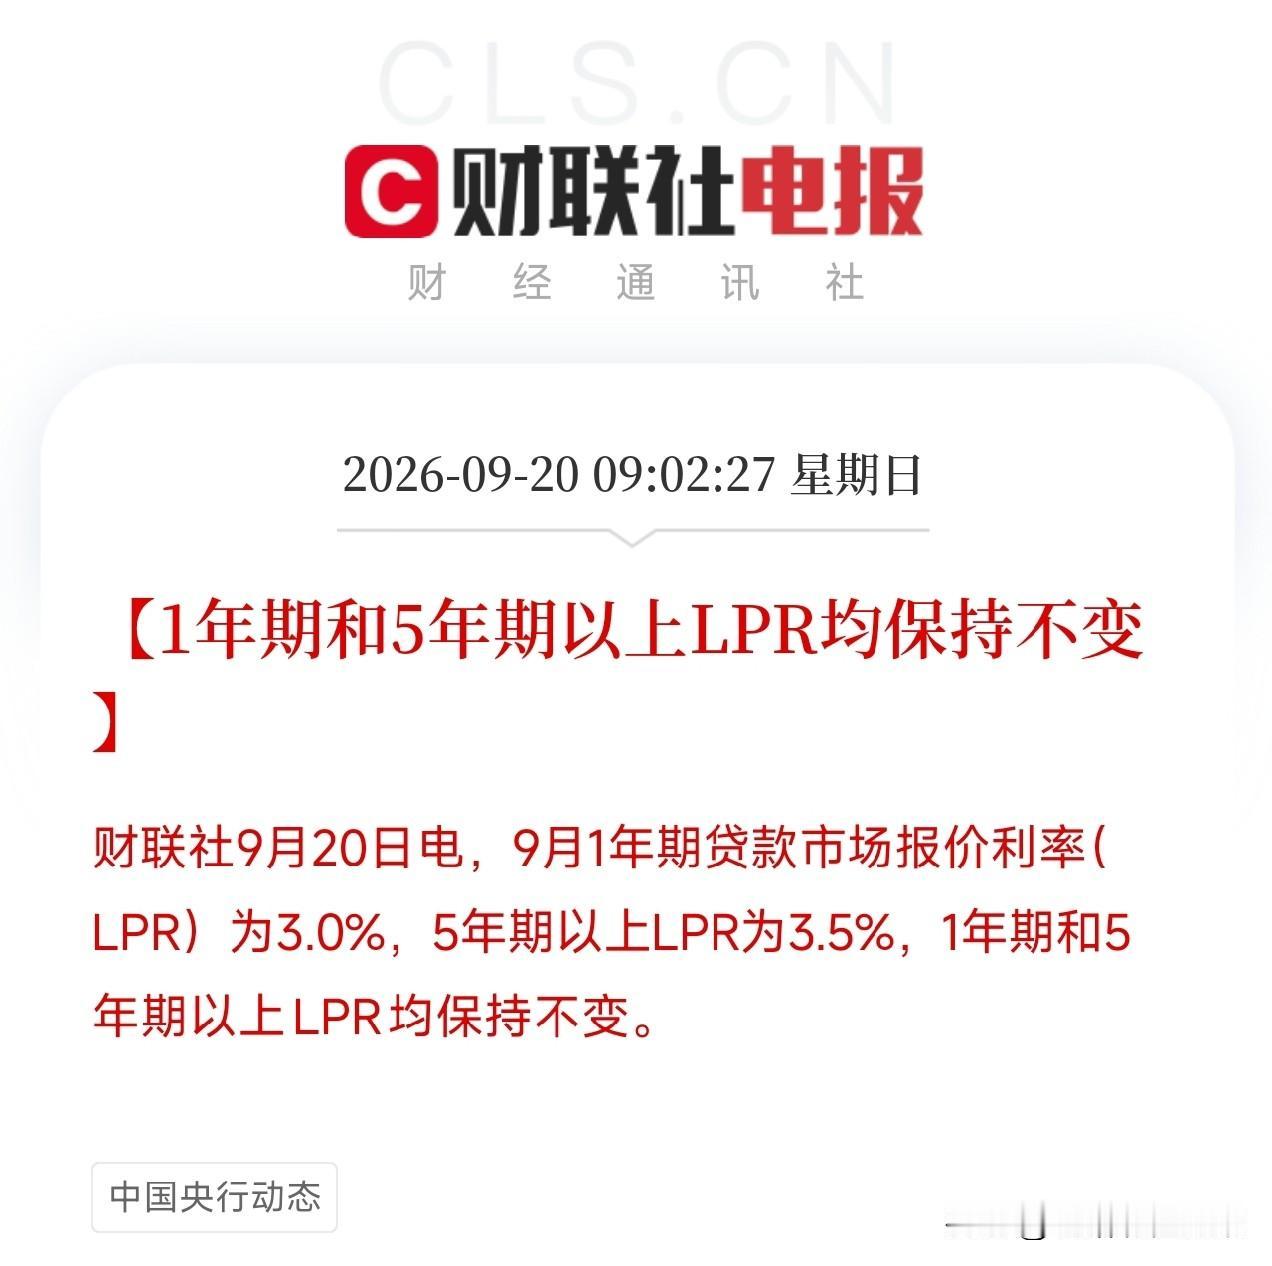
但有意思的是,中国央行这边纹丝不动,贷款市场报价利率已经连续15个月按兵不动,1年期3.00%、5年期以上3.50%,稳得让人几乎忘了还有这回事。
表面上看,这是一场全球央行的“集体行动”,但仔细咂摸,每个跟进者背后的滋味并不一样。
日本央行行长植田和男加息之后特意强调“金融环境仍然宽松”,还警告中东局势正在推高第二轮物价上涨。
翻译成大白话就是:我们真不想加,但不加日元贬得太狠,进口物价压不住,海湾国家更是被制度绑着走,它们的货币大多盯住美元,美联储加息它们不跟,本币汇率就守不住。
这帮“跟涨”的央行,嘴上说的是抗通胀,心里想的其实是另一件事,怕钱跑了。美联储利率到了4%附近,全球逐利资本就像闻到血腥味的鲨鱼往美国游。
你不跟着加息,利差拉大、资本外流、汇率承压,最后受伤的还是本国老百姓,这是一个典型的“囚徒困境”:谁都知道加息伤经济,但谁都不敢第一个停下来。
中国央行的淡定,根子在于两件事。一是经济周期的错位,美国核心通胀预计今年达到3.4%,经济增速还有2.3%,消费和就业都扛得住紧缩冲击。
但中国经济当前的主线任务是稳增长、保就业、促消费,需要的是相对宽松的货币环境来托底。这个时候跟着加息,等于给刚有起色的经济浇一盆冷水。
人民银行在二季度货币政策执行报告里也写得很清楚,海外主要经济体本轮加息带来的更多是利率和流动性的改变,而非政策取向的反转。
二是“防火墙”够厚,截至8月末,我国外汇储备规模为34383亿美元,连续5个月保持在3.4万亿美元之上。
人民币对美元汇率呈现稳中偏强、双向波动趋势,跨境资金保持净流入。这些数据说明,中国有底气不跟牌。
中国央行这次“不跟”,本质上是一种战略定力的体现,全球加息潮的本质是一场资本的争夺战,谁利率高,钱就往谁那里跑。
但中国选择的路径不是去抢热钱,而是用稳定的政策环境留住长期资本和产业资本,这个逻辑能不能走通,最终要看经济基本面说话,但至少从目前来看,这个方向是对的。
把这件事往深处想一层,美联储加息引发的全球“跟涨潮”,其实是美元霸权的一种周期性兑现。
上世纪80年代,美联储铁腕紧缩直接引爆了拉美债务危机,1994年到1995年连续加息7次,墨西哥比索崩溃,1997年泰铢崩溃后,马来西亚林吉特、韩元等亚洲货币接连倒下。
这个困境从1980年代拉美债务危机,到1997年亚洲金融危机,再到2022年斯里兰卡破产,剧本换了演员,套路还是那个套路。
但中国这次的选择,至少提供了一种不同的可能性,不跟,不代表没有代价,人民币汇率会有压力,部分企业海外融资成本会上升。
但这些代价,跟盲目跟涨可能带来的经济失速相比,显然是更划算的买卖。
真正值得关注的不只是“中国这次不跟”这个动作本身,而是这种不跟背后所折射的思维转变:不再把美联储的每一个动作都当作必须回应的信号,而是回到自己的经济节奏里做决策。
这种“以我为主”的姿态,比任何一次具体的利率调整都更有意义。
你觉得这波全球加息潮里,中国央行的“稳坐钓鱼台”是明智之举还是冒险之举?欢迎在评论区聊聊你的看法,觉得有道理的点个赞,转发给身边关心经济的朋友。
信源:
央视财经:《硬刚特朗普!美联储时隔三年再加息,“沃什时代”紧缩周期或刚开始》,2026年9月17日
新华财经:《日本央行加息25个基点至1.25% 创31年来最高水平》,2026年9月18日
评论列表