一套内存从500元涨到2200元,3000元档手机被算没了
一套内存从500元涨到2200元,3000元档手机被算没了
12GB加256GB这套存储组合,去年同期采购成本约500元,2026年二季度变成约2200元。多出来的1700元,不是厂家想赚,是它拿货的价就这样。
存储在整机物料成本里的占比,从2025年一季度的13%,涨到2026年二季度的49%。将近一半的料钱,被两块指甲盖大的颗粒吃掉了。
我上次路过一家线下店,柜台上3000到4000元那一格空了三分之一。店员的说法是不补货,等新价。
回头一琢磨,这事的起点根本不在手机厂。单台AI服务器吃的DRAM是传统服务器的8到10倍,NAND约3倍。三星、SK海力士、美光把70%以上的新增产能挪去做HBM。
HBM靠3D堆叠把多颗DRAM叠起来,单颗价值是普通内存的数倍。到2026年底,三大厂约22%的DRAM晶圆用来做HBM,只贡献约9%的位元产出。
我不认同把这轮说成单纯涨价。下游客户实际拿到的分配量,只有申报需求的60%到70%,是有价无市。
TrendForce的数据是,二季度消费级DRAM合约价环比涨45%到50%,NAND一季度已涨55%到60%,手机内存价格环比跳到80%以上。同期其他核心元器件,没有一个这么走的。
说白了,中端机这门生意的底子是旗舰七成体验、一半价格,靠薄利跑量。小米2026年上半年手机毛利率9.3%,成本翻倍之后,多数中端型号已经在盈亏线下面。
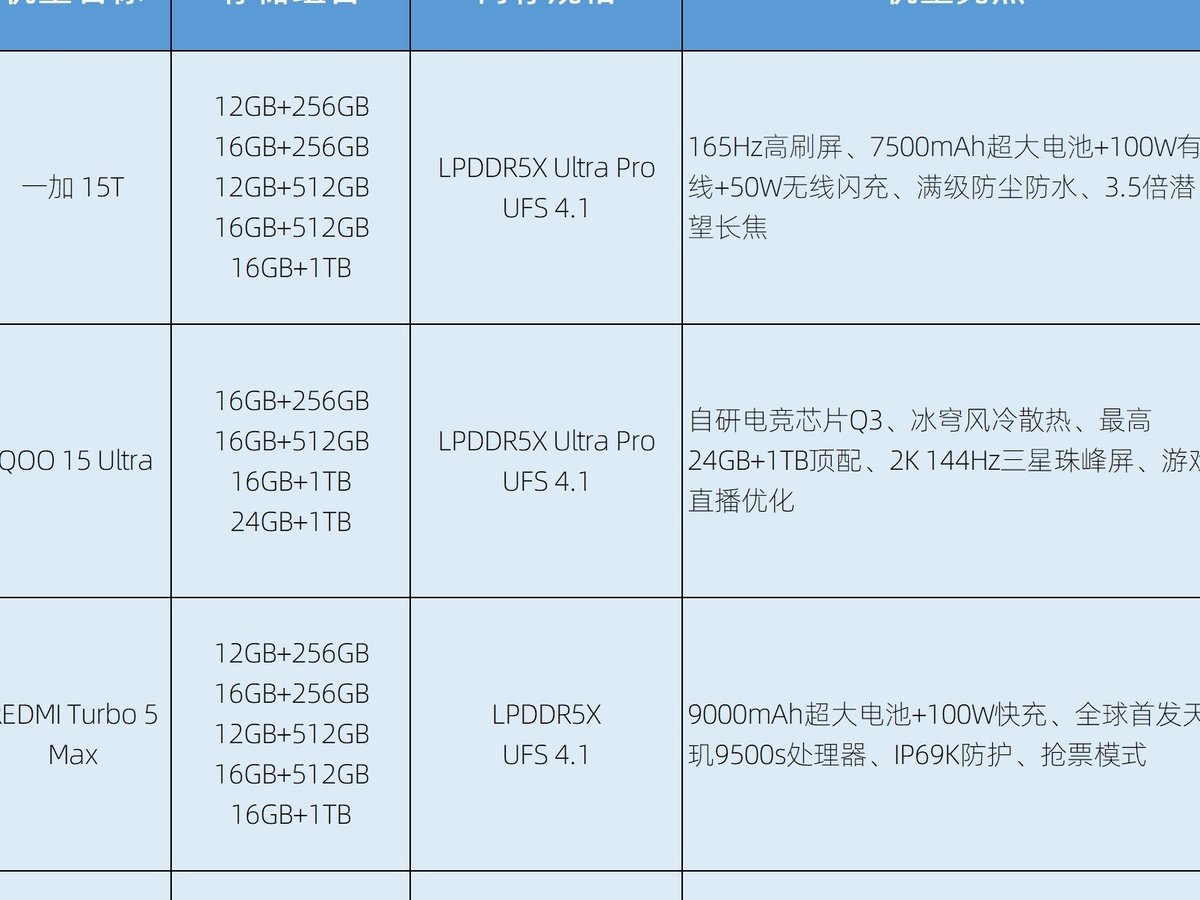
于是9月初荣耀Power2全系涨500元,12GB加256GB从2699元到3199元;Redmi K90 Max起售价从3499元调到3899元。
我觉得最难的地方在这儿:一涨就撞上华为Mate 70、小米16的库存机和二手价。换机周期已经拉到30到48个月,同样的钱谁不去买降价的上代旗舰。
入门机BOM成本同比涨70%,可用的是小内存低规格,单台多几百元,靠量能摊。中端机存储绝对涨幅过千,量又不够摊,死扛就是单台亏钱。
产能自然流向万元折叠屏和走量入门线。9月7日到10日,华为、小米、苹果在72小时里密集发折叠屏旗舰,不是巧合。
没有长协锁价和品牌溢价的品牌就没得选。2026年1月华硕终止手机业务,2月魅族暂停国内新产品自研硬件项目。
卢伟冰把这轮定性为长周期,看到2027年底。TrendForce预计三季度DRAM再涨13%到18%,NAND再涨10%到15%。
要让我押,我押3000到4000元这一档得空到2027年底,等新产能和长鑫这类国产替代上量——不过话说回来,谁说得准呢。
内存价格疯涨 内存价格疯涨 内存价格波动 内存降价潮 2千预算手机