存款大局已定!自2026年9月起,银行存款利率,或将迎来重大调整!
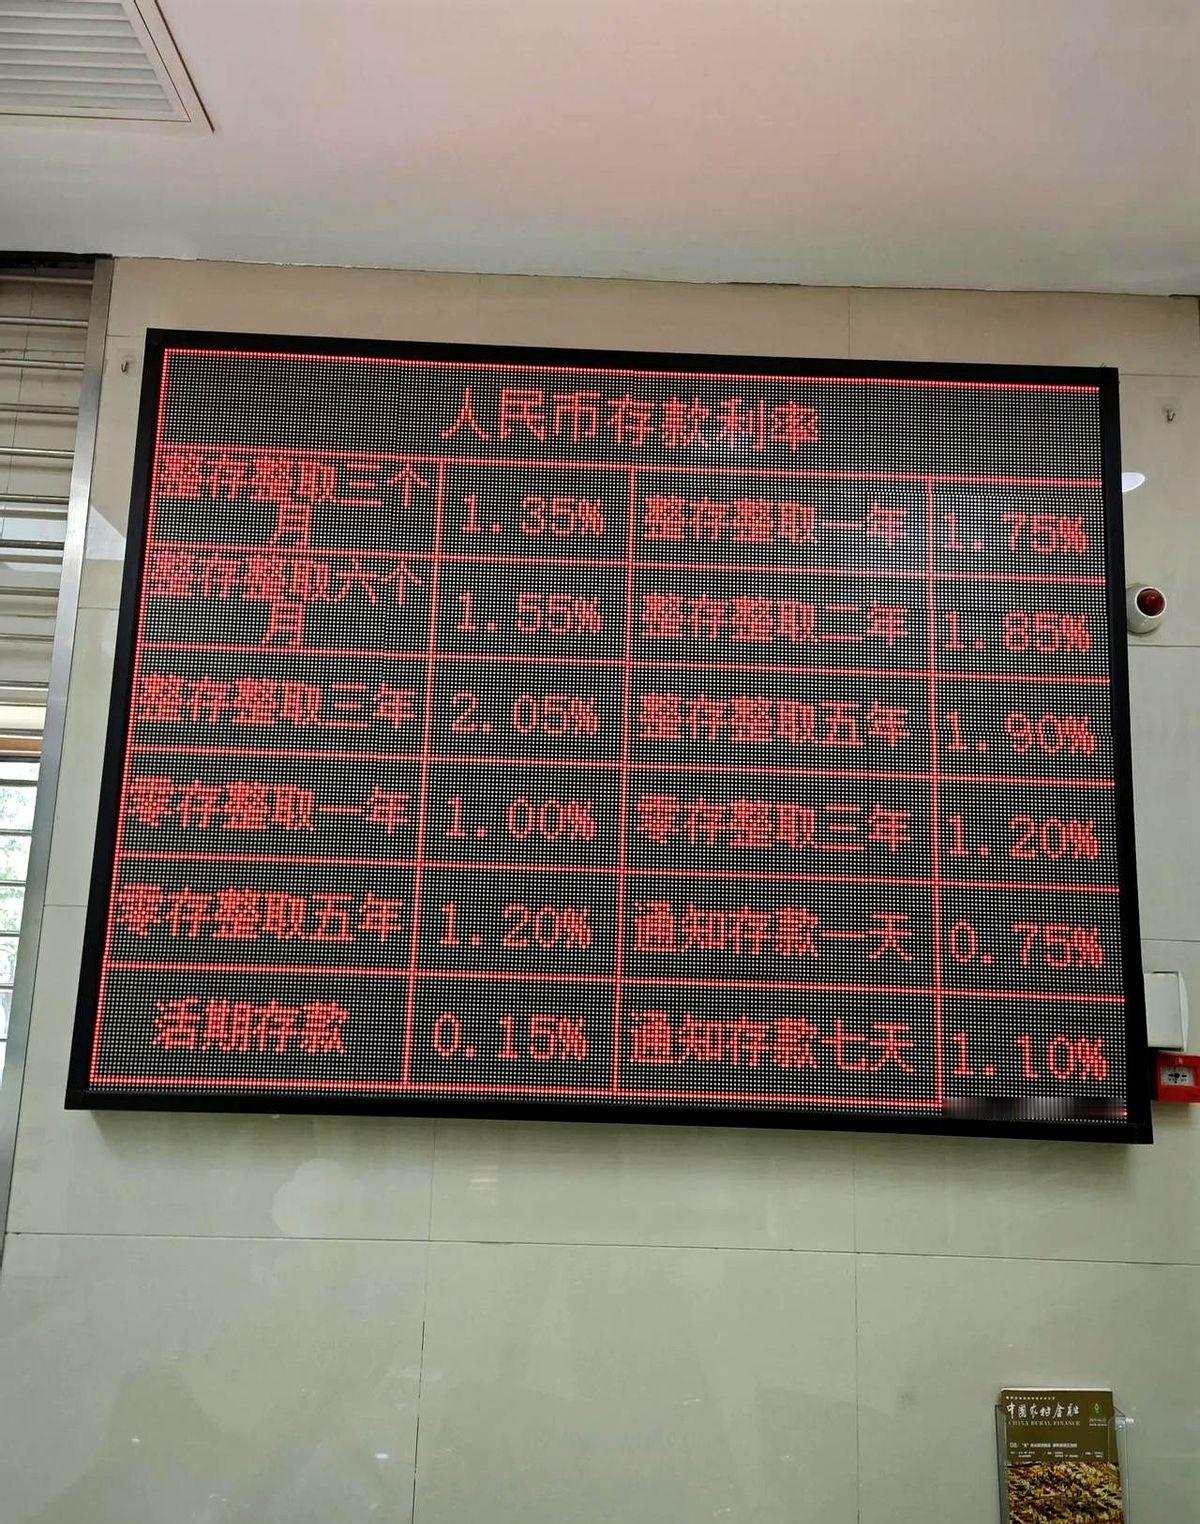
先看一组数字。工行、农行、中行、建行、交行、邮储这六家国有大行,现在一年期整存整取挂牌利率大约0.95%,两年期1.05%,三年期1.25%,五年期1.30%。邮储一年期略高一点,0.98%。
这是什么概念?十万块钱存三年,到期利息大概三千七百多块。存五年,六千五上下。多锁两年,只多拿两千多。平均到每个月,几十块钱。
这不是预测,是眼下正在发生的事。
更值得注意的不是数字本身,而是数字之间的关系正在被打乱。
四川阆中一家村镇银行八月底挂出来的利率,一年期1.4%,两年、三年、五年期全部降到1.35%。存得越久,拿得越少。
上海松江另一家村镇银行更干脆,一年、两年、三年期全部拉平到1.65%,存多久都一样。
融360监测的全国平均数据也说明了问题:今年七月,三年期整存整取平均利率1.683%,五年期反而只有1.560%,三年比五年还高12个基点。
老百姓存钱,几十年认的一个理——存得越久,利息越高。现在这个理,正在被银行亲手推翻。
为什么?
答案就藏在银行自己的账上。国家金融监督管理总局的数据,今年二季度商业银行净息差1.41%。
什么叫净息差?简单说,银行拿储户的钱去放贷款,赚的那个差价。1.41%是什么水平?这是2022年一季度以来连续17个季度下行之后,第一次出现单季环比回升。只回升了1个基点。
也就是说,银行的利润空间已经被压得极窄,刚刚喘过一口气,远谈不上宽裕。
更要命的是分化。42家A股上市银行半年报摆在一起,净息差最高的常熟银行2.48%,最低的紫金银行只有1.09%,首尾差了139个基点。
国有大行息差稳在1.34%上下,靠的是体量和低成本活期存款支撑。那些净息差跌破1.2%的银行,每放一笔贷款、每拉一笔存款,都得精打细算。
贷款利率下不来。一年期LPR已经到了3.0%,五年期以上3.5%。企业要降融资成本,老百姓房贷要减负,这个方向不会变。贷款端的收益被锁死,存款端的成本就必须跟着降。这不是银行黑心,是账算不过来。
所以你就明白了,为什么银行开始干"傻事"——主动压低长期存款利率。银行比谁都清楚,未来利率大趋势还在低位。
如果现在让你按1.8%存五年,五年后市场利率降到1%,银行这五年等于贴钱收你的钱。
与其这样,不如把五年期利率压下去,让你别锁那么久。把一年、两年、三年拉平,也是同一个道理——银行不再为"锁定长期资金"付溢价了。
你愿意存短期,银行反而欢迎,因为未来利率怎么走,它手里留点灵活度更安全。
这背后还有一层更宏观的变化。今年六月,央行就《人民币存贷款利率管理规定》公开征求意见。
这份文件释放的信号很明确:存贷款利率的行政管制已经全面放开,以后银行按商业原则自主定价,央行主要管规则、管秩序,发挥市场利率定价自律机制的作用。
浙江已经动手了,当地自律机制下调了辖内城商行、农商行两年、三年、五年期存款利率的自律上限。
这意味着,以前那种各家小银行靠高息揽储、互相抬价的做法,正在被规范。利率定价权真正交到银行手里,但不是想怎么定就怎么定,而是要根据自己的负债成本、客群结构、风控能力来定。
对普通人来说,有几件事得想清楚。
第一,别再迷信"存越久越划算"。现在三年和五年的利差薄到什么程度?大行三年1.25%,五年1.30%,差0.05个百分点。十万块钱多锁两年,一年多拿五十块。
这五十块换来的代价是流动性——急用钱提前取,全部按活期0.05%算利息,一下就亏回去。除非这笔钱你确定五年不动,否则三年期甚至一年期反复滚,未必不划算。
第二,看到高息小银行多留个心眼。现在部分村镇银行、农商行三年期还能挂到1.65%、1.85%,比大行高出一大截。
存款保险保障的是同一家银行本息50万以内,超过这个数,风险就自己扛了。追求高息可以,但要分散,要确认对方是不是正规持牌机构,别被各种"贴息存款""返现揽储"忽悠进去。
第三,也是最实在的——存款收益变薄,是个长期趋势,不会因为这次调整就逆转。二季度净息差虽然止跌,但1.41%仍然在历史低位,银行业整体盈利压力没解除。下半年长期高息存款到期重定价,还会继续把负债成本往下拉。指望存款利率涨回去,不现实。
普通家庭要做的,不是纠结哪家银行多0.05个百分点,而是把钱的用途分清楚:应急的钱放活期或通知存款,中期要用的钱配一年、两年定存,长期不用的钱再考虑三年、五年,同时用一部分低风险产品去补收益缺口。
存款这件事,正在从"闭眼存大行、期限越长越安全"的老经验,变成"看银行、看期限、看自己用钱节奏"的新逻辑。大局已经摆在这里,利率下行是大方向,银行的账已经算到了极致。普通人能做的,就是别再用五年前的经验安排今天的存款。