“预算6000块的人,现在会想,是不是买iPhone 18更划算、用的更久。” 北京国贸附近一家手机门店的店员说了句大实话。
这句话背后,是2026年9月最后一周国产手机圈的集体沉默。
---
一场没有悬念的战争
先看一组数字。
数码博主“RD观测”披露:小米18系列首销日销量仅为上一代的25%,直接跌去七成。OPPO Find X10系列约为上代的40%。vivo X500系列同样明显下滑,在三大品牌中处于中位。各家的应对出奇一致——降价。OPPO线上减500、直营店减700,vivo减500,荣耀渠道减500。小米倒是没优惠,但销量比谁都惨。
同期的苹果走的是完全相反的方向。iPhone 18 Pro系列首销三天销量同比上代增长12%,苹果以33%的周份额短暂登顶中国市场。首销日卖出约32.28万台,是上代同期的130%。价涨,量也涨。
一边降价卖不动,一边加价抢不到。这不是简单的品牌溢价问题。
10月1日国庆当天,华为Mate90系列正式开售。不少型号当天售罄,线下门店及二手渠道已现数百元乃至2000元的加价。Pro Max、典藏版和RS非凡大师首批货源基本售罄,门店只能登记预约等待补货。
而就在同一天,大洋彼岸的英伟达市值一夜大增597亿美元(约合人民币4002亿元),最新市值达到5.56万亿美元。英伟达还宣布追加1500亿美元的股票回购计划,使回购总额达到2350亿美元,创下美国企业史上最大规模回购纪录。
这三件事放在一起看,信息量极大。
英伟达的钱,和国产手机的痛,是同一件事
很多人把英伟达的暴涨和国产手机的遇冷当作两条不相干的新闻。其实它们是一枚硬币的两面。
存储芯片成本暴涨是国产手机集体涨价的直接推手。AI需求指数级扩张,HBM高带宽内存抢占晶圆产能,导致手机用DRAM和NAND闪存供应收紧。截至二季度,手机常用的16GB+512GB存储配置价格较去年初上涨212美元,存储在旗舰手机BOM中的占比被推高至42%。
谁在抢存储产能?正是英伟达代表的AI算力需求。黄仁勋的公司在全球AI加速芯片市场占据约90%的份额,四大超大规模云计算商2026年合计预计投入高达7250亿美元用于AI基础设施建设。这些钱变成HBM订单,变成数据中心,变成英伟达的现金流——然后变成1500亿美元的股票回购。
英伟达赚得越多,存储芯片就越贵,国产手机的成本压力就越大。
问题在于,当你的核心元器件全靠外采,成本一涨就只能涨价,涨价又打不过苹果的品牌惯性。你没有任何缓冲空间。
华为的缓冲空间,是自研芯片。
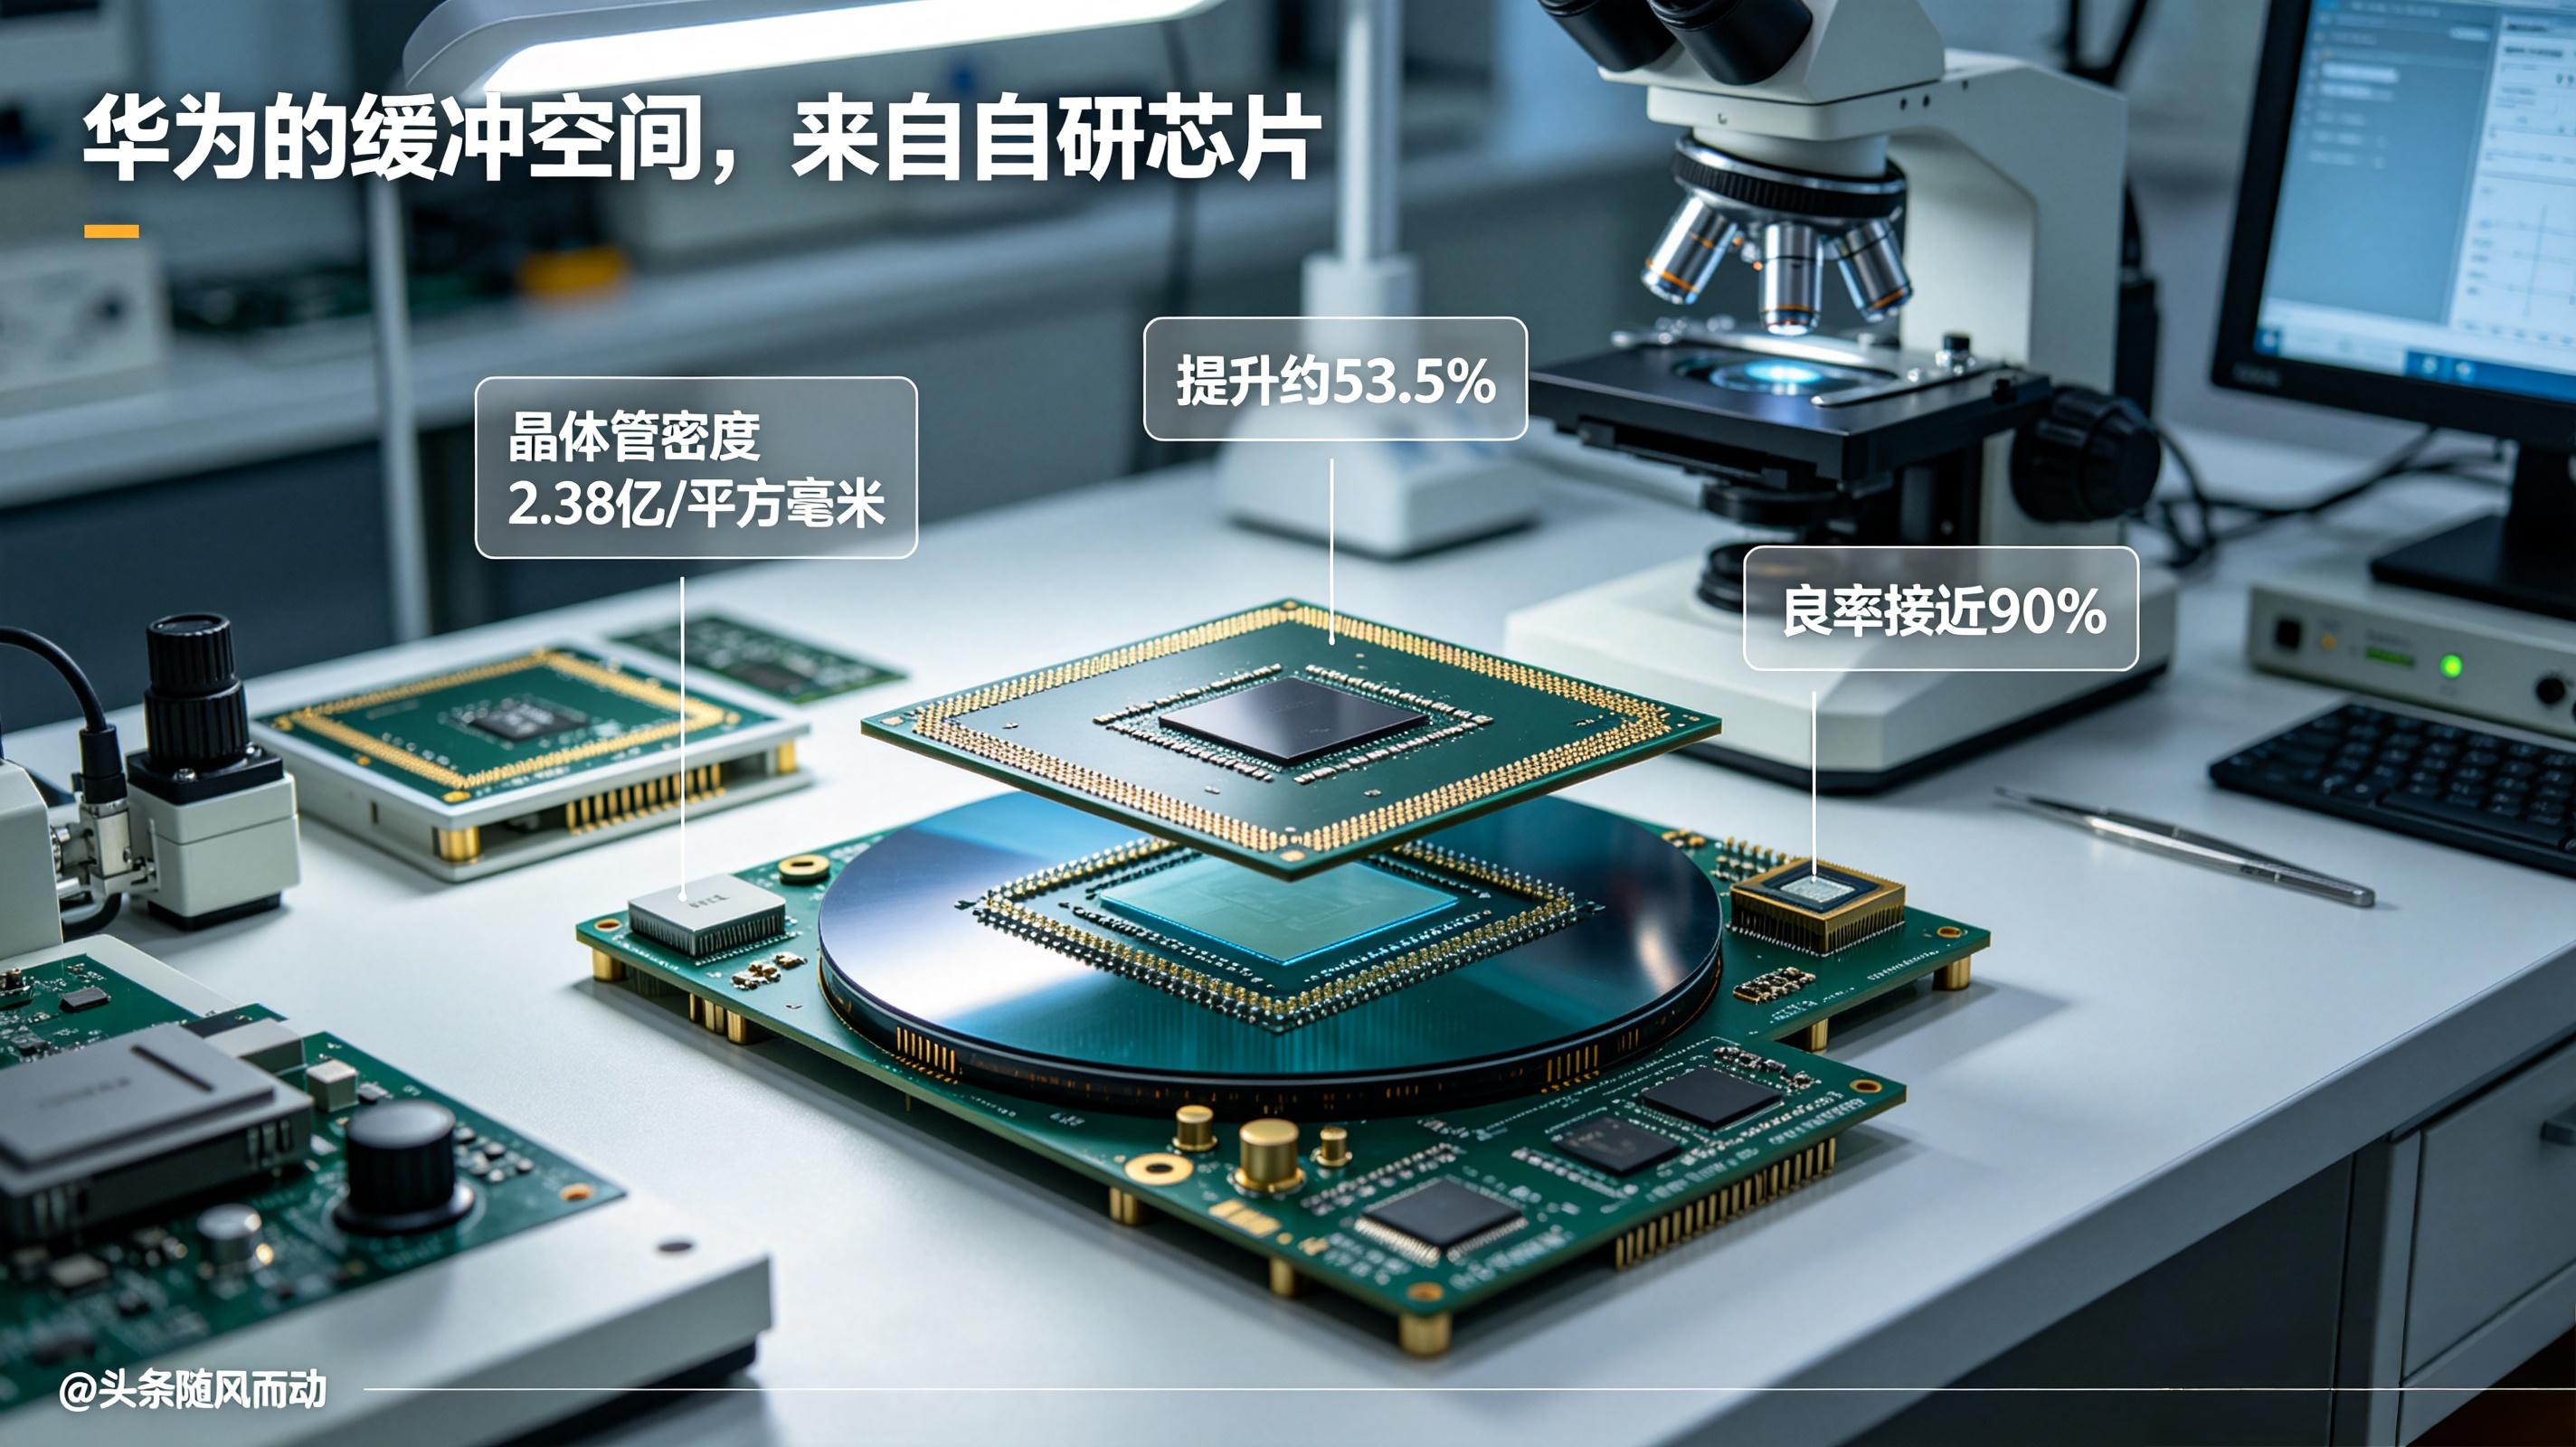
Mate90系列全系搭载麒麟9030/9035/9050/9050 Pro。其中麒麟9050 Pro采用“韬定律”逻辑折叠架构,把电路从平铺变成垂直堆叠,晶体管密度从每平方毫米1.55亿个提升至2.38亿个,提升约53.5%。CPU多核性能提升23%,GPU渲染性能提升40%,NPU性能拉升140%。
更关键的信号是良率。麒麟9050 Pro早期流片良率约30%,如今已提升至接近90%,麒麟系列整体年产能突破1亿颗。产能到位,才是真正的底气。
这里有一个容易被忽略的细节:华为这次把“韬定律”芯片下放到了标准版。麒麟9030虽然架构不如9050 Pro新,但GPU性能相比麒麟9020提升了54%。技术下放,是自研体系走向成熟的标志——只有当产能和良率不再是瓶颈,才敢全系标配旗舰芯片。
这才是其他国产厂商短期内最难追赶的壁垒。高通和联发科每年给什么芯片,你就得用什么芯片。华为可以自己决定每一档产品用什么芯片、什么时候下放、下放到什么程度。定价权、节奏权、供应链安全,全在自己手里。
鸿蒙的短板在补齐,但真正的杀招在AI
说华为没有短板,那是假的。
鸿蒙生态的应用适配问题仍然存在。B站和抖音在鸿蒙上没有完全适配,很多小功能缺失。专业软件方面,Adobe全家桶、AutoCAD等尚无原生鸿蒙版本。
但鸿蒙的进展也不慢。鸿蒙生态设备总量已超9亿,5000+头部应用启动原生开发,1500+完成全面适配。小艺日活已达1.8亿,日均唤醒30亿次。
真正值得关注的不是应用数量,是AI。
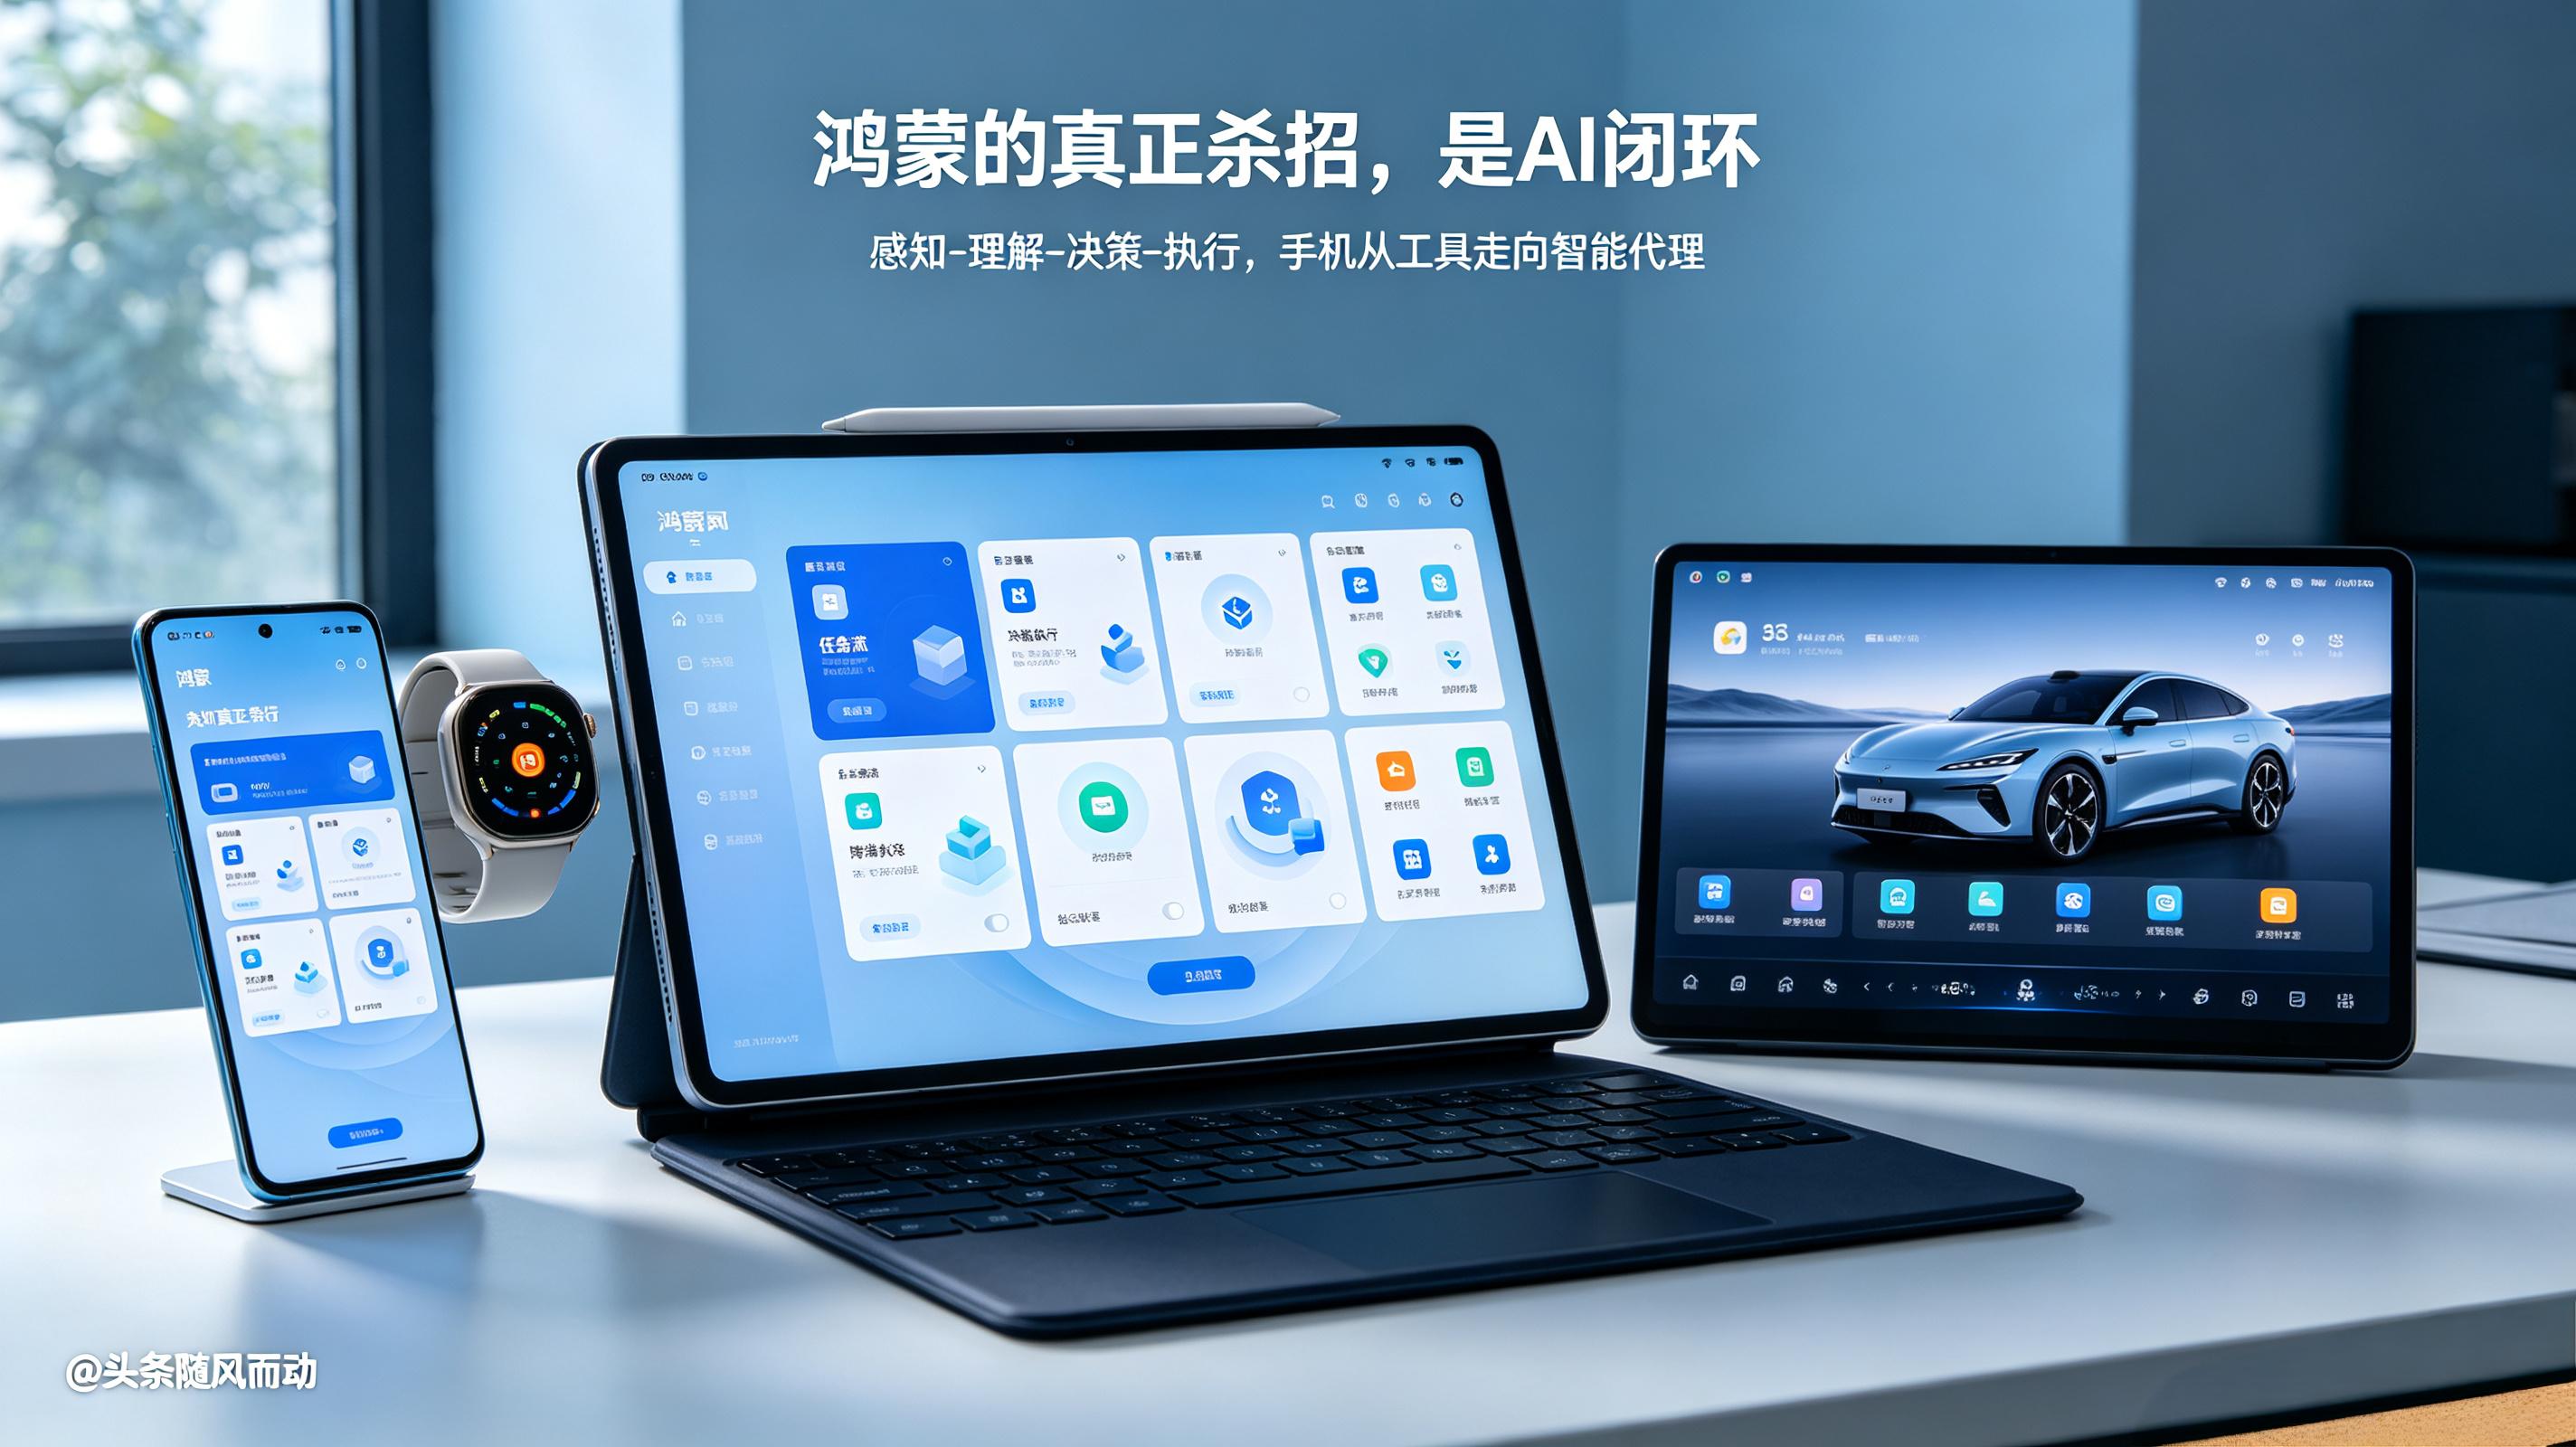
鸿蒙7构建了一套“感知-理解-决策-执行”的闭环系统。小艺智能体可感知200余项系统级用户数据,调用2100余项系统能力,接入500多个伙伴精选Skills和2000多个鸿蒙智能体,在跨端协作、系统操控、出行预约等复杂任务中实现自主执行。这不是简单的语音助手升级,而是手机从“工具”变成“代理”的方向性转变。
苹果的Apple Intelligence也在走类似的路,但两家公司的实现路径完全不同。苹果依赖云端算力和iOS生态闭环,华为依赖端侧算力和鸿蒙跨设备协同。前者更强在模型能力,后者更强在场景落地。
硬件是骨架,AI是灵魂。2026年第二季度,华为以23%的份额排名中国智能手机市场第一,苹果以18%排名第二。在万元以上市场,华为占据接近60%的份额。这个价位段,目前依然是华为和苹果的双人舞,其他国产厂商堆料堆了这么多年,依然没能挤上牌桌。
DeepSeek搬家昇腾,才是真正的大棋

9月30日,国庆前一天,DeepSeek宣布开源面向华为昇腾算力平台的基础设施组件,涵盖TileLang高级语言编译工具、计算库和分布式通信库,所有组件与此前面向英伟达平台的开源组件一一对应。
如果你只把这当作一次“国产适配”的例行公事,那就错过了这件事真正的分量。
过去几年,国产芯片适配大模型的新闻不少,但大多是“能在上面跑起来”的层面,刷个适配公告就没有下文了。DeepSeek这次做的是“搬家”——把在英伟达平台上打磨成熟的那套工具链,几乎完整地、成体系地搬到了昇腾上。
TileLang是DeepSeek从训练V3模型开始就在用的自研高级语言,用来写算子而不是直接调用CUDA。当它被移植到昇腾平台时,对昇腾Ascend C底层指令进行封装,开发者的代码逻辑几乎不需要重写。在多项关键测试用例中,计算与通信性能已接近硬件上限。
换句话说,DeepSeek从一开始就没把自己和CUDA生态绑死。
这不是DeepSeek一家的选择。智谱AI联合华为开源了GLM-Image,完全基于昇腾Atlas 800T A2完成全流程训练。阿里平头哥的自研AI芯片真武PPU累计出货已突破60万片。彭博行业研究调查显示,中国企业计划在未来12个月内将46%的AI加速芯片预算用于采购国内芯片,远高于目前的30%。
英伟达在中国AI芯片市场的份额从曾经的95%以上持续萎缩,黄仁勋去年10月曾坦言“已降至0%”。华为昇腾960超节点可扩展至4096卡规模,提供8 EFLOPS FP8算力,10万卡集群MFU相比传统集群提升2.75倍。这些数字背后,是国产算力底座从“能用”走向“好用”的关键转折。
为什么只有华为?
把手机和AI这两条线放在一起看,答案就清楚了。
国产手机厂商过去十年走的是一条捷径:高通芯片加安卓系统,自己专注做产品设计和渠道营销。这条路在行业增长期很管用,出货量上去了,市场份额拿到了。但当行业进入存量竞争、存储芯片成本暴涨、消费者换机周期拉长到3-4年的时候,这条路的天花板就暴露了。
没有自研芯片,你就没有成本缓冲空间。没有自研系统,你就没有生态协同能力。没有算力底座,你就没有AI差异化的可能。
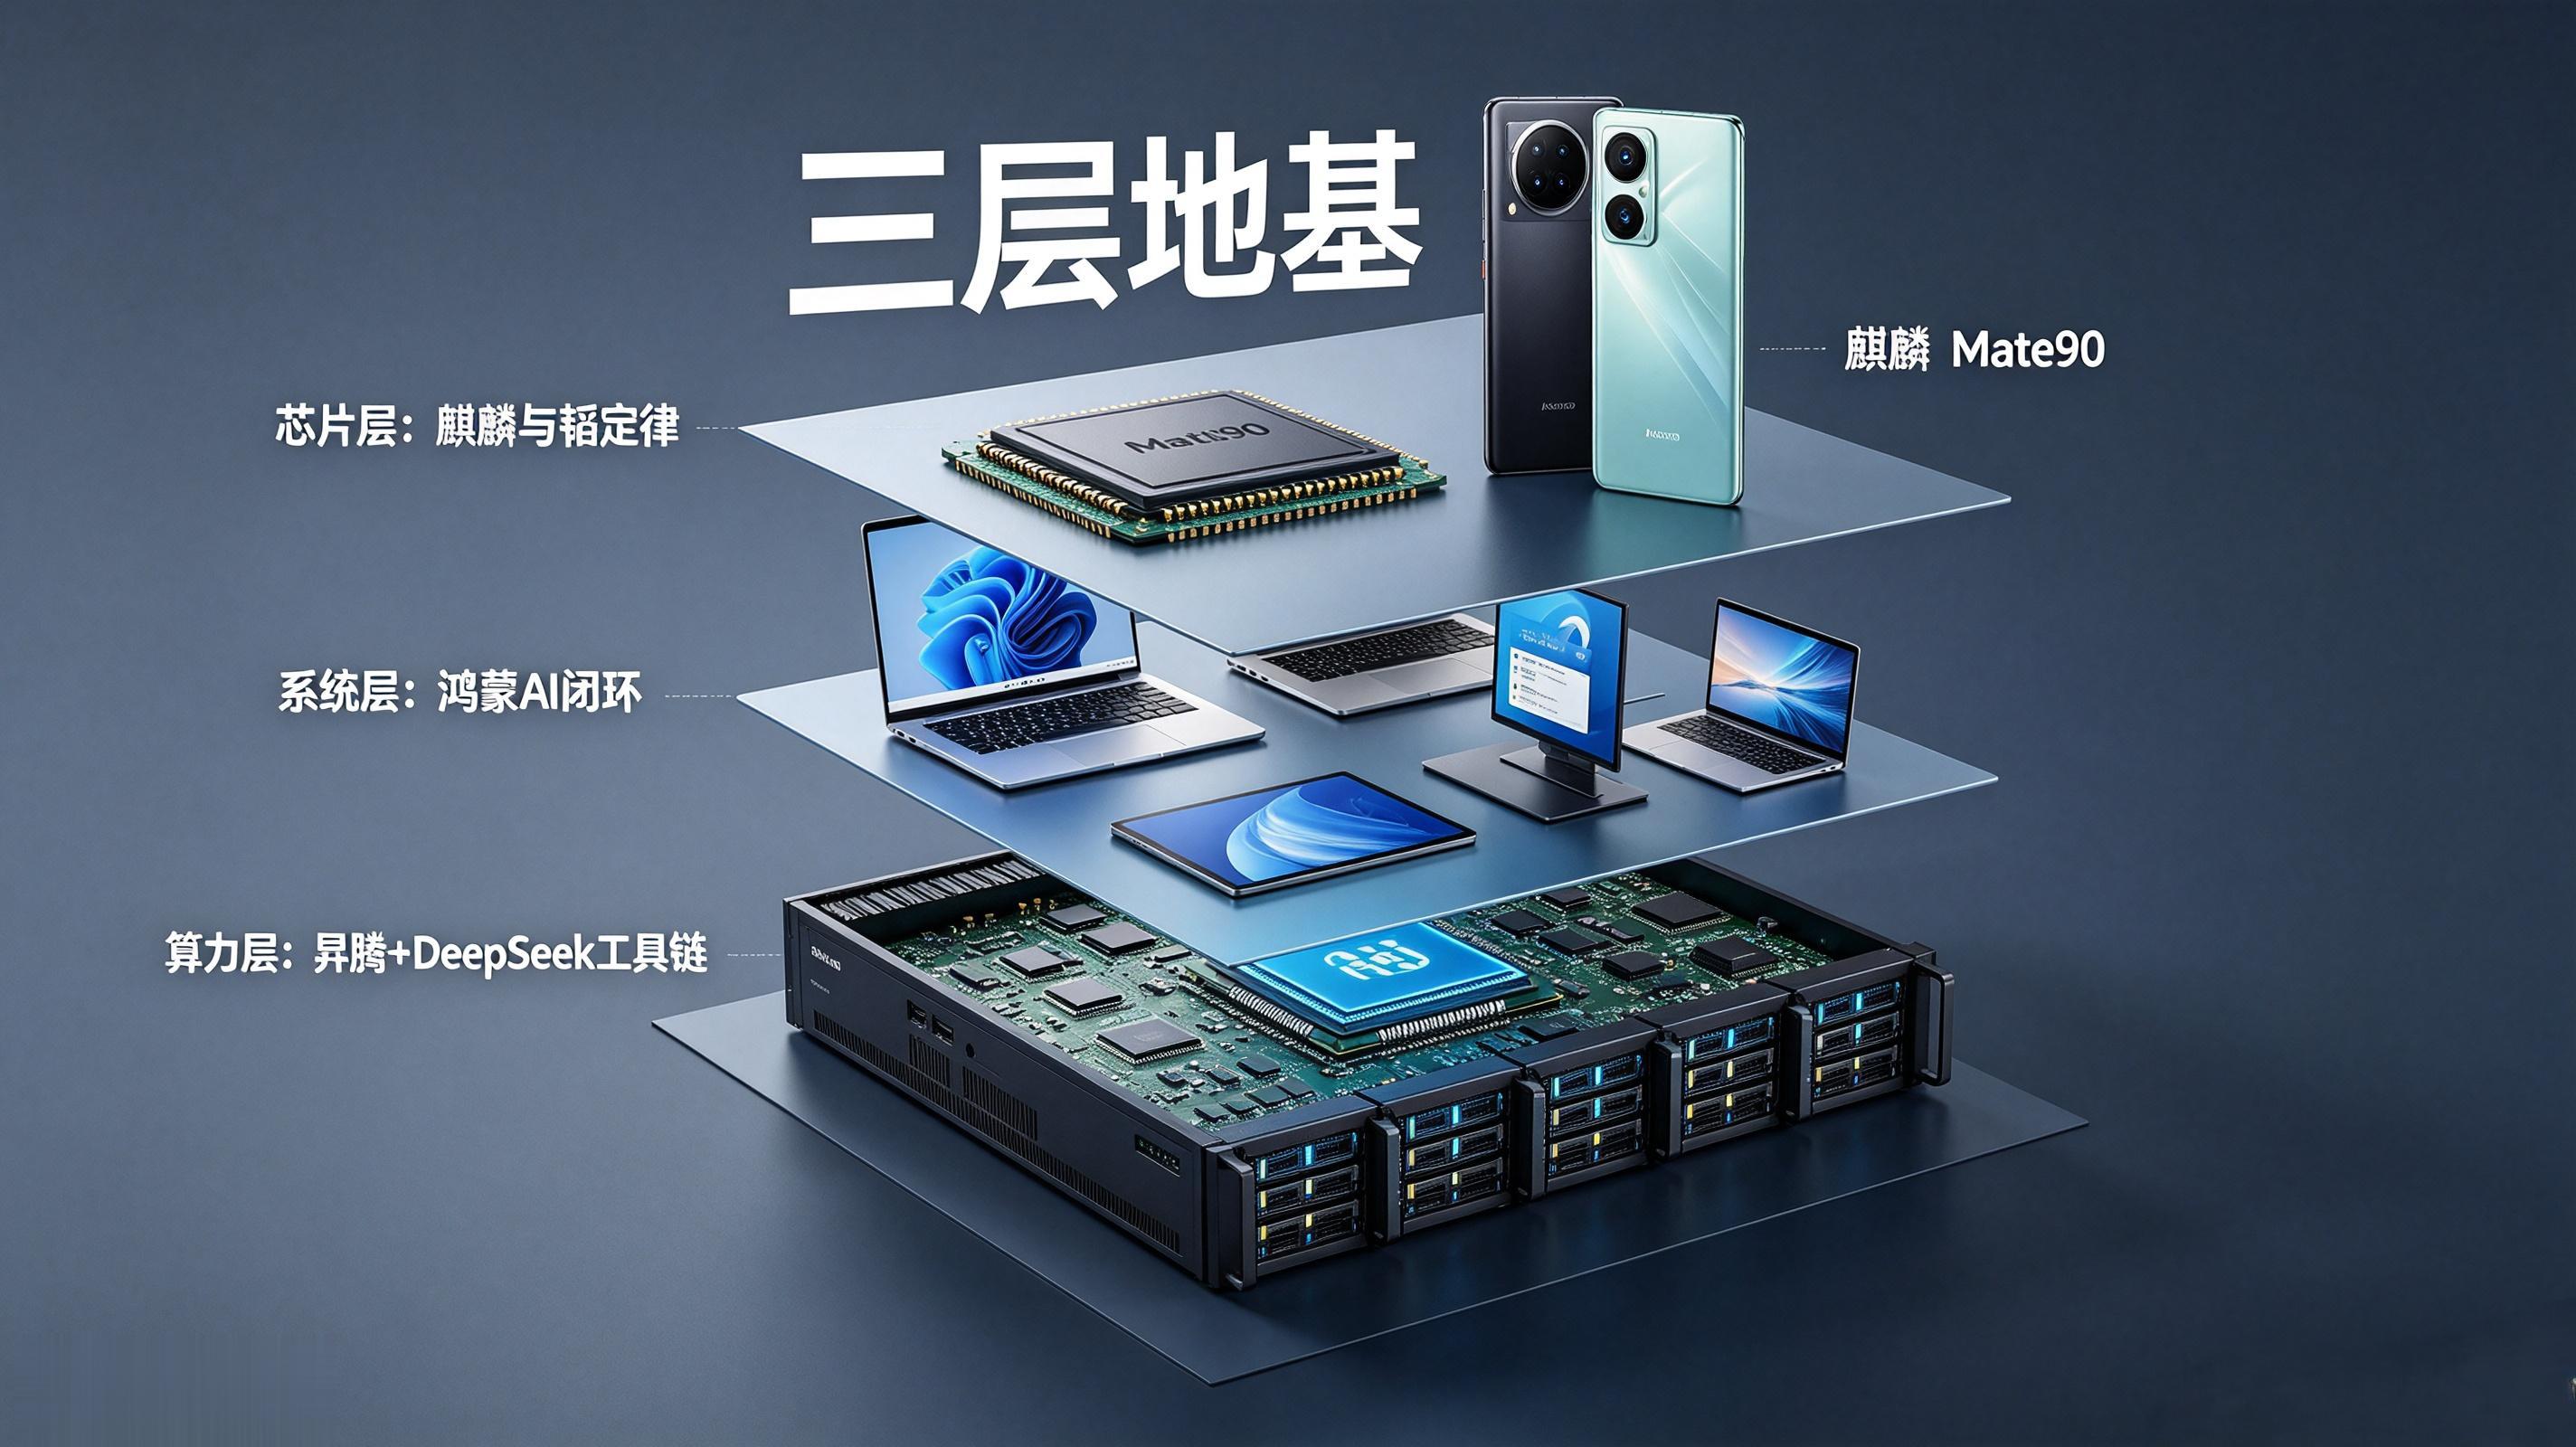
华为做的事情,本质上是在补三层地基:芯片层用麒麟和韬定律摆脱对先进制程的依赖,系统层用鸿蒙构建跨设备AI闭环,算力层用昇腾配合DeepSeek的软件工具链打通训练到推理的全链路。
三层地基都打完了,才有资格在万元以上的高端市场跟苹果坐在同一张桌子上。
2026年第一季度,华为手机出货中4000元以上机型占比高达59%,远超国内其他品牌普遍20%以下的水平。这个数字说明的不是华为“卖得贵”,而是华为“敢卖贵”——因为它有别人没有的东西。
当然,挑战依然存在。华为高端芯片的先进封装国产化率仍不足10%,混合键合间距、晶圆翘曲、对准精度等工程难题需要未来三到五年持续攻关。Counterpoint预测,苹果入局折叠屏首年将拿下全球约25%的份额,华为约24%,几乎贴身。
这场高端局远没到分出胜负的时候。但至少有一点已经确定:能跟苹果在这个擂台上掰手腕的,目前只有华为一家。
英伟达市值逼近6万亿美元,是AI时代的注脚。而华为在做的,是让中国在AI时代不只有注脚的资格。