先抛一个不太起眼的数字:美国国会联合经济委员会最新一份月度债务报告显示,2026财年美国联邦政府的净利息支出占总支出的比例已经涨到13.95%,2027财年预计14.25%,2028财年冲到14.94%。什么意思?
美国政府每花出去100块钱,就有将近14块是拿去还利息的,而且这个比例还在往上走。同一份报告里还有一个数字:2026年8月,美国全部可流通国债的平均利率是3.475%,五年前这个数字只有1.458%——翻了一倍多。
这才是打开今天这个话题的正确姿势。40万亿美元的国债总额固然吓人,但真正咬人的不是总量,而是利息滚起来的速度。
2026年8月18日美国国债正式突破40万亿美元,距离上一个39万亿关口——2026年3月——只过了不到5个月。到9月中旬,这个数字稳定在40.05万亿附近。

同期美国10年期国债收益率报4.98%,距离5%只差一步之遥。一台印钞机在拼命转,另一台利息计算器也在同步转,两台机器谁也停不下来。
我个人的第一个判断是:美国这本账已经进入了"利息倒逼发债、发债推高利息"的自反馈阶段。以前借钱是为了花钱,现在借钱有相当一部分是为了还上一笔的利息。
这个循环一旦成型,靠内部改革几乎无解——因为无论砍开支还是加税,在美国的政治结构里都推不动。剩下唯一的出路,就是让全世界继续借钱给它,而且要按它开出的价格借。
可问题恰恰出在这儿——世界不太愿意按老价格给了。看一组对比更清楚。截至2026年6月,海外投资者持有的美国国债总额约9.299万亿美元。
日本仍然是最大海外债主,持仓约1.116万亿美元;英国这一年靠着避险资金流入爬到了第二位,持仓9399亿美元;截至 2026 年 6 月中国大陆持有美债 6334 亿美元,为 2008 年以来最低。按美国财政部 TIC 存量口径,过去一年持仓规模下降约 980 亿美元;TIC 数据受债券市价、跨境托管账户转移影响,不完全等于主动卖出减持规模。
与此同时,中国央行连续21个月增持黄金,到2026年7月黄金储备达到7608万盎司。一边卖美元资产、一边买黄金,方向再清楚不过。
有些朋友总喜欢把中国减持解读成"金融战开火",我倒觉得没必要往阴谋论上靠。这更像一个大型机构做的常识决定:当借款人的利息负担已经吃掉预算的十四分之一,且没有任何逆转迹象,你作为债主还愿意继续加仓吗?
加拿大、比利时、法国这一年也在不同幅度减持,行为逻辑完全一致。所谓"美债无风险"这块金字招牌,2026年正在被市场自己重新定价——你要我买?
行,加息。加息之后美国的利息账单又更沉,然后再逼着新一轮加息卖债。这就是一个负反馈循环的开局。
聊完美国,再看日本。日本政府债务余额折合美元约8.6万亿,债务与GDP之比长期在230%以上,IMF最新估算2026年约在204%的水平。这个比例是全球主要经济体里最高的,但奇怪的是,全世界都不太担心日本会爆雷。为什么?
因为日本这本账的性质跟美国完全不一样——它90%以上是"日本人自己买给自己"的。日本央行拿走了大头,剩下散落在本国的银行、保险、养老金和居民手里。
你可以理解成一家人内部打的借条:爹欠儿子的、儿子欠老娘的,账面数字滚得再高,也基本不会被外人挤兑。但日本也有自己的死结。
它的债本质上是"人口红利终结的沉没账"——过去三十年,日本用国家举债对冲少子老龄化:养老金要发、医保要报、地方财政要转移支付。这些钱花出去之后没有形成新的增长引擎,纯粹维持社会运转。
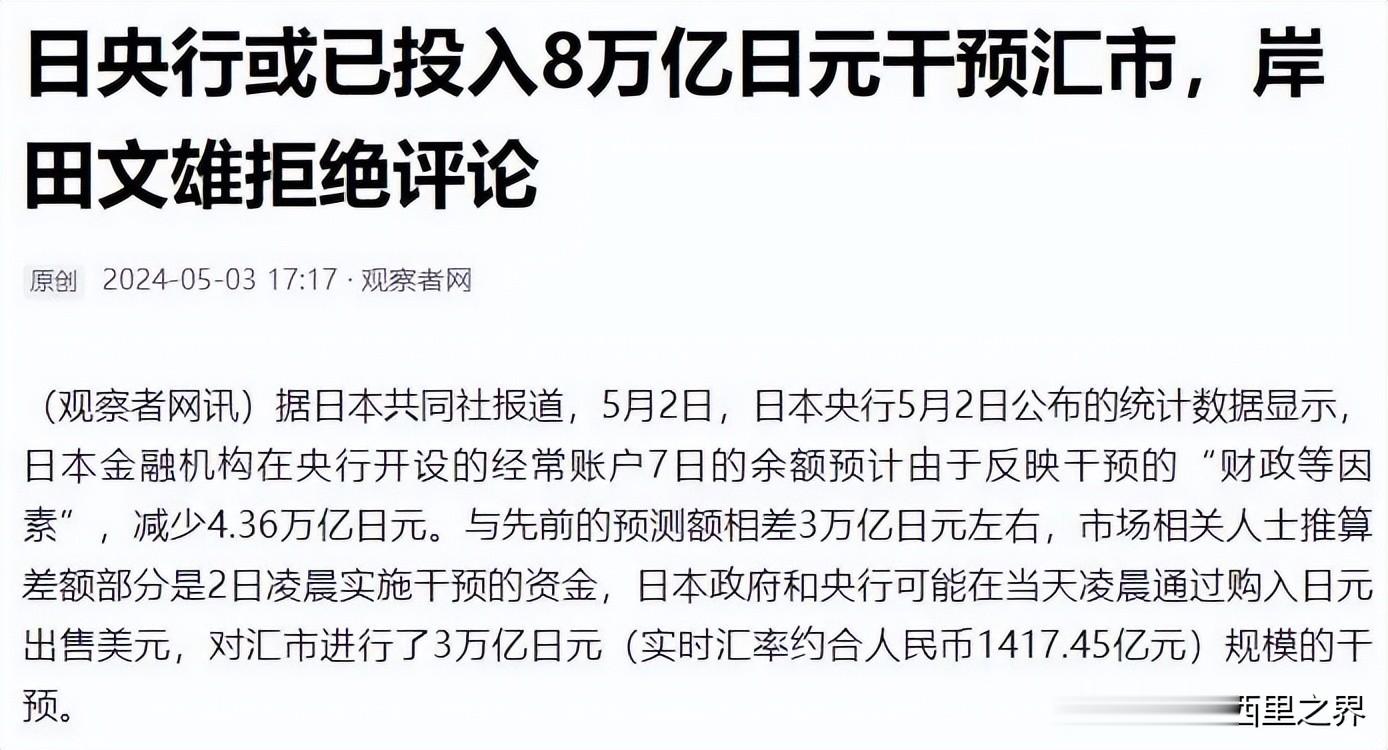
所以日本的债不会爆,但也基本不会消化,就那么静静地摊着。更麻烦的是,日本央行退出负利率之后,2026年9月日本10年期国债收益率已经涨到2.98%,比几年前的0.几个百分点高出一个数量级。
过去几十年靠零利率养起来的债务规模,现在开始真金白银地付利息了,这一转弯对日本财政不算轻松。再说中国。
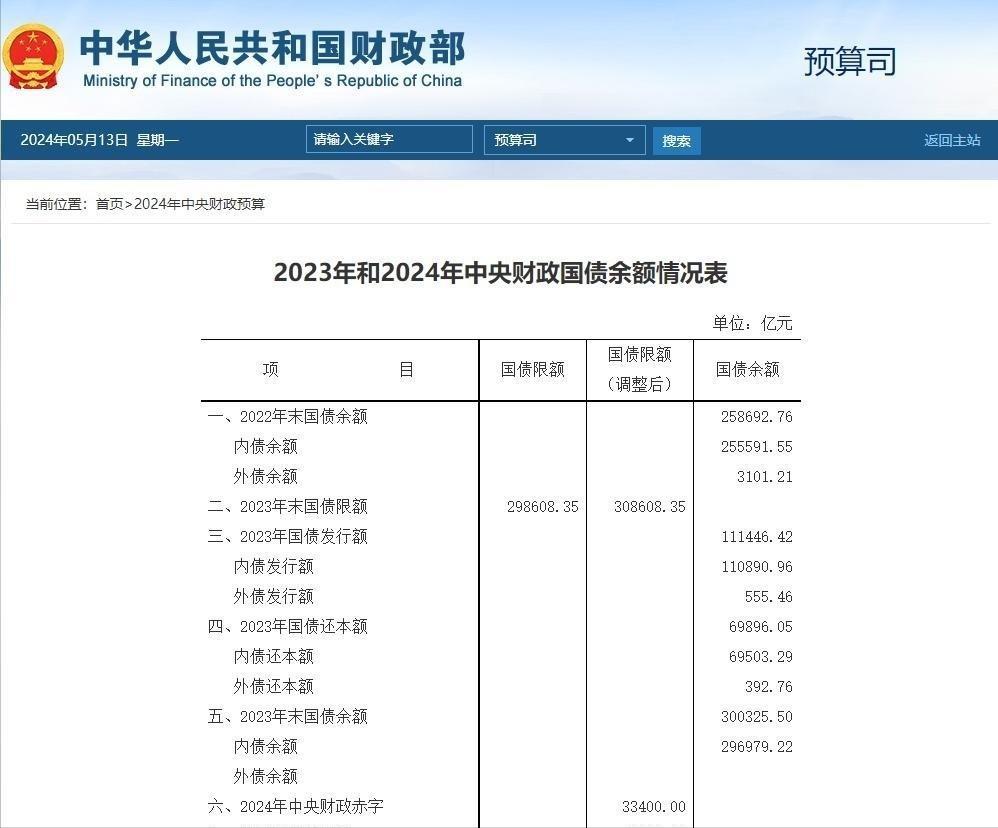
截至 2025 年末,我国法定政府债务余额 96.05 万亿元,其中国债 41.23 万亿元,地方政府法定债务 54.82 万亿元(一般债 17.51 万亿,专项债 37.31 万亿);截至 2026 年 6 月末,法定政府债务余额突破 101 万亿元(含国债 + 地方政府法定债务,含少量非债券形式存量债务,不含地方隐性债务)。
这个数字如果只看绝对值,也确实不小。但结构上有两个特点必须看清楚。第一,大头在地方,不在中央。而地方债里,专项债又是大头。专项债是什么?
是绑定具体项目、以项目自身收益还本付息的债——修地铁、修水利、建产业园、搞城市更新、上5G基站。钱是有明确去向的,负债的另一边挂着实实在在的资产。
这跟美国那种借来直接发福利、打仗、减税完全是两码事。第二,中国政府外债占比极低。中央政府外债余额只有2493.7亿元人民币,占中央政府总债务不到6%。绝大多数债权人是中国居民和金融机构。
这条结构上跟日本反而更像——自己借自己的钱,主动权攥在自己手里。我个人的第二个判断是:三国政府负债表面上都叫"债",性质其实是三条完全不同的路径。
美国是"消费型透支",借的钱化成了福利、军费、减税补贴,没有形成资产;日本是"内债型自持",账面天文数字但风险可控,主要代价是长期低增长;中国是"投资型转化",负债对应资产,短期确实有地方财政压力和一些低效项目,但性质上跟前两者不能类比。
看不清这层差异,就会被"负债"两个字本身带偏节奏。当然我不想把中国的账美化——地方债里确实有一批项目短期回不了本,隐性债务也是这几年财政部反复化解的重点。
但这跟一个国家整体的偿债能力和资产质量是两个层面的问题,不能混为一谈。中国这几年在做的事,说白了就是一边化债、一边继续把钱投到有回报的方向上——新能源、半导体、AI基础设施、5G网络、抽水蓄能。
这些东西可能三五年内看不见现金流,但十年后会看得见。这种"用时间换空间"的做法,是有主权货币、有内部储蓄、有产业升级路径的国家才玩得起的。

美国玩不起,因为它借的是全世界的钱;日本玩不完,因为它没有增长引擎接续。把这三本账摊在一起,一个更大的图景才显现出来:全球正在告别过去二十年那个"零成本举债"的时代。
2026年主要经济体的10年期国债收益率——美国4.98%、英国5.35%、法国4.45%、日本近3%——比前几年翻了几倍。这不是短期波动,是一个大周期的转弯。
伊朗战事推高油价、供应链重构推高成本、地缘冲突推高避险溢价,这三股力量叠加,把全球利率中枢生生抬了起来。谁的债务结构最脆弱、谁的资产回报最不匹配,谁就先被这股力量掀翻。对普通人来说,我最想说三句话。第一,别再指望利率回到"白菜价"。
美元收益率上台阶之后,人民币这边也很难独自维持超低利率,理财收益、房贷利率、企业融资成本都会被慢慢重估,做长期规划要按新的坐标来。第二,资产配置的逻辑变了。
过去闭眼买美债、买美股就能吃"信用红利"的时代结束了,黄金、能源、粮食这些实物资产在悄悄回归战略位置——各国央行连续增持黄金已经把话说到明面上了。第三,也是最要紧的一条——警惕那些只拿"负债总额"当唯一标准的叙事。
40万亿也好、8.6万亿也好、100万亿元也好,数字背后的还款能力、资产质量、货币主权和外债占比才是真正的胜负手。看不懂结构,就容易被数字唬住。
三个大国踩在同一根钢丝上,但脚下的地基完全不一样。有人踩在自家的地板上,有人踩在还没建好的桥上,有人踩在别人家的屋顶上。
风一起,谁先摇晃、谁站得住,全在这层没写在账本上的东西里。