本文共 2651字
阅读预计 6分钟
作者|邓徐伟勤本期编辑| 王智本期审核 | 余佳轩
图源: “澜湄国传”微信公众号
2026年9月3日,肯尼亚总统鲁托在卡贾多郡公开向印度塔塔化工下达逐客令,斥责其“什么都没建”,勒令“卷铺盖走人”,并向民众发问:“难道我们是别人的奴隶吗?”
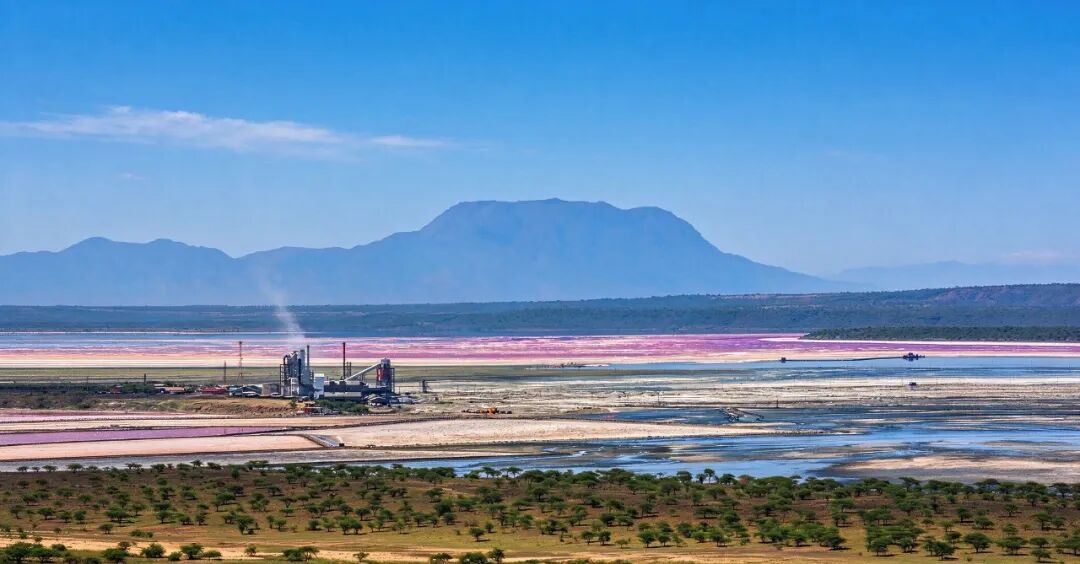
塔塔化工在当地的马加迪湖经营着塔塔化工马加迪公司(TCML),这是非洲最大的天然纯碱生产商,该公司也自诩“肯尼亚经济的支柱”。一国元首公开要求外企撤离,背后是两个更值得深究的问题:资源民族主义为何回潮?“印度制造”为何屡屡碰壁?
一、一纸逐客令背后
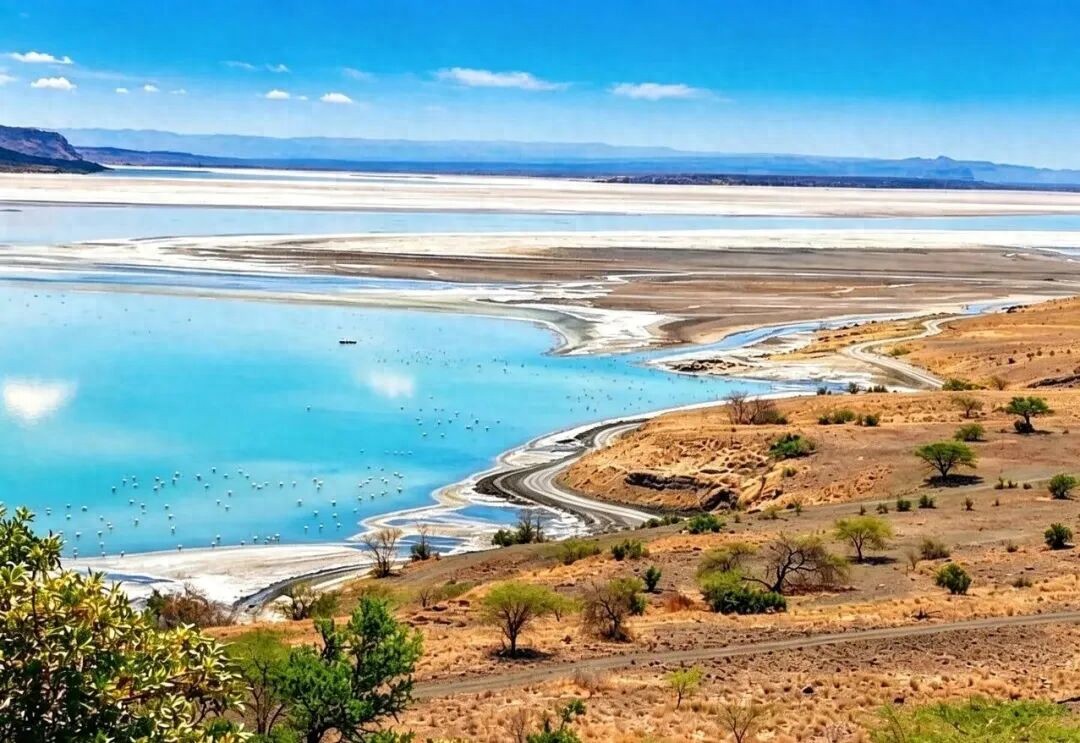
肯尼亚是全球第四大天然纯碱生产国,约占全球产量的1%。而马加迪湖位于肯尼亚南部卡贾多郡,距肯尼亚首都内罗毕西南约120公里,孕育着一座资源丰富的天然碱矿床,是肯尼亚碱矿产能的绝对支柱。2005年,塔塔化工收购英资Brunner Mond集团,接手运营马加迪湖碱矿。
但近期,肯尼亚政府与塔塔化工就马加迪湖的碱矿生产摩擦不断。
2026年7月28日,肯尼亚矿业、蓝色经济与海事事务内阁部长哈桑·阿里·乔霍(Hassan Ali Joho)依据《矿业法》和相关条例,下令TCML暂停采矿并停止纯碱出口。该部门列举了七类TCML未解决的合规问题,包括肯尼亚国民雇佣与技能转移不足,环境标准未达标等。
2026年9月3日,肯尼亚总统鲁托亲自下场,对TCML下达了逐客令。鲁托表示,投资者应在当地建立加工基地,而不仅仅是开采和出口原材料。
目前,纠纷仍悬而未决,但这场争执的政治信号已经相当清楚。在肯尼亚政府看来,外资企业不能只把资源运出国,还要在资源所在地留下足够的利益。
二、印度财阀全球“扫货”,
为何带不动本土制造?
图源:“澜湄国传”微信公众号
肯尼亚对塔塔的逐客令,只是故事的表面。塔塔在非洲的进退两难,折射出一个更深的悖论:为什么塔塔、阿达尼、信实这样的印度大型集团,能够在海外迅速获得资产、品牌和市场,却没有把同样的力量充分转化为印度国内的制造业竞争力?
塔塔集团通过塔塔咨询服务、捷豹路虎、塔塔钢铁、塔塔化工等业务,形成了覆盖多个国家和行业的全球版图。阿达尼集团的海外布局则更多集中在能源、港口、物流、基础设施和资源等领域。信实集团从石化业务出发,扩展到通信、零售、能源和数字平台。2025年,印度企业出境并购达162起、金额182亿美元,约为上一年度的三倍。印度企业的全球并购,已成为本国媒体的常态报道。
印度企业在海外扩张的竞争力为何如此强劲?
一是印度大型集团具有较强的融资和并购能力,擅长把资本、政策资源、金融工具和大型项目组织起来,形成跨行业、跨地区的资产组合。收购一家成熟的欧洲企业,可以迅速获得国际品牌和技术;投资一个海外资源项目,可以直接进入全球供应链。二是印度拥有大量熟悉英语、国际法律、会计和管理的人才,在跨国谈判、国际融资、全球采购和并购整合方面具备一定优势。三是印度企业擅长在复杂市场中经营,印度国内市场层次多、规则复杂、基础设施并不均衡,大型企业在这样的环境中积累了成本控制、政策协调和多元市场管理经验,这些经验在非洲、南亚和中东等新兴市场往往有一定适应性。
但资本和管理能力,并不等于完整的制造业能力。
捷豹路虎拥有的品牌、工艺和技术,主要是欧洲汽车工业长期积累的结果。塔塔钢铁在欧洲经营,也要依靠当地成熟的工业基础和供应商体系。塔塔化工在肯尼亚经营矿产项目,也依托的是当地资源条件、生产设施和全球销售网络。海外资产被印度集团收购,并不意味着这些资产背后的技术体系会自动转移到印度国内。
2014年,莫迪政府推出“印度制造”(Make in India)计划,目标将制造业占 GDP 比重提升至25%。但颇具讽刺意味的是,近年来印度制造业占GDP比重不升反降,从16.7%跌至15.9%,目标期限一再推迟。
印度国内制造业面临哪些发展制约?物流和电力成本偏高,土地和劳工制度较复杂,中小企业供应链分散,技术工人不足,研发投入有限,许多高端设备和关键零部件仍依赖进口。企业在海外收购成熟资产,可能比在印度国内从零建设一条完整产业链更快,也更容易获得回报。
资本回报率的差异也在发挥影响。能源、通信、港口、地产、金融、基础设施和资源项目,往往能够带来较快、较大的投资回报。精密制造、基础研发和供应商培育则需要长期投入,收益慢、风险高。大型集团有能力投资制造业,并不意味着它们一定会把最多资本投向制造业。
企业目标与国家工业化目标也并不完全一致。企业关心投资回报、市场份额和股东价值,政府关心就业、出口、技术扩散和产业链完整。收购一家海外企业可能对集团最有利,但未必能明显改善印度国内的供应链、人才和技能体系。
因此,海外扩张与本土制造恰是同一枚硬币的两面。正因本土根基薄弱,资本更倾向出海收购现成资产。而越依赖海外收购,本土产业培育便越被忽视。
三、资源国的“算盘”,变了?
图源:“澜湄国传”微信公众号
肯尼亚对塔塔的逐客令,不只是印度企业的问题。它同时折射出资源国心态的深刻变化,这一变化的动因是资源民族主义——这才是“塔塔们”在海外越来越难“只开采、不加工”的根本原因。
资源民族主义并非新现象。20世纪中叶,非洲和拉美国家独立后曾掀起国有化浪潮;1990年代全球化时期,资源国重新向外资开放;进入21世纪,大宗商品价格上涨使资源国议价能力增强。而本轮回潮的新变化在于,诉求已从“资源归谁”扩展到“资源在哪加工”“产业链由谁控制”。
肯尼亚正是这一趋势的缩影。鲁托政府将矿产本地加工列为核心经济战略,目标是把矿业占GDP比重从约1%提升到2030年至少10%。2026年5月,鲁托在非洲前瞻峰会宣称,“非洲只出口原矿、增值在别处的模式属于过去”;6月,他在布鲁塞尔提出“Make it in Kenya”的口号。
本轮回潮的动因可归纳为四个方面:一是能源转型和地缘博弈使关键矿产升格为战略资产;二是疫情后发展中国家财政压力加大,提高税费、重谈合同成为较快见效的政策工具;三是资源国寻求向价值链上游攀爬,将矿产禀赋转化为工业化资本;四是地方政治因素——总统在资源所在地公开批评外资,既是在谈经济发展,也是在回应地方选民。
归根结底,资源国的诉求已经从“资源归谁”升级为“产业链由谁控制”。肯尼亚对塔塔的逐客令,正是这一诉求的集中体现。
四、结语
发展中国家的工业化,既不能靠外资承包,也不能靠打包外资。
对肯尼亚而言,资源是工业化的起点,而不是终点——政治口号与外交要价换不来产业发展。对印度而言,海外扩张可以造就世界级企业,却无法造就世界级制造大国。收购的品牌难以在本土产业土壤中生根,服务出口的外汇不会自动转化为车间里的制造能力。
14亿人口的发展中经济体,若制造根基不牢,财阀的海外成就便只是少数大型企业的独舞。
作者简介:邓徐勤伟,南亚小组成员,中国人民大学历史学院世界史硕士生
本文转载自“澜湄国传”微信公众号2026年9月23日文章,原标题为《肯尼亚对塔塔下“逐客令”:“印度制造”为何碰壁》 。
本期编辑:王智
本期审核: 余佳轩
*前往公众号后台发送“编译”,即可查看往期编译合集
政报·102期 | 为保2024大选,印人党打算收割这个群体的选票了.....
经报·96期 | 印落后中国16.5年,但正在快速缩小差距!军报·34期 | 印国防工业大崛起?美国居然是印军火最大购买国重磅 | 第二届“李了文南亚研究奖”及“李了文南亚研究奖学金”评奖公告
评论 | 对比中越印历史经济增速,才发现本土科技企业有多关键!
欢迎您在评论区留下宝贵的意见或建议,但请务必保持友善和尊重,任何带有攻击性和侮辱性语言的留言(例如“阿三”)都不会被采用。