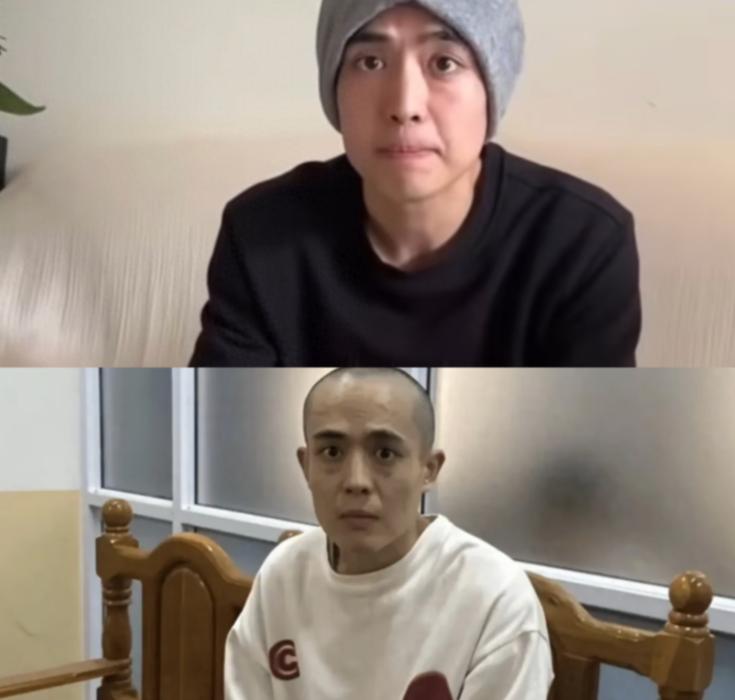
人救回来了,债却跟着回了家 演员王星在缅北电诈园区的遭遇,随着央视纪录片《缅北电诈覆灭纪实》播出,再次刺痛公众。
最让人唏嘘的不是被诱骗拐卖的惊险经历,而是一个现实困境:在园区人身被控制、遭受胁迫之下刷脸办理的网贷,获救回国之后,债务仍然登记在他名下。
王星2025年1月被虚假拍戏通告诱骗至泰国,随后被偷渡送入缅甸妙瓦底电诈园区,短短四天内被三次转卖。手机被没收,人身自由完全被剥夺。犯罪团伙胁迫他完成人脸识别,在多家网贷平台借出数万元,资金直接转入境外账户,王星一分钱都没有拿到。
债务却完整记在他名下。获救回国后,催收电话持续打来。为了防止征信留下不良记录,他选择每月四千余元分期还款,三年合计约十四万四千元。收入拮据时只能向女友借钱周转,购房计划和婚期被迫推迟。
这笔本人没有使用的借款,到底该不该偿还?法律条文本身很清晰。《民法典》第一百五十条规定,一方或者第三人以胁迫手段,使对方在违背真实意思的情况下实施的民事法律行为,受胁迫方有权请求人民法院或者仲裁机构予以撤销。
借贷合同一旦被法院撤销,合同自始无效,还本付息义务随之消灭。条文清晰,但落地维权门槛很高。
第一道门槛是举证。电诈园区属于封闭环境,手机被收缴,王星很难留存“刷脸时遭受胁迫”的直接证据。
网贷平台的逻辑很直观:人脸核验通过,即为本人操作,一般不会自行撤销债务。拘禁、胁迫发生在境外封闭园区,很难留存书证、监控录像或者第三方证人,当事人单方陈述证明力有限。
想要推翻“本人自愿操作”的表面证据,举证难度极大。
第二道门槛是期限与征信压力。依据《民法典》第一百五十二条,受胁迫的撤销权,应当在胁迫行为终止之日起一年内行使,属于除斥期间,不存在中止、中断。一旦超过期限,当事人丧失撤销合同的权利。
即便提起民事诉讼,案件审理周期漫长,但催收、征信上报不会等待判决。征信一旦留下逾期记录,购房、信贷、部分求职都会受到影响。受害者面临两难:起诉维权耗时耗力、结果不确定,期间征信可能受损;选择按期还款,保住征信。
单纯出于避免征信恶化而被动还款,并不当然等同于法律上认可债务、放弃撤销权,但会增加后续诉讼举证与说理难度。不还钱,征信有受损风险;选择还款,后续诉讼的举证难度上升。
这起事件暴露出深层问题:网贷平台风控体系,只能核验“是不是本人刷脸”,无法识别操作背后是否存在人身胁迫。
人脸识别被用作身份核验手段,但无法区分是本人自愿操作,还是在被拘禁、暴力胁迫状态下被迫完成核验。
两种场景,在系统日志上没有区别。平台缺乏识别“非自愿借贷”的机制,放款资金流向境外涉诈账户这类异常交易特征,本应在放款环节被风控识别拦截。
风控难以拦截犯罪团伙,事后却以人脸核验有效为由,向被胁迫的受害者追索债务。这套风控逻辑,容易将跨境犯罪带来的风险转嫁给受害者。
作恶的犯罪嫌疑人已经被提起公诉。2026年8月,上海市人民检察院第二分院对王某军、张某飞、毋某龙等17名被告人提起公诉,罪名包含拐卖妇女罪、非法拘禁罪、抢劫罪、绑架罪。跨境人口贩卖链条正在被依法打击。但受害者背负的债务难题,仍需要民事途径解决。
打击犯罪是正义的一面;另一面现实是,被犯罪侵害的受害者,回国后还要面对债务与征信的压力。 国内已有同类案例,法院认定网贷平台审核存在漏洞,通过调解由平台承担部分损失,并消除受害人不良征信记录。
这说明平台并非天然免责,关键看法院能否认定平台在放款审核环节存在过错。
遭遇同类困境的受害者,律师给出多渠道同步维权方案。第一时间向公安机关报案,拿到报案回执,刑事案卷材料是民事诉讼中证明胁迫事实的核心证据。同步向网贷平台发送书面异议函,附上报案材料,申请暂停催收、暂缓报送不良征信。
同时向银保监部门、人民银行征信中心提交投诉,申请征信异议处理。平台持续追索债务的,可以提起民事诉讼,请求法院撤销借贷合同,消除不良征信记录。即便维权期间征信暂时受损,拿到生效胜诉判决后,可以凭判决书向征信中心申请异议,修正征信记录。
真正值得反思的,不是王星个人要不要还钱,而是这套制度如何减少受害者陷入“不得不还”的困境。法律赋予受害者撤销合同的权利,但受害者往往卡在举证、诉讼周期、征信压力三重障碍。人脸识别技术只能识别身份,识别不出背后的胁迫。
法律认可胁迫情形下民事行为可撤销,但受害者举证成本过高。网贷平台在追求放款效率的同时,应当完善针对疑似胁迫、跨境人口贩卖场景的风控处置通道;
征信系统面对已刑事立案的胁迫借贷案件,可探索配套的临时处置机制,不必让受害者只能选择“先还钱保征信”。这些制度层面的完善,远比单一案件的债务争议更重要。