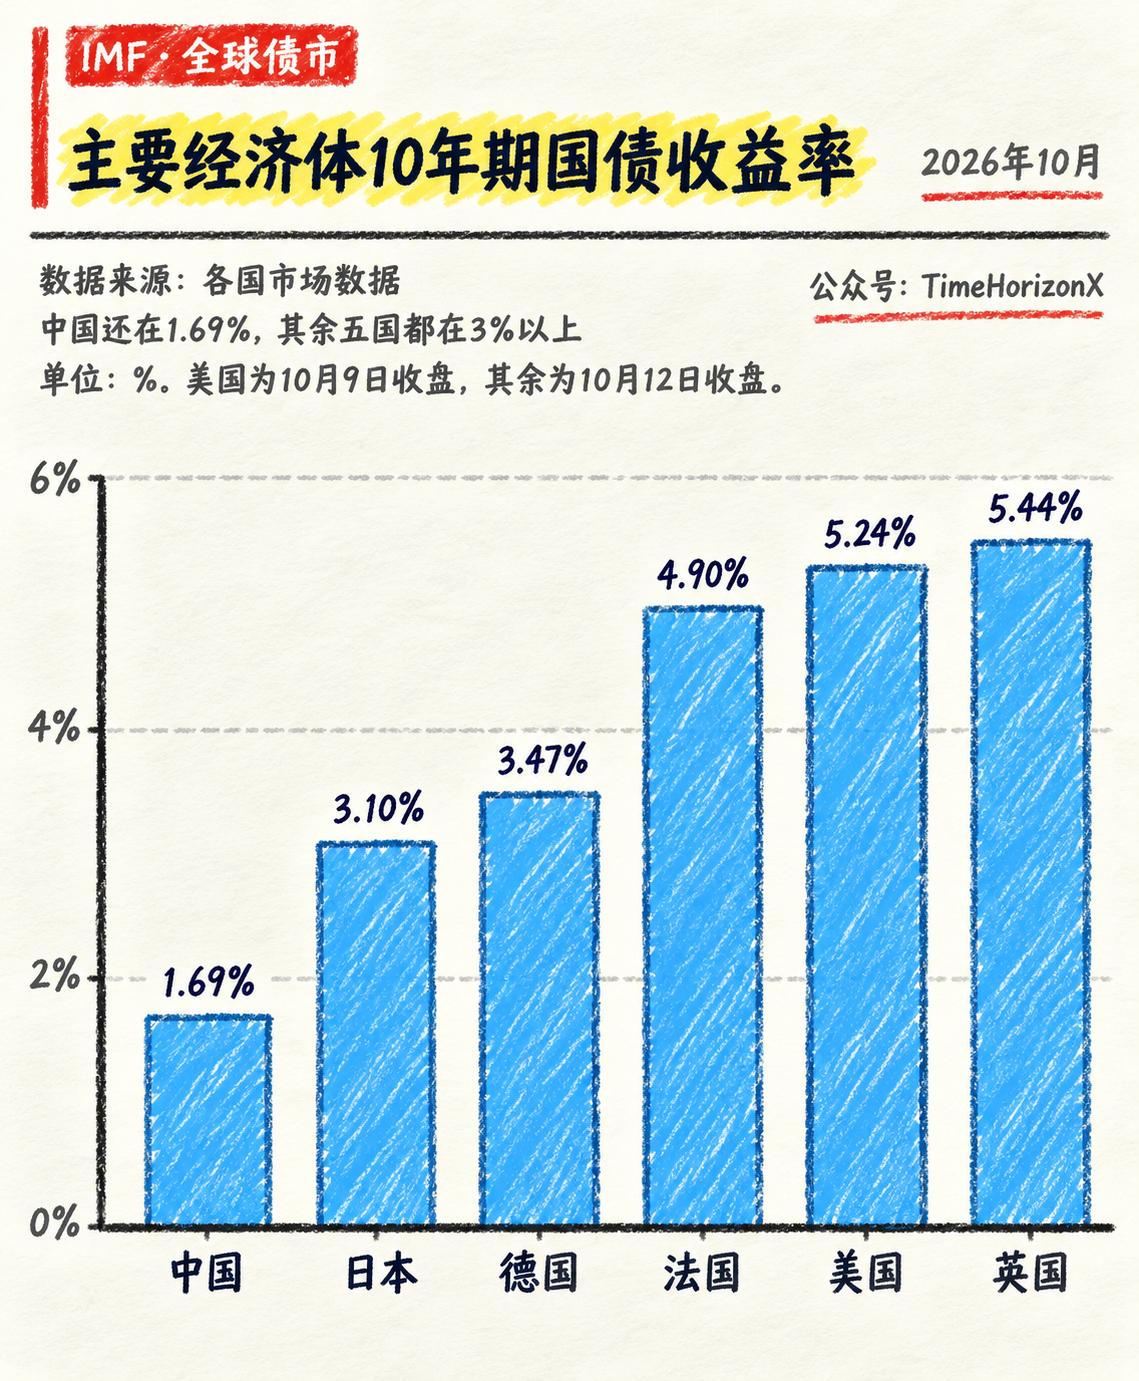
中国1.69%,日本3.10%,德国3.47%,法国4.90%,美国5.24%,英国5.44%。看到这组全球主要经济体10年期国债收益率数据,不少人第一反应:英美10年期国债收益率突破5%,把钱换成外币去购买,是不是能拿到可观收益?
先别急着换汇投资。这组数字只展示**名义收益率**,隐藏了几项容易被忽略的成本,这也是很多跨境投资的陷阱。
第一个代价:通胀侵蚀,决定你的真实收益水平。
美国10年期国债名义收益率5.24%,看着吸引力很强。若美国CPI同比涨幅在3.7%左右,扣除通胀之后,实际收益率仅1.5%出头。英国名义收益率5.44%在这组样本里最高,但能源带来的通胀压力仍存,通胀会吃掉相当一部分账面收益。
法国10年期国债收益率4.90%,9月通胀约3%,扣减后实际收益不足2%。法国潜在经济增速约1%,实际利率接近3%,利差结构反映市场要求额外风险补偿,体现投资者对法国主权财政可持续性的担忧。
第二个代价:汇率波动,足以吞噬全部利息。
2026年阶段性行情中,美元指数上行约4%,人民币兑美元升值4.4%,出现人民币与美元同步走强的特殊阶段。
境内投资者用人民币换美元买入美债,持有到期换回人民币,汇率波动有可能抹平数年利息。英镑同样波动剧烈,过去90天英镑兑人民币高低点波动接近4%。哪怕5.44%的名义收益率,短期汇率波动就有可能抵消一年利息。
第三个代价:高收益率背后,是主权信用风险定价。
法国10年期国债收益率一度逼近5%,法德国债利差扩大至1.4~1.5个百分点,达到2012年欧债危机以来高位。投资者索要更高收益,用来补偿法国公共财政的潜在风险。
法国公共债务占GDP比重达119%,政府下调2026年经济增长预期至0.5%。经济体长期增速偏低、实际利率偏高,债务付息压力会持续累积。
日本是另一个典型案例。日本10年期国债收益率从一年前1.6%上行至3.0%附近,创1996年以来新高。本轮利率上行并非经济强劲拉动,而是财政风险溢价抬升。日本政府债务规模超过GDP的200%,高市早苗内阁的减税与增长计划,加剧市场对财政可持续性的担忧。
有研究模型测算:通胀预期推升利率0.44个百分点,海外因素贡献0.08个百分点,财政恶化风险贡献0.49个百分点。
日元汇率长期处于低位,海外投资者对冲成本抬升,反过来要求更高债券收益。财政压力与日元贬值互相强化,形成负向循环。这种利率上行属于“不良利率上行”,代表市场对偿债能力的担忧。
第四个代价:资本流动规则,决定资金能否顺利回流。
中国10年期国债名义收益率1.69%,在样本里最低。我国资本账户尚未完全开放,跨境资金流动处在宏观审慎管理框架之下。
一方面,能够限制短期热钱大规模跨境套利,避免资本快进快出冲击国内市场;另一方面,国内储蓄不会单纯因为海外高息出现大规模外流,保障国内金融体系稳定。英美国债市场高度开放,高息吸引全球资本,但资本一旦转向集中撤离,波动速度会非常快。
中国国债偏低收益率背后,是另一套基本面逻辑。
2026年9月海关数据显示,我国贸易顺差1335.3亿美元,出口同比增长36.3%,创下阶段性新高。强劲出口带来持续外汇供给,人民币兑美元中间价连续多日升值,企业结汇成为人民币走强的重要支撑。
同期国内CPI同比0.9%,PPI上行至5.0%,属于输入型成本推动,不是内需过热带来的全面通胀。中国国债实际收益率约0.8%(名义1.69%减去CPI0.9%)。收益水平虽然不高,但稳定性、可预期性更强。境内配置人民币国债,不需要换汇,不承担外币汇率与海外主权信用风险。
一个国家国债收益率,本质是经济体基本面、财政纪律与货币信用的综合体现。英美国债收益率偏高,不代表经济更强,而是需要支付更高利息才能完成融资。
法国4.90%、日本3.10%的收益率,背后都包含市场对财政可持续性的风险定价。中国1.69%的收益率,依托持续贸易顺差、温和通胀、汇率稳中有升的基本面。
账面收益率不等于最终到手收益。真实收益,等于名义收益率扣除通胀、汇率波动、各类风险溢价之后剩余部分。很多看上去诱人的高息资产,背后隐藏着巨大风险。