如今委内瑞拉已成美国手中的烫手山芋,当地主要产重油,这种油愿意掏钱买的国家并不多,美国虽攥着它的石油生意,可眼下最头疼的是:根本就卖不动啊!
2026年9月30日,美委“世纪油约”涉及17个油田,在我看来,美国拿到的未必是金山,更像一张长期账单。
很多人看到委内瑞拉拥有全球最多的已探明石油储量,第一反应就是美国赚大了,可储量埋在地下只是数字,能否采出、运走、炼掉并收回货款,才决定它是金矿还是包袱。
委内瑞拉最难啃的地方,是大部分储量集中在奥里诺科重油带,那里以重质、超重质原油为主,黏度高、硫分高,和容易流动的轻质原油完全不是一回事。
这类油从井口出来后,往往要靠加热、升级处理或掺入石脑油等稀释剂,才能进入管线和油轮,稀释剂一旦断供,油再多也可能堵在上游。
到了炼厂,真正花钱的环节才开始,普通装置很难把它高效变成汽油和柴油,必须依赖焦化、脱硫、加氢裂化等复杂设备,成本和维护压力都更高。
委内瑞拉重油有固定买家,美国墨西哥湾沿岸也有成熟的复杂炼厂,问题是合适的客户有限,议价权很难站在卖方一边。
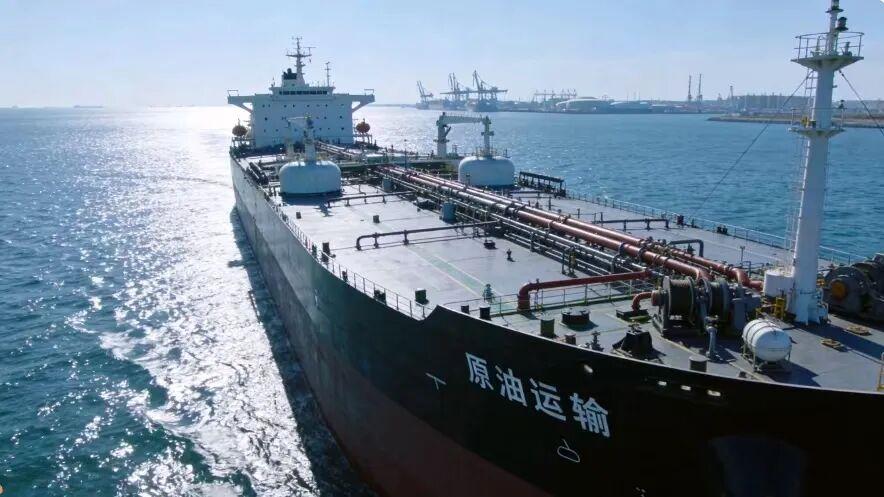
2026年8月,委内瑞拉原油日均出口约117万桶,美国、印度和欧洲都有接货,真正的麻烦是港口老化、停电、油品质量波动和装船延误,每一桶油都多背一层成本。
我认为,这个区别非常关键,卖得出去不等于卖得划算,更不等于能靠卖油迅速重建国家,折价、运费和稀释剂支出加在一起,账面收入很容易被层层削薄。
美国自己也不是没有需求,美国页岩油以轻质油为主,许多复杂炼厂反而需要重质原油搭配进料,可它们并非只有委内瑞拉一个选择。
2025年,美国从加拿大日均进口约390万桶原油,加拿大重油有成熟管道和稳定合同,委内瑞拉原油却要走海运,还面对设备、港口和政策风险,竞争从起点就不轻松。
这才是华盛顿最尴尬的地方:它能控制结算账户、调整交易许可,也能拿到优先购买权,却不能用行政命令修好管道,更不能命令企业把巨资投进高风险油田。
8月底公布的安排要开发17个战略油田,计划投资超过1000亿美元,还想把产量推到日均150万桶以上,数字很漂亮,但石油行业最不相信只看数字不看工期。
老油田恢复产量,需要钻机、泵站、电力、储罐、港口和技术人员一环接一环补齐,少一块都不行,解除销售限制只能释放现有产能,无法凭空变出新井和新装置。
更何况,巨额资本最怕规则反复,过去的资产纠纷、债务索赔和合同期限分歧,都让油企重新计算风险,油价稍有回落,回收周期就会被拉得更长。
卖油款进入美方控制的账户,看似方便管理,却会让采购商担心合同能否长期执行、付款规则会不会变化,能源贸易最贵的成本,有时不是运费,而是不确定性。
中国市场有处理重质原油的技术和装置,企业是否采购,首先看商业条件、合规环境和供应稳定性,谁想靠政治压力安排长期买卖,最终都要在价格上付出代价。
美国接手的不只是一批能装船的原油,而是一整条需要修复的产业链:上游要投钱,中游要补稀释剂和管道,下游要找匹配炼厂,还得让买卖双方相信规则不会变。
在我看来,委内瑞拉重油不是没人要的废物,而是只有在技术、价格、物流和政治条件同时合适时,才能兑现价值的特殊商品,缺掉任何一环,优势都可能变成负担。
地下有油只是开场,稳定生产、顺利运输、有人炼化、敢于付款,才算完成交易,美国拿到的是优先权,也是责任,是未来收益,也是漫长投入,这才是“石油鸡肋”的真相。