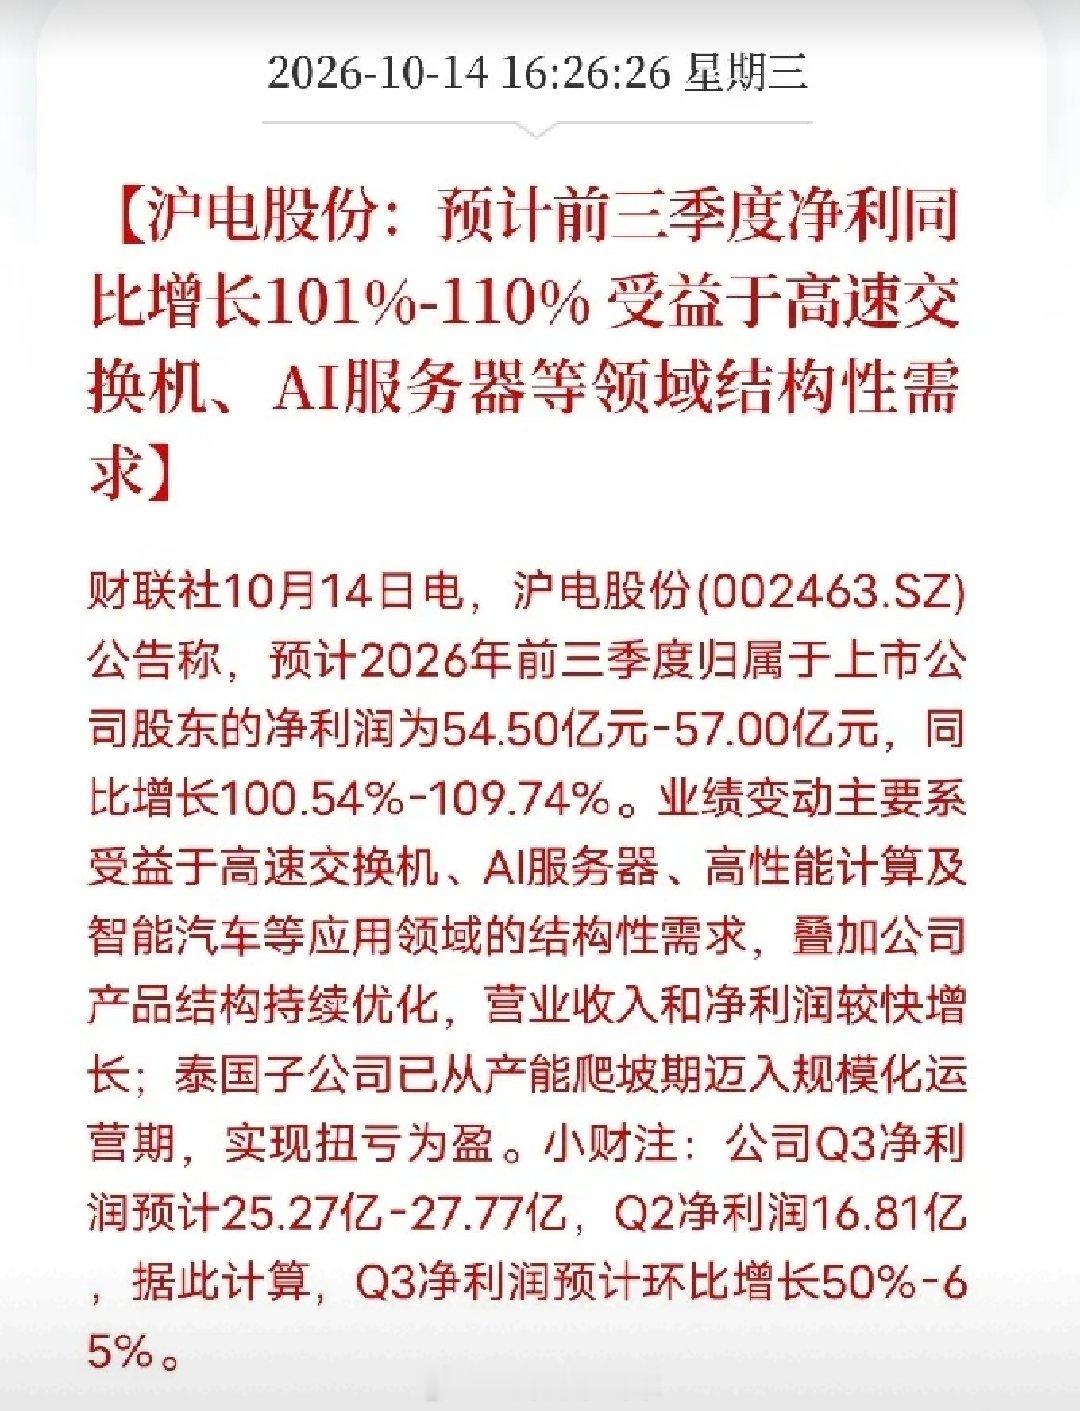
下午4点半,一条公告弹出来,让市场有了新的叙事故事
一条,是沪电股份预计2026年前三季度净利54.50亿-57.00亿元,同比增长100.54%-109.74%。Q3净利预计25.27亿-27.77亿,Q2是16.81亿,环比增长50%-65%。
另一条,是业绩变动的原因:高速交换机、AI服务器、高性能计算、智能汽车等结构性需求,叠加产品结构持续优化。泰国子公司从产能爬坡期迈入规模化运营期,实现扭亏为盈。
一条是利润翻倍,一条是产能出海。沪电股份把AI算力底座最硬的那块板,交出了答卷。
这指向了这轮AI竞赛底层的产业逻辑。从芯片到云,从云到端,所有的不确定性都悬在AI头顶。但这份业绩预告,等于把AI算力有没有真实需求这个问题,用利润表回答了一遍。不是概念,是订单;不是情绪,是产能。
而Q3环比增长50%-65%,就是诚实的加速信号。Q2还在16.81亿,Q3直接干到25亿以上。这不是线性增长,是AI服务器和高速交换机对高端PCB的结构性拉动。高速交换机需要高多层、高频高速板,AI服务器需要GPU载板、OAM/UBB、背板,这些不是普通PCB厂能接的活。沪电卡住的,正是AI算力硬件里最不可替代的物理连接层。
更值得琢磨的,是泰国子公司扭亏为盈。这意味着沪电的海外产能,从爬坡期进入规模化运营期。地缘越紧,海外产能越值钱。谁先在海外把产能跑通,谁就拿到下一轮订单的优先权。
这就是我们反复强调的那层逻辑。AI竞赛的下半场,战略底已经焊死,剩下的就是产业底和业绩底的逐步兑现。当沪电股份用翻倍利润和环比加速证明AI算力不是空转,真正的卖水人,开始交卷了。
去翻一翻,谁在给沪电供高频高速覆铜板、电子铜箔、玻纤布和树脂,谁又在做PCB钻孔、曝光、检测设备,谁在液冷和电源上卡住了位置。那才是这场全球AI军备竞赛里,真正能穿越周期的硬通货。