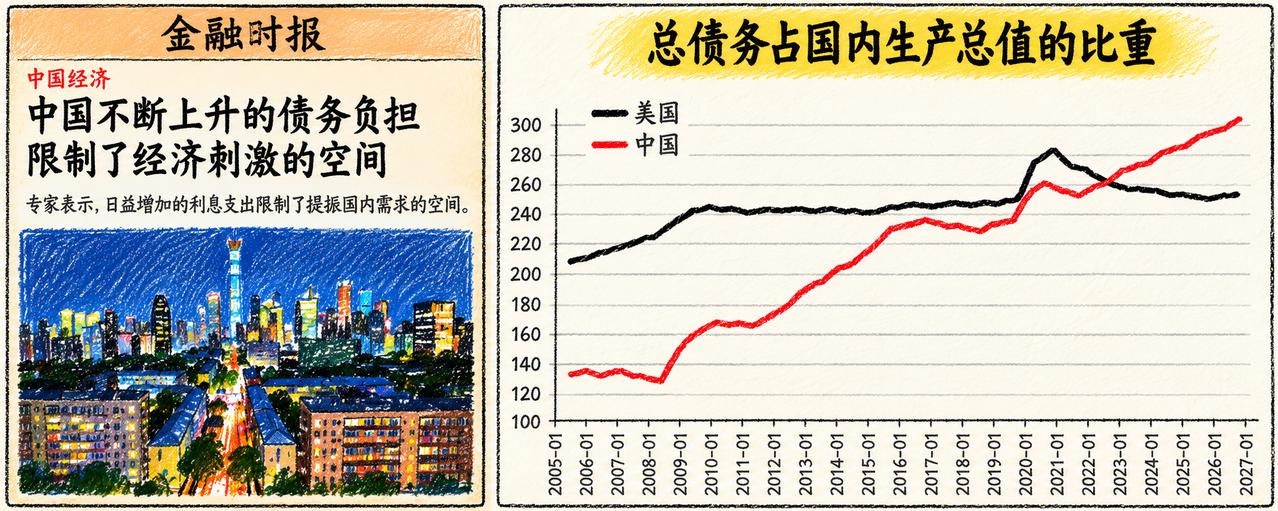
荷兰知名基金经理Jeroen Blokland日前公开展示中美债务率对照图,图中显示,中国总债务占GDP比重已站上300%关口,并在近些年高于美国。
2008年国际金融危机时,中国该比重约为130%,美国已超过220%。此后十余年,中国这一曲线持续攀升,最终越过美国曲线。
这张图之所以能在投资圈刷屏,是因为 "300%" 早已不是某个基金经理的危言耸听,而是被写进正式报告的数字。
中国社会科学院国家资产负债表研究中心的最新研究显示,2025年中国宏观杠杆率升至302.3%,一年之内抬升了11.8个百分点;中国人民银行发布的《中国金融稳定报告(2025)》也披露,2024年末这一比率已经达到298.8%,距离 "三字头" 只差一步。中国总债务与全年经济产出之比,正式站上了300%的关口。
但真正值得玩味的是,这个 "破三" 与许多人想象中的 "债务失控" 并不是一回事。央行行长潘功胜在公开场合点破过其中的玄机:过去几年,逆周期调节确实让债务有所增加,但与此同时,低物价持续拖累名义经济增长,把比率的分母压了下去,宏观杠杆率因此被 "被动推高"。
拆开来看,中国正在上演一场罕见的结构分化。2025年,居民部门杠杆率全年净下降2个百分点,年末降幅还在逐季扩大——老百姓不仅不再借钱,反而在拼命提前还房贷,主动收缩自己的资产负债表。
企业部门的扩张意愿同样低迷,财新援引的数据显示,2025年三季度非金融企业杠杆率约174.4%,单季仅上升0.4个百分点。真正还在明显 "加杠杆" 的,只剩下政府部门一家。
这恰恰是理解中美两条债务曲线走向的关键,2008年金融危机之后,美国走的是教科书式的 "私人部门去杠杆、政府加杠杆" 路径,居民和企业还债还了十几年,总杠杆率在220%上下的高位上横盘,2024年约249%。
中国则走了另一条路:以基建、地产、城投为支点的举债扩张,让总债务在十几年间从130%一路滚到300%以上。
按照国际清算银行口径,2019年中国宏观杠杆率239.5%,还低于美国的256.3%;仅仅五年后,2024年中国升至286.5%,美国降至249.3%——两条线完成交叉,中国实现对美国的反超。
债务的 "含金量" 也因此天差地别。美国的高杠杆主要长在政府身上,国债规模约为GDP的120%;中国的重担则压在企业部门,国际货币基金组织的测算显示,中国企业债务约占GDP的131%,在全球主要经济体中名列前茅。
企业借的钱要还本付息,在地产下行、价格低迷的当下,这笔巨债就成了压住增长与信心的双重负担。
当然,风险的另一面是厚厚的缓冲垫。中国的外债规模很小,国家外汇管理局数据显示,2025年末中国外债负债率约11.9%、债务率56.3%,均在国际公认安全线以内;IMF也反复强调,中国债务以内币计价、主要由国内机构和居民持有,这决定了它很难演变成一场 "外债危机"。
与此同时,中国政府的显性负债率只有68.5%,即便把6.5万亿元存量隐性债务算进去,也不过73.2%——远低于美国约120%、日本200%以上的水平。
正因如此,过去两年中国的政策主线不是 "抽水",而是 "化债" 与 "置换"。一揽子化债方案持续推进,地方政府隐性债务被逐步置换为显性债务;穆迪在评估中也注意到,政府显性负债率的上升,本质是 "表外转表内",风险在显性化、透明化,而非在膨胀。
2025年赤字率提高至4%左右,财政继续向稳增长倾斜,而这些钱多数投向交通、能源、水利等能沉淀为长期资产的领域,与当年美国式的 "借债消费" 有着本质区别。