印度要从蒙古运煤了,方式还特别离谱!你敢信吗,煤炭这种按万吨算的大宗货,印度居然用飞机拉。
印度钢铁产业的野心,眼下已经不只是多建几座高炉那么简单。10月11日,路透社报道,印度公布了一份钢铁产业政策草案,计划到2047年将钢铁产能提升至6.04亿吨,远高于目前约2.2亿吨的水平。如此庞大的扩张计划摆在面前,炼焦煤从哪里来、运输成本由谁承担,就成了绕不开的现实问题。
这也解释了印度国有钢铁企业SAIL为什么要折腾蒙古煤。9月30日,路透社披露,SAIL已经在当月将一吨蒙古炼焦煤样品空运回印度,准备检验它是否适合钢铁生产。空运样品只是测试环节,后续有没有大单,还得看检测结果和运输账本。
印度钢铁行业最难受的地方,是生产规模越往上扩张,对进口原料的依赖可能越深。相关报道指出,印度约95%的炼焦煤需求依靠进口,澳大利亚至少供应其中一半,而炼焦煤成本约占钢铁生产成本的四成。国际煤价只要出现波动,压力就会顺着采购合同传到钢厂,企业想稳住利润,自然要寻找更多供应商。
印度的问题还不止于煤价。10月7日,路透社报道,印度2026年4月至8月进口成品钢材350万吨,同比增长29.5%,其中来自中国的产品占进口量的31.8%。这让印度钢铁企业面临双重压力:一边要应付原料采购成本,一边还要面对海外钢材的竞争。想扩大产能、提高本土产品竞争力,就不能只盯着高炉数量,还必须控制整条产业链的成本。
蒙古煤进入印度的视线,首先是资源条件使然。蒙古南部拥有大型煤矿,炼焦煤具备一定的品质和开发优势。对于正在寻找澳大利亚以外来源的印度来说,这无疑值得测试。但煤矿的储量再大,也不能直接换算成印度钢厂的稳定供应量。煤种是否匹配现有工艺、批次质量能否保持一致、长期合同能否锁定价格,都需要逐项验证。
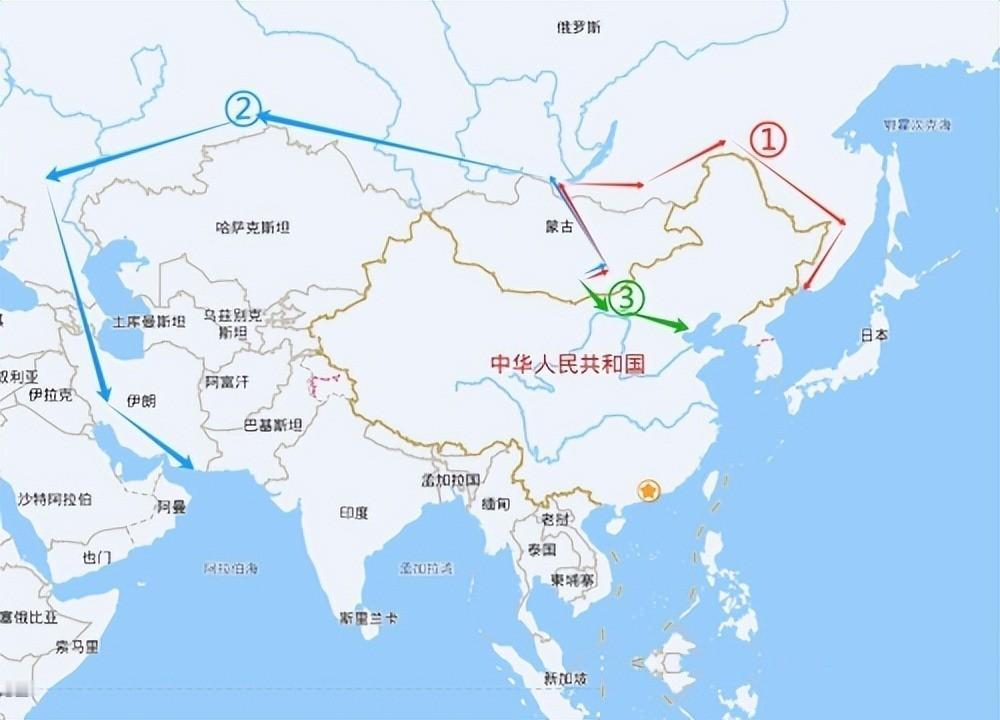
再把地图摊开,问题就变得具体了。蒙古没有出海口,南面是中国,北面是俄罗斯。煤炭从矿区挖出来以后,必须依靠铁路跨境运输,再经过港口装船,才能抵达印度。中国方向具有地理距离和既有贸易网络上的优势;俄罗斯方向则可能需要更长的铁路运输和额外转运。哪条路更适合商业化,不是靠政治表态决定,而是要把运费、交付时间、通关和运力逐项算清楚。
偏偏印度还要考虑战略上的顾虑。中印关系经历过边境冲突,双方在安全问题上仍有分歧,印度相关方面对关键资源经由中国运输存在疑虑。路透社报道也指出,印度可能倾向于借助俄罗斯方向的运输通道。不过,选择一条自己认为更可控的路线,并不代表它在经济上更划算。政治风险可以进入企业的决策模型,却不能让多出来的铁路里程凭空消失。
俄罗斯通道真正的考验,是能否提供足够稳定的运力和有竞争力的价格。煤炭属于利润空间容易受到运输成本挤压的大宗商品,路程拉长、转运次数增加,成本就可能一层层累积。即使蒙古煤品质不错,如果运到印度之后的综合价格高于澳大利亚或其他供应来源,钢厂仍然可能选择别的货。商业采购不会只因为供应国之间关系友好,就自动接受更高的成本。
蒙古也有自己的算盘。长期依赖少数市场,意味着矿企的销售渠道容易受到单一市场需求、价格变化和运输条件的影响。印度这样的潜在大买家,确实能够为蒙古提供新的谈判对象。但新买家能不能带来真正的收益,要看订单规模和持续时间。如果印度只愿意小批量采购,运输费用却居高不下,那么这条贸易线路就很难形成稳定的规模效应。
还需要注意,炼焦煤并不是可以随意替换的普通燃料。不同矿区的煤在硫分、灰分、挥发分和粘结性方面存在差异,钢厂通常要根据生产工艺进行配煤。蒙古样品通过检测,只能说明它具有进一步评估的价值,并不能证明所有矿区、所有批次的煤都能直接投入生产。采购方还要核实供应能力、长期质量控制和交货可靠性,才能决定是否签订长期合同。
印度的资源布局正在出现更清楚的政策信号。10月11日公布的钢铁政策草案不仅提出扩大产能,还把原料保障、海外资源投资和降低产业排放列入规划。草案提出,到2047年印度钢铁产能目标为6.04亿吨,炼焦煤需求预计达到2.36亿吨。这些是远期政策目标,不代表印度已经拥有相应的煤炭供应能力,却说明寻找海外矿产资源并非一次孤立的企业行动,而是其产业扩张计划的一部分。
站在中国视角看,蒙古煤寻求新买家并不是什么需要过度解读的异常现象,国际资源贸易本来就会随着价格、需求和运输条件变化而调整。真正值得关注的是,资源优势如何转化成物流优势。中国与蒙古之间已经形成规模化煤炭贸易,铁路、口岸和下游市场共同构成了现实基础。其他国家若要进入这条供应链,就必须拿出同样经得起成本检验的方案。