发现一个残酷真相!绝大多数人都严重低估了“30年房贷”的致命杀伤力。
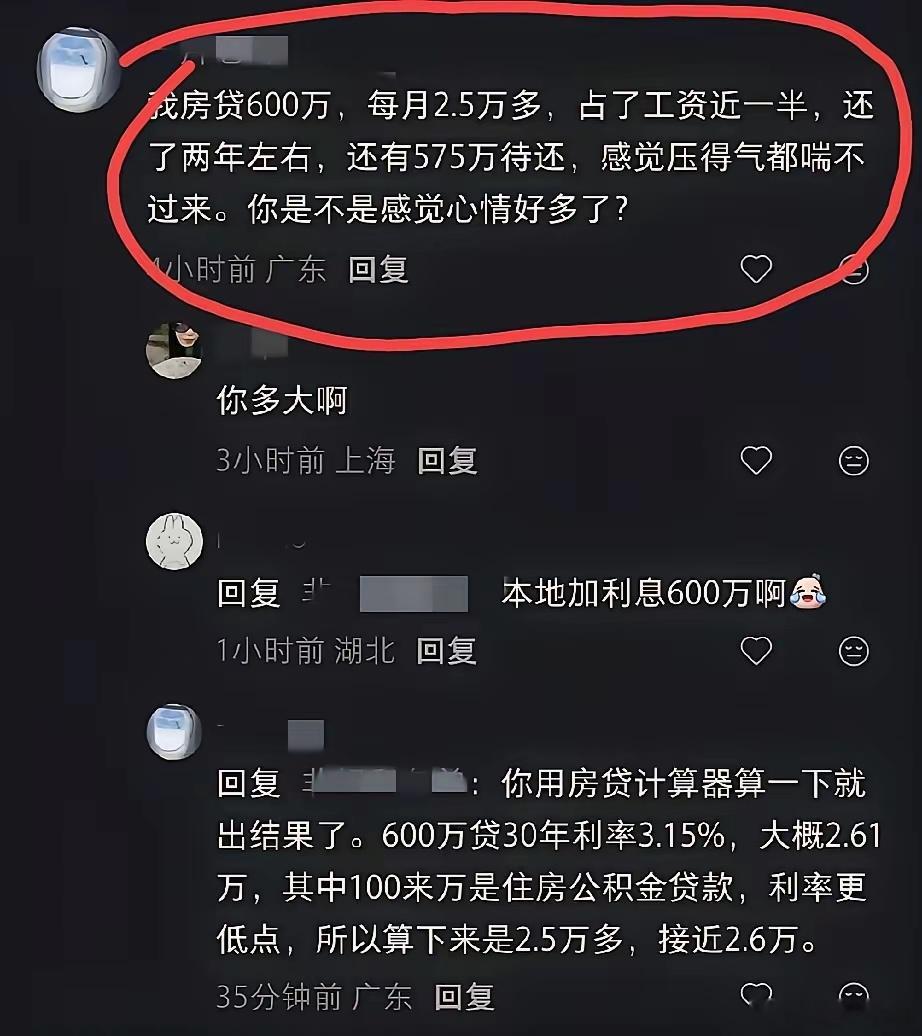
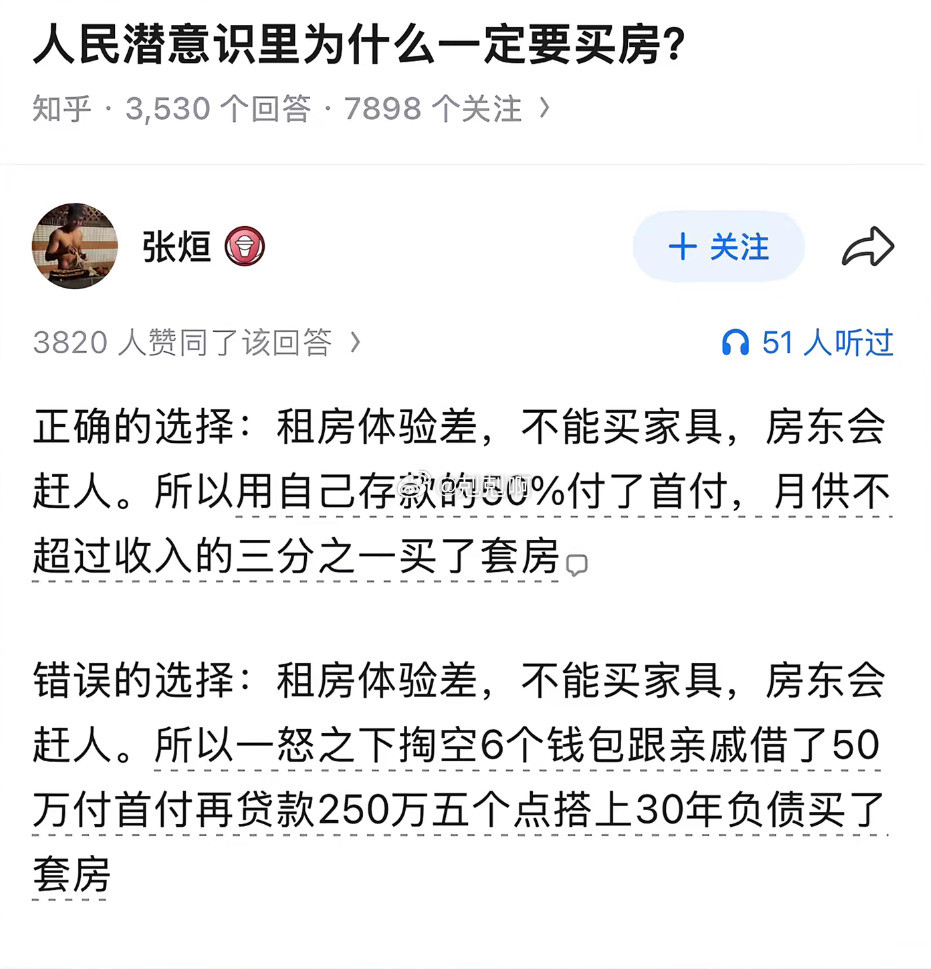
很多人买房的时候,只看月供比工资低就敢签字,其实这个想法挺危险的。30年房贷真正糟心的地方,不是每个月要还几千块钱,而是它把你的未来30年都绑死了,让你很难翻身。
30年可不是360个一模一样的月份摞在一起,这中间你会结婚、生孩子、养父母、换工作、生病、失业,这些事不一定哪年来,但大概率会在你这30年里撞上几件。
银行批贷款只看你现在的流水够不够,可你还贷靠的是未来360个月都不能出大乱子,合同可不会因为今年你特别难就少扣你一期。
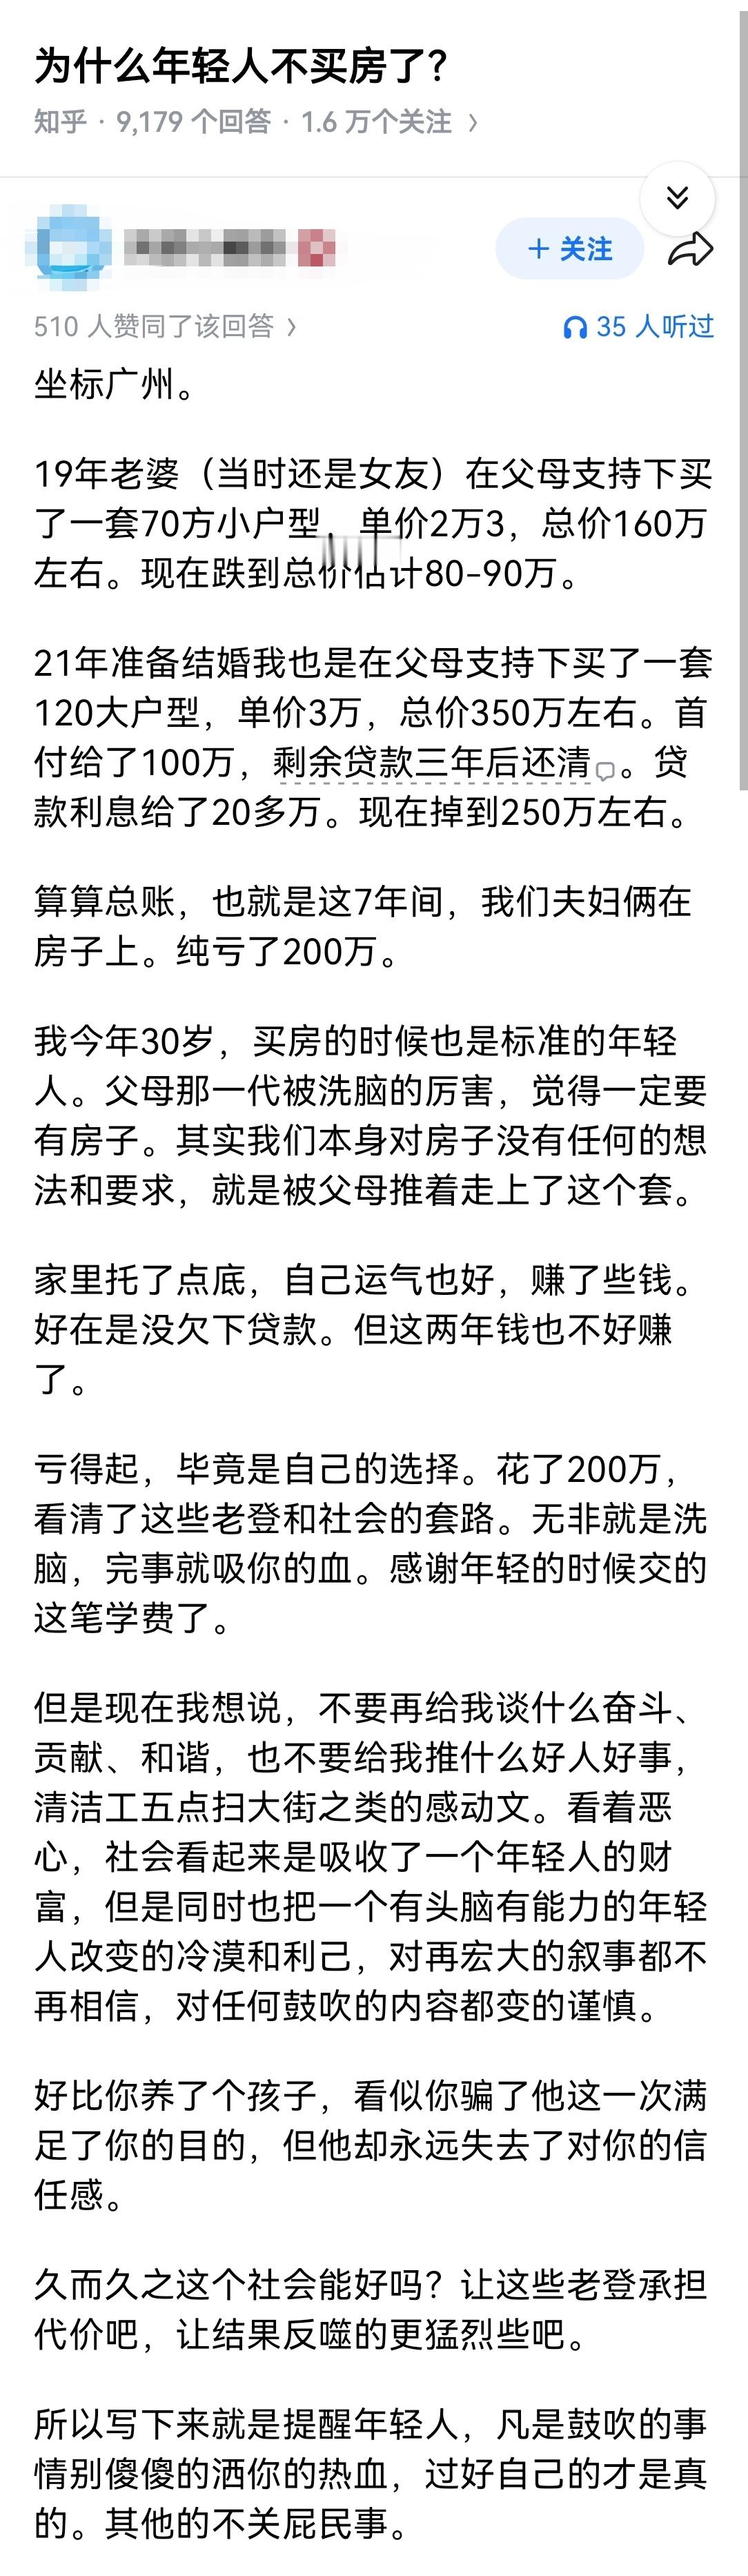
实际上,好几年还的钱,大部分都是在给银行打工,本金根本没少多少。等你还了三五年想换房、想提前还款、或者想卖了止损的时候,打开平台一看,剩余贷款还是接近100万。
房子账面上值几百万,但你手里能拿出来的现金没多少,资产跟负债死死绑在一起,根本动不了。
这就是很多人没想到的地方,大家总觉得月供低就安全,其实不是。月供低只是把压力从每个月那张账单上挪走了,变成了长期选择权的丧失。
你不敢随便跳槽,因为新工作试用期不交公积金或者工资波动,你怕断供。你不敢创业,因为每个月那4000多块雷打不动要扣走,你甚至不敢停下来休息。
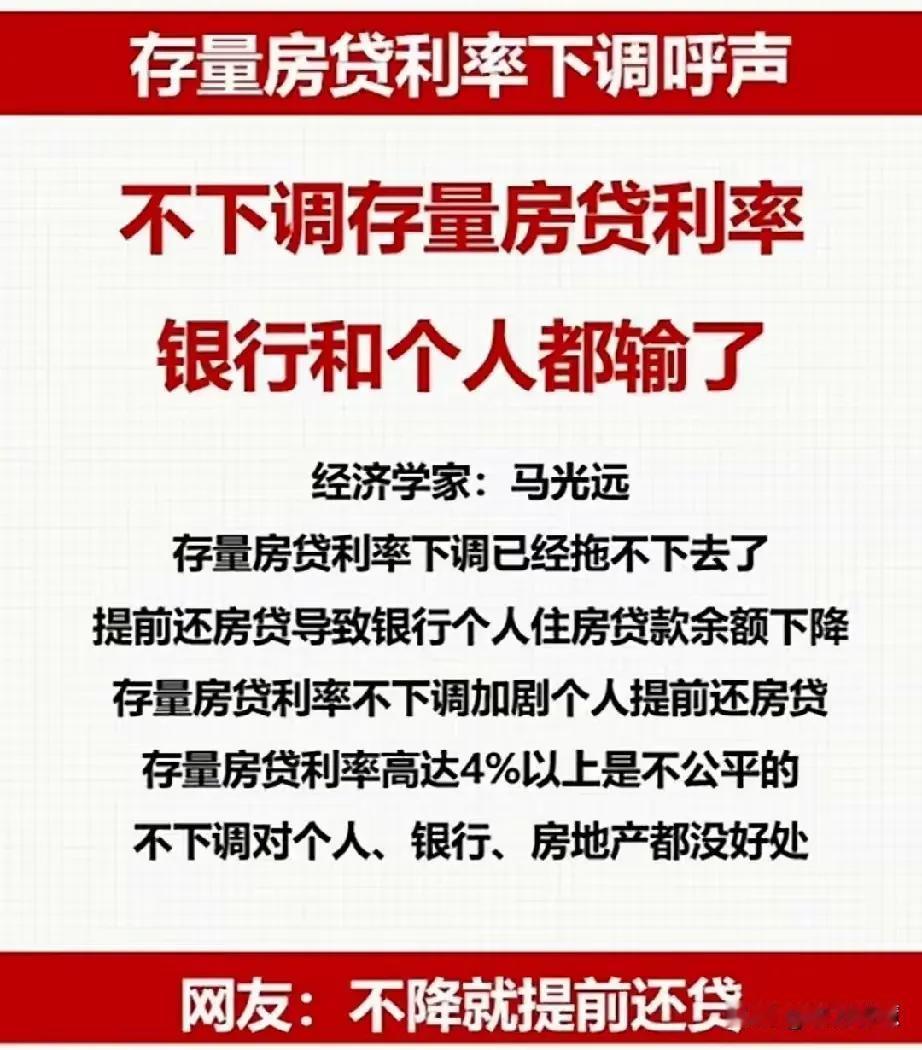
现在不少人观念变了,开始提前还款的人越来越多。
这说明什么?说明大家开始清醒了,不再觉得背着房贷是稳赚不赔的买卖。以前那种闭眼上车、咬牙扛30年的心态,现在得改改了。
所以房贷不是不能背,但得量力而行,别把杠杆拉到极限。留点余量,给自己喘气的空间。很多人算账只算最好的情况,算自己升了职、算房价翻倍,但人生哪有全是上坡路的,下坡的时候怎么办?
所以签合同之前,多想想最坏的情况,能扛过去,再签字。
说到底,房子是居住的地方,生活不是只有买房这一件事,别让一套房子定义你未来几十年的全部。
本文信息来源于大象新闻。