有人说光刻机比航空发动机难,纯属无知。他们的理由是主流光刻机只有两个国家能造,而主流航空发动机有五个国家能造。这种人一看就是啥都不懂,张开嘴就瞎吱哇乱叫。正如一位网友反驳说,全球的镓基本都由中国一家提供,是不是说镓的提炼比光刻机还难?
工业领域有个挺有意思的现象,有些产品全世界只有少数企业能够生产,有些技术投入几十年,依然让不少工业强国头疼。
于是,有人提出一个看似简单的问题:光刻机和航空发动机,究竟哪个更难制造?
有人直接搬出生产国家的数量,认为谁造得少,谁的技术就更厉害。这个判断听起来挺有道理,仔细琢磨却发现,事情远没有这么简单。
毕竟,工业实力不是数人头,更不是谁家工厂少,谁就自动坐上技术难度的头把交椅。
要弄明白这个问题,不妨先看看中国掌握明显产业优势的一种金属——镓。
根据美国地质调查局公布的数据,2024年中国初级低纯度镓产量约占全球总量的99%。
这个数字相当惊人。按照单纯比较生产国家数量的逻辑,难道镓的提炼技术就比光刻机和航空发动机更加复杂?
显然,事情不能这么算。
镓主要作为其他金属冶炼过程中的副产品获得。中国拥有庞大的氧化铝生产体系,相关提取工艺成熟,产业配套完善,形成了明显的规模优势。
其他国家并非完全不掌握镓的生产技术,只不过重新建设生产设施,需要考虑原料供应、生产成本以及市场需求。
说穿了,能不能造是一回事,愿不愿意花钱造,又是另一回事。
光刻机产业同样存在这样的商业规律。
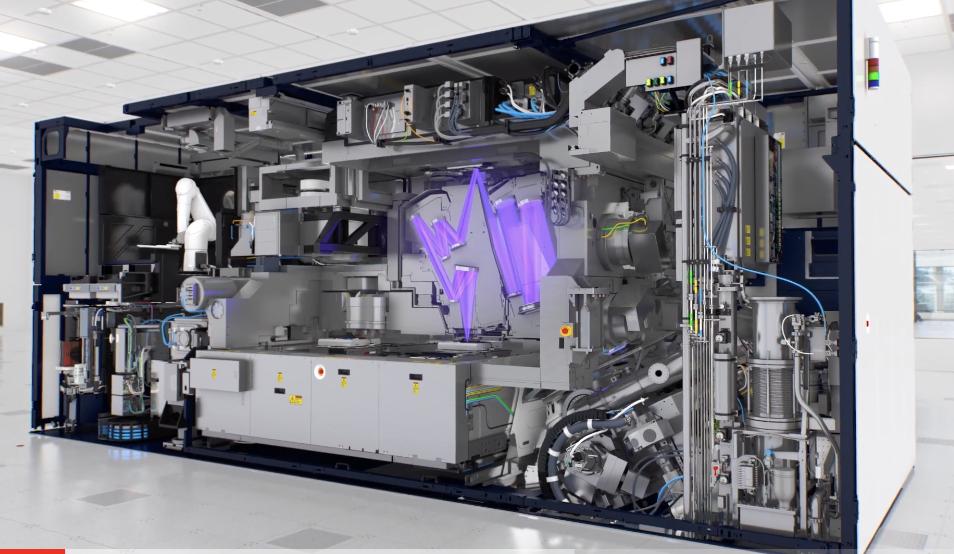
目前,全球光刻设备市场主要由荷兰阿斯麦、日本尼康和佳能等企业参与竞争,而真正实现极紫外光刻机商业化制造的企业,仍然只有阿斯麦。
先进光刻机涉及精密光学、激光技术、机械制造、控制软件等多个领域。一台设备背后,是大量专业企业长期积累的技术成果。
这种设备研发投入巨大,客户数量有限,市场不可能无限扩大。
假如几十家企业同时投入巨额资金研发最高端光刻机,最终却没有足够订单,恐怕连研发成本都难以收回。
因此,全球光刻设备产业逐渐形成高度集中的竞争格局,既有技术门槛,也有市场选择的结果。
不过,商业集中并不意味着技术容易。极紫外光刻机的复杂程度确实极高,尤其是光源、反射光学系统和精密控制技术,都需要长期研究。
到了2026年10月,先进光刻技术仍在持续迭代,高数值孔径极紫外光刻设备已经成为重要发展方向。
再看航空发动机,情况又不一样。
航空发动机被称为飞机的心脏,可不是随便装几个风扇,再点把火就能飞起来。
先进航空发动机必须在高温、高压、高转速环境中稳定工作,还要兼顾推力、重量、油耗和使用寿命。
尤其是高温涡轮叶片、先进合金材料、压气机设计以及整机可靠性,每个环节都需要深厚的工业积累。
更关键的是,航空发动机不仅涉及商业竞争,还直接关系国家航空工业和国防安全。
民用飞机需要安全可靠的动力系统,军用飞机则对发动机的性能、适应能力和供应保障提出更高要求。
因此,即便研发投入巨大,一些国家仍然愿意长期投资航空动力技术。
不过,航空发动机也有不同类型。能够制造小型发动机,不代表就能独立研制先进大推力涡扇发动机。
真正衡量工业能力的,是能否形成自主设计、材料制造、试验验证和持续改进的完整体系,而不是简单统计国家数量。
中国航空发动机的发展,就是长期积累的重要例子。
从早期技术探索,到关键材料突破,再到自主研制型号不断取得进展,中国航空动力工业走过了漫长道路。
2025年6月,国产AES100先进民用涡轴发动机获得生产许可证,并签订销售合同,为后续批量生产和市场应用奠定基础。
这款发动机由我国自主创新研制,体现了中国在民用航空动力领域持续积累的成果。
光刻设备领域同样如此。中国相关企业持续推进技术研发,逐步完善产业配套,但先进设备的全面突破仍然需要时间。
两条工业路线虽然不同,却有一个共同点:关键技术无法依靠短期投入就轻松掌握。
更值得关注的是,全球产业分工正在受到国际科技竞争的影响。
过去,企业可以根据成本和效率选择供应商。如今,部分国家将技术出口限制用于产业竞争,关键设备和核心材料的供应安全受到更多关注。
2023年,中国依法对镓、锗相关物项实施出口管制,体现出关键材料在国家安全和国际产业链中的重要地位。
这也提醒人们,现代工业竞争早已不是单一设备之间的较量。
光刻机需要先进材料、精密零部件和控制系统,航空发动机同样离不开高端制造、材料科学和完整工业体系。
对于中国这样的制造业大国而言,真正重要的不是争论哪项技术更值得炫耀,而是不断提高自主创新能力,完善产业链,增强关键领域的供应保障水平。
当越来越多关键技术实现自主突破,中国制造自然会拥有更加坚实的根基。
真正值得期待的,不是哪一项技术在争论中获胜,而是中国工业能够在更多重要领域掌握主动权。