中国不买了,欧洲真急了?
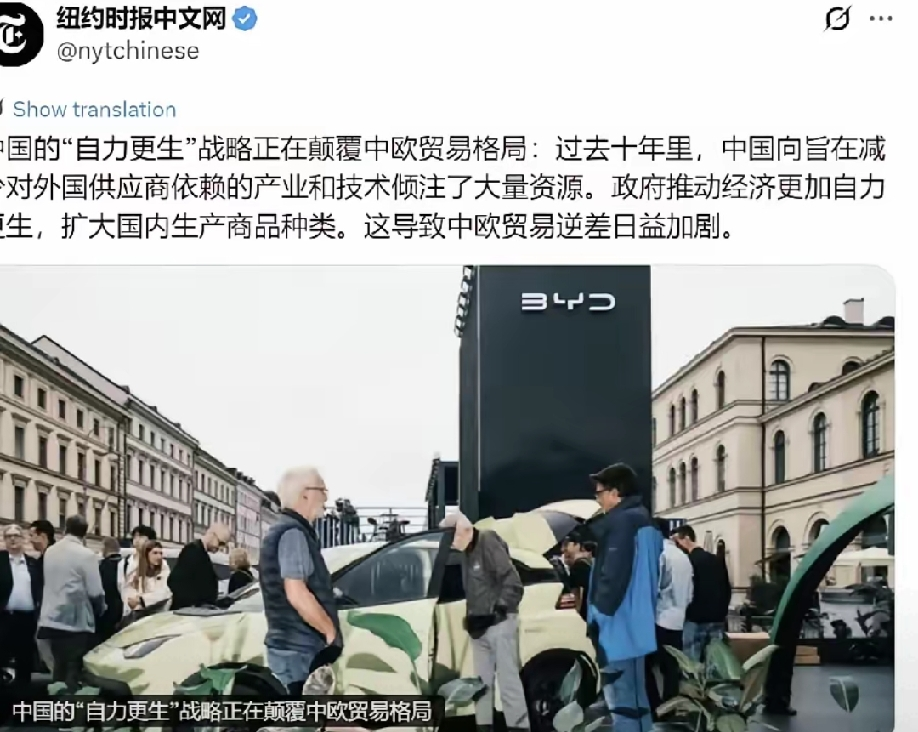
10月8日纽约时报中文网消息,中国大力推进自力更生,持续布局核心产业、扩大本土产能,深刻改变中欧贸易态势,双边贸易逆差随之持续扩大。
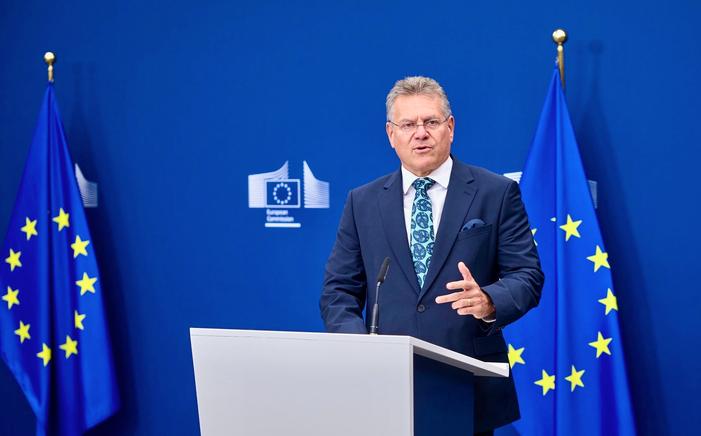
2026年10月8日,北京首都机场降落了一架从布鲁塞尔飞来的专机。欧盟贸易委员谢夫乔维奇走出舱门,开始为期两天的中欧经贸磋商。按照行程安排,他要和中国商务部长王文涛面对面谈,核心议题就一个——怎么把欧盟对华贸易逆差压下去。
谢夫乔维奇这趟来,手里攥着一组数字。2025年欧盟对华货物贸易逆差达到3598亿欧元,比2024年多出近两成。换算成每天的账,欧洲从中国多买大约10亿欧元的货。搁谁坐这个位子上,都得急着飞过来谈。
有意思的是,就在谢夫乔维奇落地当天,纽约时报中文网发了一篇长文,标题大意是中国的“自力更生”战略正在颠覆中欧贸易格局。文章说中国过去十年砸了大量资源搞产业自主,减少了对外国供应商的依赖,导致中欧逆差越拉越大。
但我想说的是,纽时这篇文章把因果搞反了。逆差拉大,不是中国“少买了”,是欧洲“卖不动了”。
先看两个数字摆在一起是什么效果。2025年中国对欧盟出口涨了6.4%,达到约5600亿欧元。同期欧盟对华出口不涨反跌,掉了6.5%,只剩大约2000亿欧元。一头在涨,一头在跌,剪刀差自然越撕越大。问题的根子不在中国出口端,在欧洲出口端。
那欧洲以前卖给中国什么?豪华车、精密机械、化工产品。这些东西过去确实是中国市场的硬通货。但这些年情况变了。中国自己能造电动车了,能造动力电池了,能造光伏组件了,连成熟制程芯片都在批量替代进口。欧洲能打进中国市场的品类,正被一件件换掉。
拿汽车来说,2025年中国新能源汽车产销分别是1662.6万辆和1649万辆,连续11年全球第一,国内渗透率快到48%。动力电池全球装车量前十名里中国占了7席,整体份额超过七成。
这意味着什么?意味着欧洲车企在中国卖车,越来越难靠传统燃油车的品牌溢价吃饭了。新能源赛道拼的是电池、电控、智能座舱,这些领域中国产业链已经跑在前面了。
光伏更明显。截至2025年底,中国硅料、硅片、电池片、组件的全球产能占比分别是96%、96.2%、91.3%和80.1%。全世界装的太阳能板,十块里面有八九块带着中国基因。这块市场十年前还是德国和西班牙企业的地盘,现在基本被中国光伏企业拿下了。
我觉得这才是欧洲真正该焦虑的地方。不是中国不买了,是中国自己能造了。这是产业竞争力的此消彼长,跟谁搞没搞“战略”关系不大。
还有一个被忽略的账本。货物贸易上中国对欧确实是大顺差,但服务贸易这块,2025年中国对欧盟逆差达到483亿美元,欧盟是中国服务贸易逆差的第一大来源地,占比超过四成。光是知识产权使用费一项,中国每年就要向欧盟支付上百亿美元。只盯着货物逆差喊疼,账算得不全。
欧洲真正的麻烦,我认为不在中国这边。俄乌冲突之后,欧洲能源价格一直压不下来,制造业用电成本是中美的好几倍。
机器开一天亏一天,拿什么跟人拼价格?加上欧盟二十多个成员国各有各的算盘,德国想保住中国市场,法国想保护本土汽车产业,政策落地效率极低。这种内部分裂,才是欧洲竞争力下滑的深层原因。
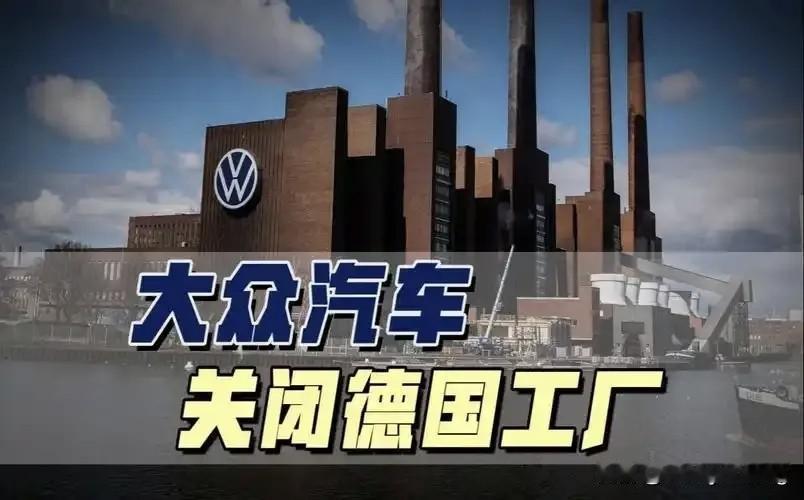
看看欧洲企业自己在干什么就明白了。大众在合肥投了超过35亿欧元搞新能源整车基地,2026年计划在中国推出约20款新能源车型,和小鹏联合开发的首款车已经投产了。
巴斯夫在湛江的一体化基地总投资87亿欧元,是德国在华最大的单体投资项目。政客嘴上喊着“去风险”,企业家用真金白银在投中国。
这种政客和企业家之间的撕裂,是欧洲当下最大的困境。布鲁塞尔想的是怎么设壁垒、加关税,可企业想的是怎么留在中国这个全球最大、迭代最快的市场。两边的逻辑根本对不上。
欧盟现在还在酝酿新的工具,据说包括一个“团结工具”,在中欧贸易摩擦升级时给受损的欧洲企业提供资金支持。另外还在讨论对中国混合动力汽车实施进口配额管理。这些动作说白了,就是发现打不过,想用行政手段把市场保护起来。
但保护主义这味药,历史上没有治好好任何一个经济体的竞争力问题。越保护,企业越没有动力去升级、去降本、去创新。最后的结果是消费者买更贵的车,企业失去外部竞争压力,整个产业的竞争力反而加速下滑。
我的看法很明确:中欧贸易逆差这个事,数字是真的,欧洲的焦虑也是真的,但药方开错了。中国的产业升级不会因为欧洲着急就停下来。14亿人的市场需要自己的芯片、自己的电池、自己的汽车,这是任何一个大国的正常选择。
欧洲要真想把这个逆差缩回去,出路只有一条——把自己的产品做得更有竞争力,把能源成本降下来,把内部市场的碎片化问题解决掉。施压中国改变发展路径,这条路走不通。
大家身边如果有做中欧贸易的朋友,这两年跟欧洲做生意感受变了没有?