国产手机大混战,最后活下来的可能只有两家
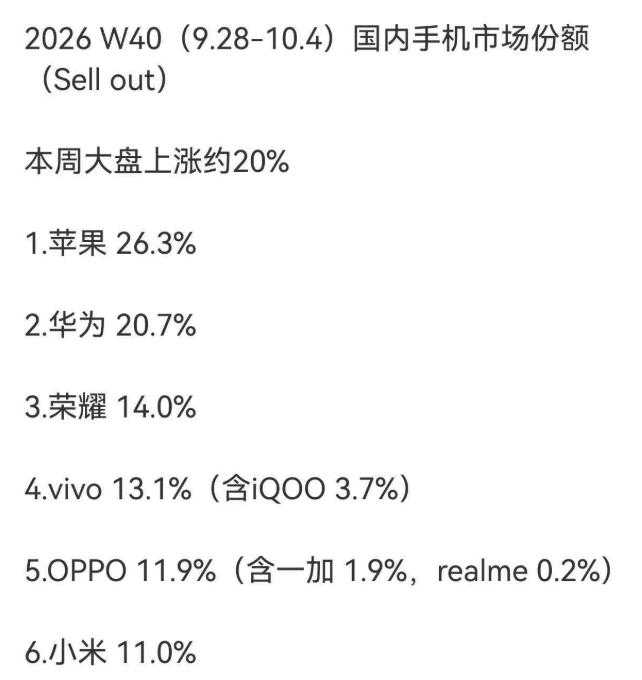
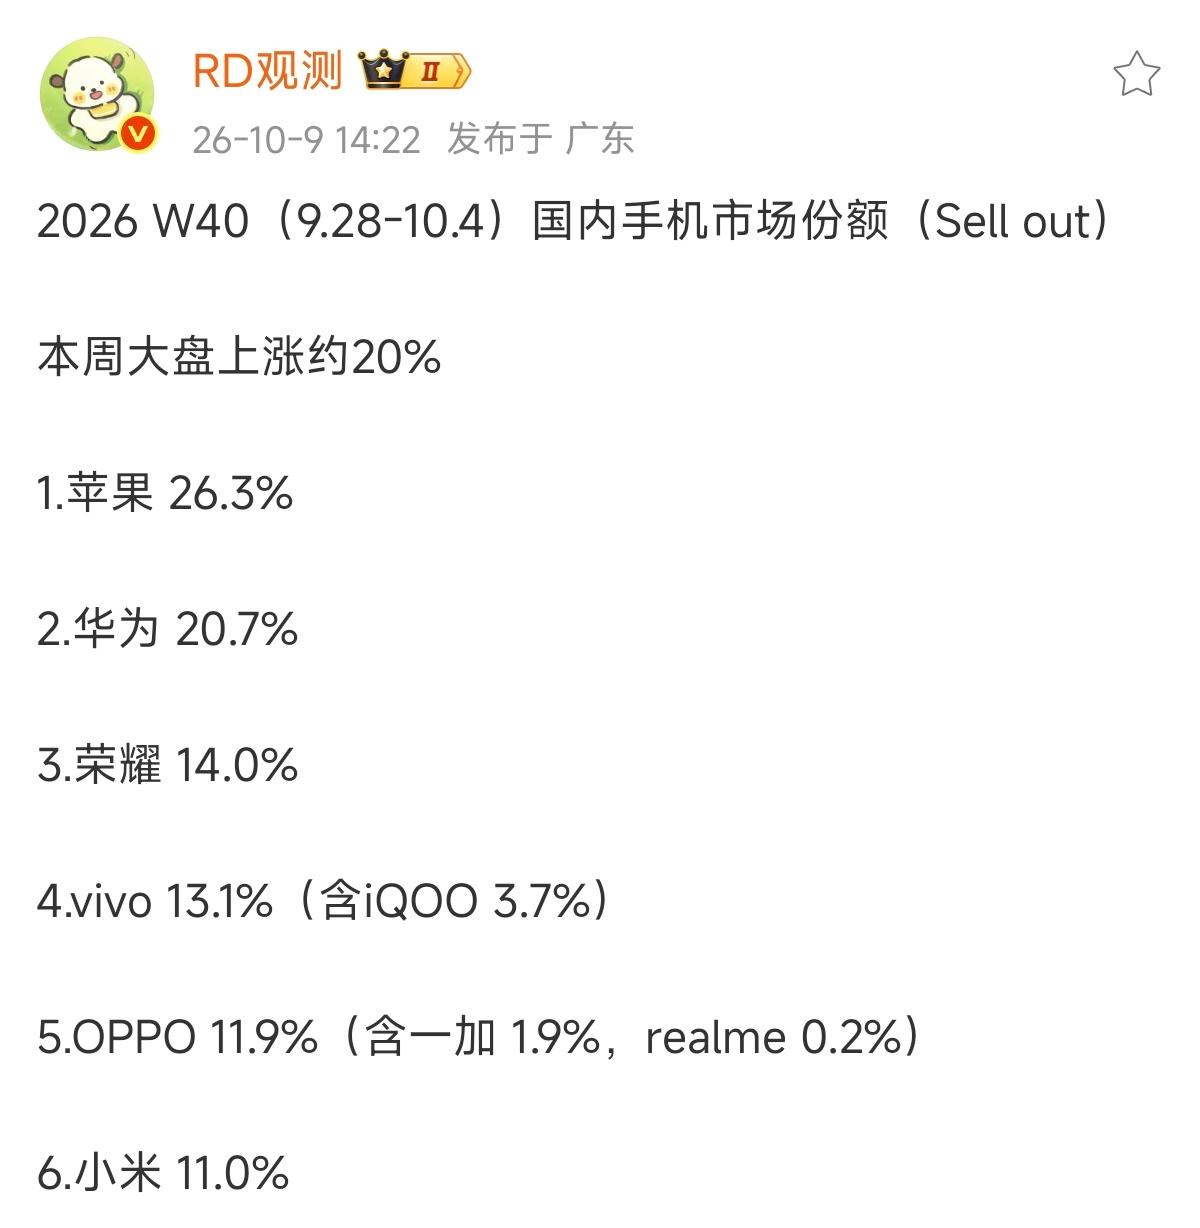
W40周的数据出来了,苹果26.3%,华为20.7%。两家加起来,47%。
接近一半的市场,被两个品牌吃掉了。
剩下53%,荣耀14%、vivo 13.1%、OPPO 11.9%、小米11%四家分,平均一家13%左右。
这意味着什么?
中国手机市场正在从“五强争霸”变成“两超四强”,而且是加速坍缩的那种,苹果和华为不是在竞争,是在收租。
先看华为这波反弹。
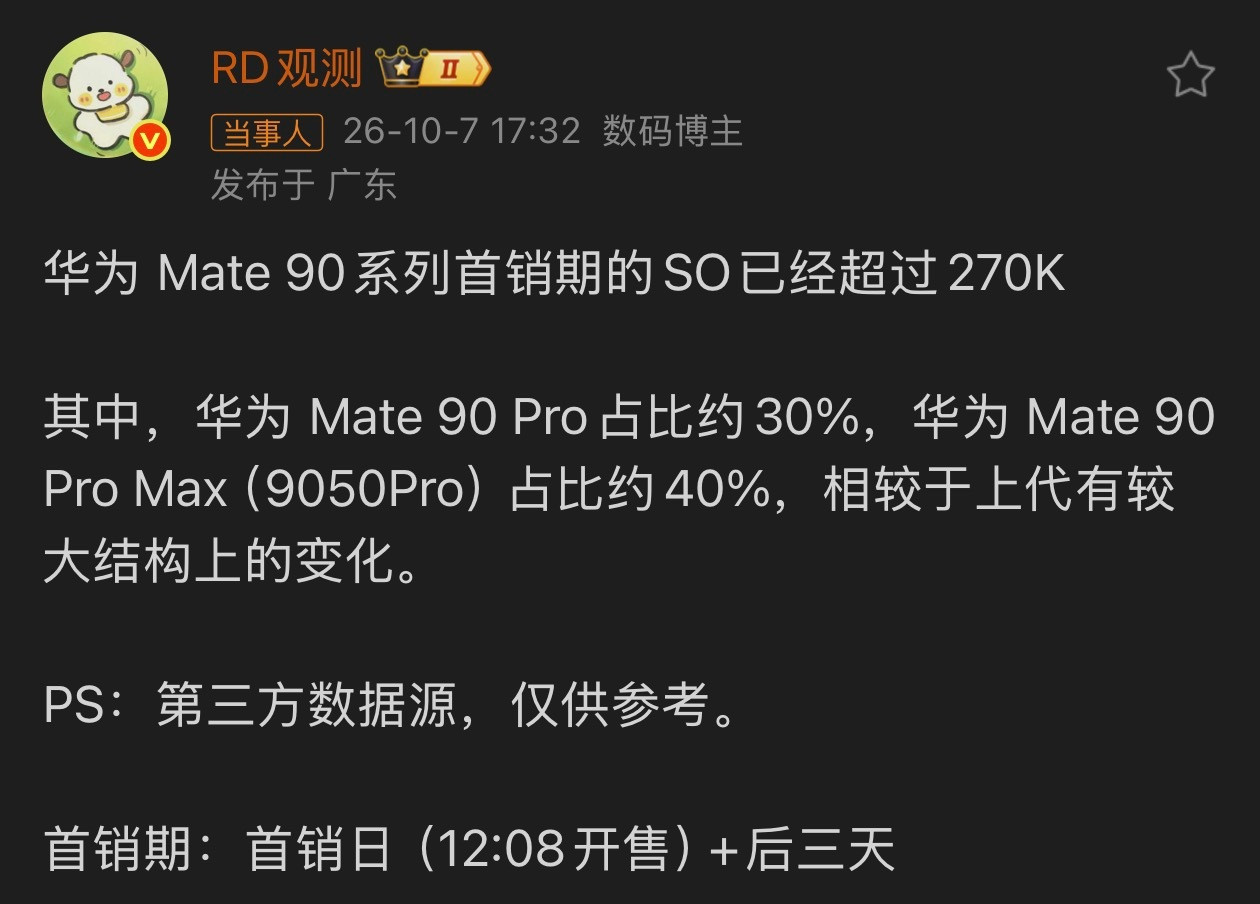
华为份额从W39的18.1%跳到W40的20.7%,一周涨了37.2%,主力是Mate 90系列,首销期大概3天半,卖了27万台。
但我要提醒一个细节:Mate 80同期首销破了37万台,Mate 90只有它的七成。
量在跌,但结构在变,Mate 90 Pro Max占比40%,Pro占30%,高端机型占了七成,Mate 90 Pro Max起步10999元,RS非凡大师12999元,顶配18999元。
卖得少了,但赚得可能更多了。
这说明什么?华为在主动收缩中低端,把火力集中在高端,麒麟9050 Pro芯片只给Pro Max和RS版本,标准版和Pro用的是麒麟9030/9035,这是芯片产能受限下的最优解:把有限的先进制程留给利润最高的机型。
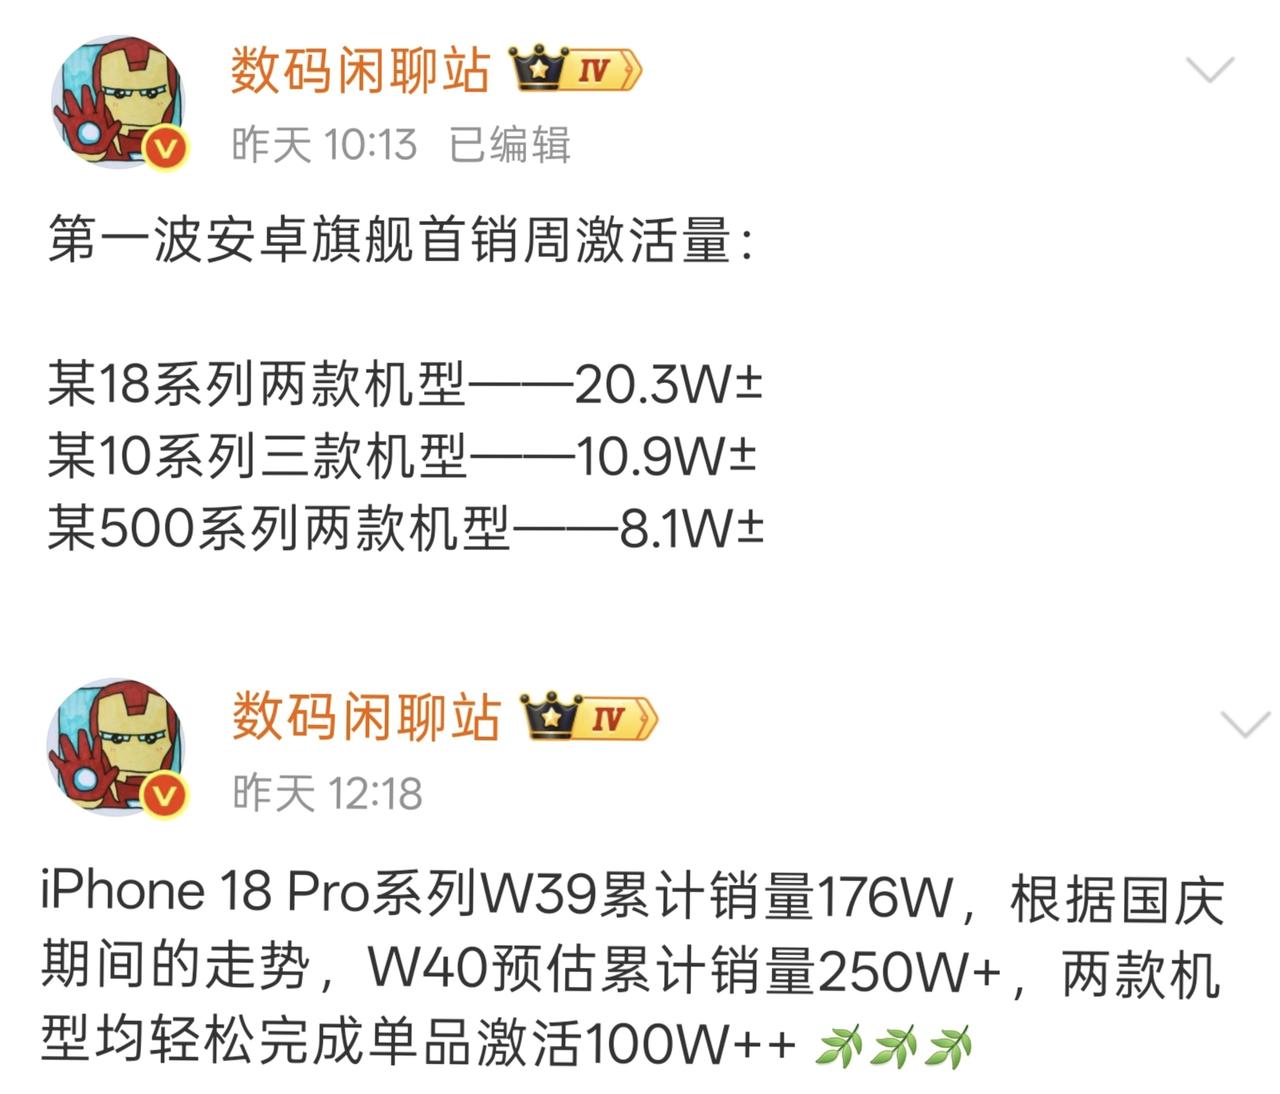
再看苹果,iPhone 18 Pro系列首周销量同比增长12%,Pro Max单周激活量76万台,系列累计激活突破300万台。
Counterpoint的分析很直白:中国品牌旗舰价格涨了超过200美元,把消费者的“价格锚点”抬高了,反而让iPhone显得“没那么贵”了。
安卓涨价的代价,是帮苹果做了嫁衣。
现在看那四家“夹缝求生”的。
荣耀W40拿了14%,安卓阵营第一,Magic9系列国庆期间“稳居安卓旗舰第一”,但荣耀CMO关海涛自己说了实话:“贫穷限制了我们的想象”,备货完全没跟上。
一个品牌靠“备货不足”来解释销量天花板,说明它的供应链和渠道能力,撑不住更大的野心。
vivo 13.1%、OPPO 11.9%,两家的差距在1.2个百分点以内,基本在同一水平线,OPPO的份额里还含着一加1.9%和realme 0.2%,主品牌OPPO只有9.8%。
vivo和OPPO的问题不是今天才有的,它们在高端市场始终没有建立起“非买不可”的理由,华为有麒麟和鸿蒙,苹果有iOS和生态,它们有什么?渠道和性价比。而这两样东西,恰恰是最容易被复制的。
最后看小米。
W40小米11%,前六里唯一环比下滑的品牌,W39是14.9%。
小米18系列9月23日发布,9月28日开售,W40正好覆盖了首销期,按道理应该是一波冲量的窗口。结果份额反而掉了。
有分析说W38的12.2%是“上一代清完、新一代还没上”的空窗期数据,那W39的14.9%应该是新品预热+首销初期的拉升,到了W40,首销红利耗尽,直接回落。
我的看法是:小米的高端化叙事,正在遇到一个结构性的天花板,小米18系列冲高端,价格往上走,但品牌认知没有跟上,消费者愿意花9999买iPhone,愿意花10999买华为Pro Max,但不一定愿意花差不多的钱买小米。
这不是产品问题,是品牌溢价的问题,品牌溢价这个东西,不是靠一代产品能解决的。
苹果和华为合计47%的份额,不是终点,Counterpoint的数据显示,自7月以来中国手机市场周销量持续同比双位数下滑,大盘在缩,但头部在涨。
缩量市场里,集中度只会越来越高。
荣耀、vivo、OPPO、小米四家,市场份额高度重叠,产品定位高度相似,目标用户高度重合,它们之间的竞争,本质上是“零和博弈”,你多卖一台,我就少卖一台。
而苹果和华为的份额,是从“others”和其他安卓品牌手里拿走的。
我认为,未来12到18个月,这四家里至少有一家会掉队,不是产品做不好,是规模效应撑不住了,研发要钱、渠道要钱、芯片要钱、营销要钱。13%的份额养不起一个全国性手机品牌的全部成本。
手机市场正在变成一场两个人的游戏。其他人不是观众,是耗材。
评论列表