全世界都在买美股、抛美债?别被“分家论”骗了
——不是美国国运和公司运分家,是资本在美国内部换仓
先纠正一个流行误读:
全球资本不是离开美国,而是在美国内部换座位。
不是“美国国运”和“美国公司运”分家了,而是资本对美国财政信用和美国科技霸权租金,给出了两套完全不同的定价。
一句话:
皮还是那张皮,毛还是那身毛。只是现在资本抢着买毛,嫌弃皮上的债务补丁。
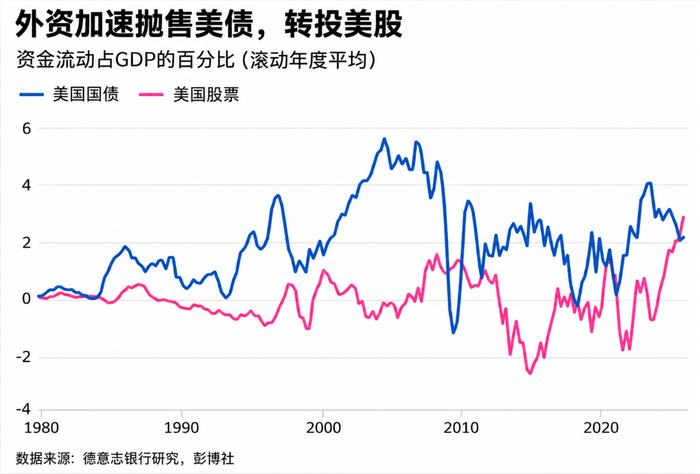
一、奇观:一边疯抢美股,一边冷落美债
数据很刺眼。
截至2026年7月的一年里,海外投资者净买入美国股票约 9420亿美元,创下1985年以来最高纪录。
另一边,美国联邦债务突破 40万亿美元,财政赤字占GDP比重超过 6%,海外投资者持有美债占比从峰值超 50% 跌到约 30%。
于是市场出现一种错觉:
美国不行了,所以大家抛美债;美国公司太行了,所以大家买美股。
这个说法,只对了一半。
二、买美股,买的是“美国霸权在AI时代的收租权”
英伟达、微软、苹果、Meta,为什么能拿到全球最高估值?
不只是因为产品好。
而是因为背后有一整套美国霸权体系在托底:
· 美元是全球储备货币,纳斯达克是全球科技资产定价中心;
· 美国主导半导体供应链和出口管制,给科技巨头挖护城河;
· 美国盟友体系迫使全球买美系算力;
· 美国高校和移民体系持续虹吸全球人才;
· 美国军事和金融霸权,保障全球利润回流。
所以,买英伟达,不是买一家“脱离美国的公司”。
买英伟达,本质是买美国霸权在AI时代的收租权。
没有美国这张皮,英伟达们长不了这么旺。
三、抛美债,抛的是“美国财政这个成本中心”
美债的问题,不是没有利息。
而是它的“无风险资产”标签正在被重新评估。
美国债务突破40万亿,赤字高企,利息负担越来越重。10年期美债收益率一度突破5.36%。
贝莱德高管甚至直言:以当前赤字水平,“如果这是一家企业,绝对不能被称为无风险状况”。
挪威主权财富基金规模2.3万亿美元,已提议将美债在其固收基准中的占比从 34.1%降至21.9%。
这不是小动作,这是机构在用脚投票。
资本不是不信任美国。
资本是不信任美国财政这个成本中心。
四、不是分家,是分层定价
真相是:
美国霸权 → 美元全球储备 → 美债融资 → 财政支撑军费、科研、产业政策 → 科技巨头垄断 → 全球利润回流 → 美股上涨 → 财富效应和税收 → 再反哺美国霸权。
这是一个闭环。
美债和美股,只是同一循环里的不同节点。
现在市场偏好股权节点,因为股权能直接分AI租金;债权只能拿固定利息,还要承担通胀和财政贬值风险。
所以准确表述是:
全球资本不是不买美国,而是不买美国财政。
不是离开美国,而是在美国内部从债权人变成股东。
不是国运和公司运分家,是同一张皮上的毛被重新估值。
五、皮之不存,毛将焉附?
如果美国国运真的崩,公司运不可能独存。
美元崩,美股估值体系崩;
全球市场碎片化,科技巨头收入腰斩;
供应链断裂,英伟达芯片造不出来;
人才不再流入,创新优势消失;
地缘冲突升级,全球资本回流本土。
真到主权危机,美债和美股会一起崩,只是先后和幅度不同。
所以,“卖美债买美股”只是短期定价行为,不是命运分离。
六、但毛壮,也能反哺皮
反过来,科技巨头利润回流、美股上涨、全球资本买入美元资产,也在支撑美国财政和美元循环。
毛越旺,皮也能多撑一阵。
二者是共生关系,不是分家关系。
结论:资本不是在赌分家,是在赌分层
美国国运没有和公司运分家。
只是市场在美国霸权体系内部,对“财政信用”和“科技霸权租金”进行了分层定价。
皮还是皮,毛还是毛;毛现在比皮更亮,但根仍在皮上。
皮若烂,毛必枯;毛若旺,也能养皮。
对投资者来说:
· 别把“美国曝险”当成一个单一开关;
· 买美股,不等于买美债;
· 买美国公司,不等于买美国财政;
· 但也不要以为美国公司能脱离美国霸权独活。
全球资本现在抢的,不是“没有美国的美国公司”。
它们抢的,是美国霸权在AI时代最肥的那块收租权。