终于有人把“人均存款”这块遮羞布给撕了!
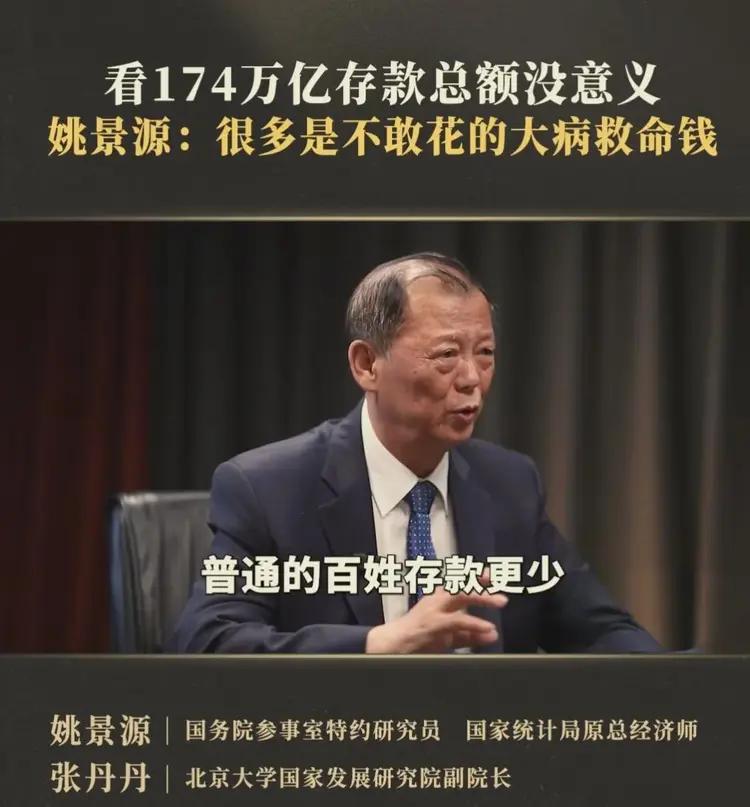
姚景源教授一句话戳破:“总拿一百多万亿存款说事,再算人均多少万,根本没意义!收入差距明摆着,存款大头都在有钱人手里,普通老百姓能有几个钱?不少人别说存款,连应急钱都拿不出。低收入群体那点积蓄,不是财富,是看病、养老、活命的保命钱。”
这句话一出来,多少人心里那口气终于顺了。原来不是我一个人拖后腿。
央行的数字摆在那儿,截至2025年底,全国住户存款167万亿,摊到每个人头上是11.89万。新闻里念这个数的时候,语气都是上扬的:你看,老百姓兜里有钱了。
可你低头看看自己的银行卡,再看看身边邻居、同事、送外卖的大哥、小区门口卖菜的大姐,谁拿得出这11万?
更刺眼的是地区那栏。北京人均存款35.6万,上海29万。这两个数字一出来,全国平均线瞬间就被拽上去一大截。可这跟一个在衡水跑快递、在富士康流水线拧螺丝的打工者有什么关系呢?
国家统计局把全国人按收入分成五档。最低那档,一年人均可支配收入10150块,一个月摊下来846块。最高那档,一年10万出头,差了十倍还多。一个月800多块钱的人,你让他怎么跟月入几十万的老板一起去"人均"那11万?
这就像姚明和潘长江站在一起,平均身高一米八。听上去人人都是大高个,可潘长江还是潘长江。
姚景源最戳人的一句,是"保命存款"这四个字。
什么叫保命存款?就是你突然查出个结节要复查的钱,是家里老人住院押金的钱,是孩子下学期学费的钱,是万一哪天被裁员了能撑三个月的钱。
这笔钱,你敢动吗?
我见过太多这样的家庭。夫妻俩在工厂上班,一个月加起来七八千,要还房贷、要养孩子、要给老家父母寄钱。每年年底咬紧牙关能攒下两万块,转头就得把孩子明年的学费单独存一张卡里,再留三万当家里老人的看病预备金。剩下的?剩不下。
这种"存款",跟新闻里说的居民财富增长,完全是两码事。那是一道防线,不是一份家底。防线一旦被突破,后面就是悬崖。
姚景源在调研里讲过一个细节。北京有的快递员一个月能赚万八千,看着不少吧?可人家不敢花。为什么?没有社保。今天腰闪了、明天电动车撞了、后年老了干不动了,没有任何东西托底。那每个月攥在手里的工资,本质上都是"今天不干活明天就没饭吃"的血汗钱,谁敢大手大脚?
这才是问题的根子。
不是老百姓抠,不是老百姓不懂得享受生活,是大家对未来心里没底。看病要花多少钱,孩子读书要花多少钱,老了以后靠什么活,这些问号一个个悬在头顶,谁还敢把银行里那点救命钱取出来去消费?
所以每次看到专家喊"把存款取出来拉动内需",普通人心里都得苦笑一声。你们站在台上看的是167万亿的大盘子,我们站在台下守的是全家老小的命根子。这两个数字,压根就不是一个东西。
真正的财富存款,是那种"我就算十年不工作,生活质量也不会掉"的钱。这种钱在谁手里,大家心里都有数。而大多数普通人银行卡里躺着的,是"家里随便出点事就得拿出来"的钱,是"医院一个电话就得跑银行"的钱。这种钱,看着是存款,其实是捆在自己身上的枷锁。
姚景源说得明白,要解决这个问题,发钱是治标,真正要动的是制度。看病不能让人返贫,教育不能逼到家长崩溃,养老不能让普通人老无所依。这三座大山不挪一挪,老百姓账户里那点钱就永远只能是"保命钱",变不成能花、敢花、花了也不慌的"闲钱"。
评论列表