我们正亲眼见证一场社保史上的“绝版奇观”!如今领高额养老金、逛遍全球游玩的这辈人,正过着让欧美都眼馋的黄金年华。但先别得意太早!这压根不是制度常态,而是人口红利顶峰的偶然产物。
你随便去公园、景区或者广场舞场地转转就知道,现在五六十岁退休的这辈人,日子过得那叫一个滋润。
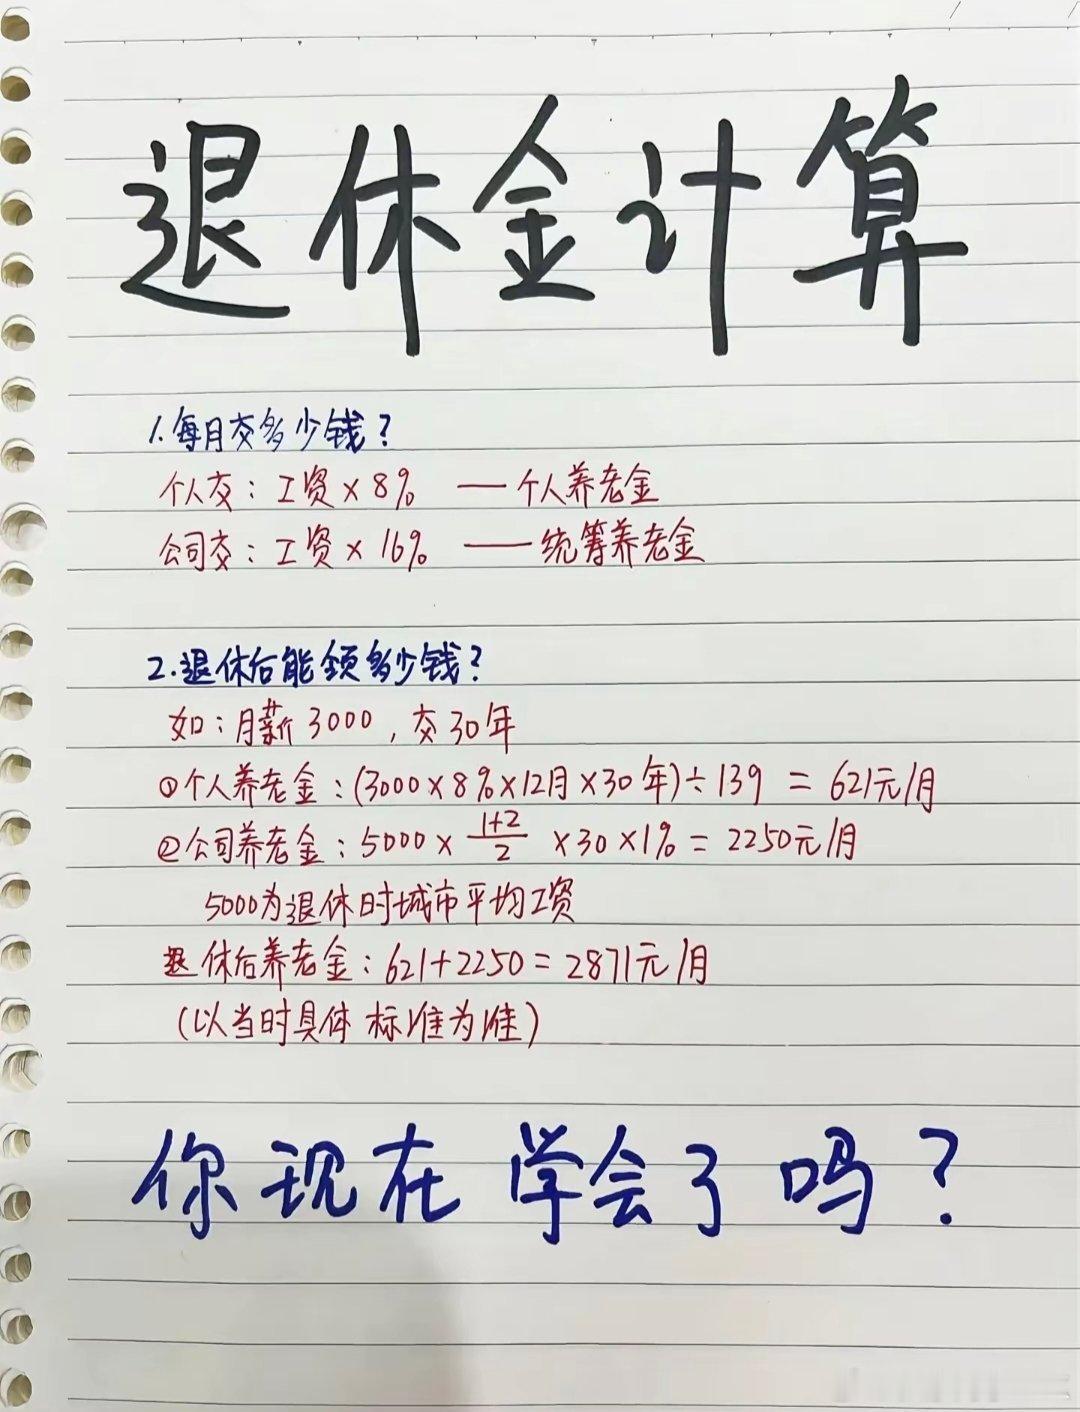
不少企业退休的每月能拿三四千,机关事业单位的更高,手里有积蓄,身上大多没了房贷压力,孩子也成家立业不用操心。上午喝茶下棋,下午遛弯买菜,逢年过节还能报个旅游团全国各地跑,甚至出国转转。
反观很多年轻人,月薪几千块,交着社保,背着房贷,养着孩子,日子过得紧巴巴的。
很多人想不通,为什么退休的长辈们能活得这么潇洒?答案说穿了其实很简单,就是交钱的人远多过领钱的人,整个社保池子正处在“入远超出于”的黄金窗口期。
上世纪50到60年代,我们国家迎来第一波出生高峰,那会儿出生的人口数以亿计。到了八九十年代,这批人刚好进入青壮年,成为劳动市场的绝对主力军。
而咱们的城镇职工社保体系从上世纪90年代才全面落地,刚好踩中了人口红利的最顶峰——当时全国劳动年龄人口有8亿多,而退休人口才1亿出头,差不多7个年轻人供养1个老人。这么宽松的赡养比例,放在全球范围内都相当少见。
再加上过去30年咱们国家经济一路高速增长,社会平均工资年年往上走,社保缴费基数跟着水涨船高,企业和个人每月缴纳的费用越来越多,社保基金的池子也就越滚越大。
有了这么厚实的家底,国家才有底气连续20年上调退休人员养老金,让退休老人的待遇能跟着经济发展的脚步一起提升。
反观欧美发达国家,早早就把人口红利的好日子过完了。比如法国折腾了好几年,才勉强把法定退休年龄从62岁提到64岁,还引发了全国性的大罢工;德国的法定退休年龄已经涨到了67岁,美国更是要等到67岁才能领取全额养老金。
不是这些国家的政府不近人情,实在是老龄化程度太深,很多国家两三个人就要供养1个老人,社保基金常年处于紧平衡状态,不延迟退休根本兜不住底。
再加上他们没有储蓄习惯,不少人退休时房贷还没还清,根本拿不出闲钱四处旅游。你去欧美国家的超市、餐厅看看,大把白发苍苍的老人还在做收银、端盘子的工作,不是他们有多热爱上班,实在是养老金不够日常开销。
说句实在话,咱们现在这代退休老人的好日子,真不是制度提前设计好的常态,完完全全是人口结构撞上经济高速增长期的“意外礼包”。就好比买基金刚巧赶上了全面牛市,闭着眼投入都能有不错的收益,可这样的行情不可能永远持续下去。
为什么敢说这是“绝版奇观”?因为接下来的10年,整个局面就要反过来了。1962到1976年的第二波出生高峰人口,接下来会陆续进入退休年龄,每年新增的退休人口能达到一两千万。
而另一边,新生儿数量连年下滑,2023年还不到1000万,未来劳动年龄人口会逐年减少。用不了多久,赡养比例就会降到2个年轻人养1个老人,甚至更低。
到那个时候,社保基金的支出压力会成倍增加,别说保持现在的连年涨幅,能不能维持当前的待遇水平都要打个问号。
现在大家热议的延迟退休,本质上就是为了应对这场即将到来的养老压力,多缴几年费用、晚领几年养老金,给社保池子多争取一点缓冲时间。
经常有人调侃,说现在的年轻人是“缴费的主力军,退休的边缘人”,话虽然有点扎心,却也是实打实的现状。
这辈退休老人相当于踩中了时代的所有红利:年轻时赶上改革开放,找工作机会多;中年时赶上房价低位,早早买房还清了贷款;退休又刚好撞上社保福利的黄金期,人生每一步都踩在了点子上。
当然也不用太过焦虑,人口周期有它自身的运行规律,国家也在通过社保全国统筹、个人养老金制度、划转国有资产等方式持续给社保基金补血。
只是我们得明白,从来没有理所当然的高福利,现在大家看到的这份潇洒自在,本质上是时代给的特殊馈赠,错过了这个人口周期,就再也不会有第二回了。

评论列表