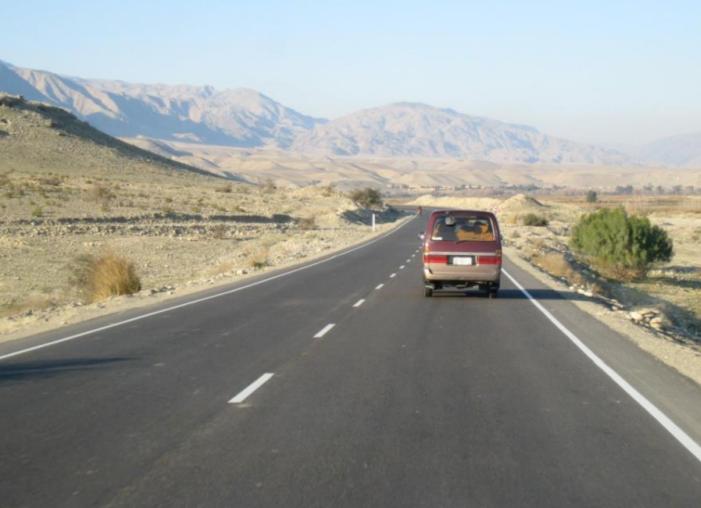
阿富汗斥资4000万修筑了一条直达中国边境的公路,中方这边至今没有任何相关动作,这一情况背后的指向十分明确。塔利班把路修到了中国家门口,然后等着中国开门。
中方那边,零口岸、零海关、零检查站,态度冷淡。
我认为,这个结果本身就是一个答案。塔利班犯了一个很多发展中国家都犯过的错误——把基建当成了撬动合作的万能钥匙,却忽略了真正决定贸易能否落地的,从来不是一条路,而是路背后的一整套系统。
阿富汗官方近日宣布,瓦罕走廊战略公路正式竣工通车。全长121公里,直通中国边境线,耗资4000多万人民币。
可这条线路本身就存在致命缺陷:海拔居高,通行环境十分恶劣,全年有九个月处于大雪封山状态,一年里仅有两三个月的时间段能勉强通车。这不是一条商业通道,是一条靠天吃饭的季节性碎石路。
绕行第三国的路线看起来更远,但配套运输体系完善、通关流程固定、全年无休。两条路放在一起比,我觉得根本不需要复杂计算,任何一个做过大宗商品贸易的人,看完这两个选项,都知道该选哪个。
塔利班觉得直线距离近就是优势,这个判断本身就说明他们对跨境贸易的理解还停在地图层面。
阿富汗这几年一直在炒作矿产牌。
被多次提及的地下矿产总价值达7.2万亿人民币,铜、铁、锂等各类贵金属储量十分可观,受长期战乱影响几乎没有得到开发。
塔利班掌权之后,陆续核发两百多份采矿许可,对外推出总规模达数百亿的采矿合作协议,主动向美国资本开放资源相关权益,打算用矿产换取制裁放松、海外被冻结资产解冻。
但我认为,这7.2万亿数字本质上是一个噱头。
理论资源储量估值,完全没有扣除基建成本、开采成本、安保成本、运输损耗和极高的地缘风险溢价。
阿富汗前财政部官员自己都直言,本国没有任何矿产深加工产业链,只能出口低价原矿,完全没有贸易溢价权。
一个连精炼都做不了的国家,拿着原矿谈判,本来就处于食物链最底端,对方愿意给多少,就只能接受多少。
更根本的问题是,阿富汗是纯内陆国家,银行系统瘫痪,国际结算渠道全被切断。哪怕矿山开工,矿石挖出来也走不出去,几乎所有矿产订单全部滞留本地,根本无法完成跨境交付。路通了,货还是出不去,这个逻辑闭环,塔利班自己应该比谁都清楚。
中方的冷淡,背后有清醒的商业判断,我觉得这种冷静比任何表态都有说服力。
中国早已搭建好稳定成熟的阿富汗物流链路——依托现有路网的终极乌跨境班列已经稳定运营,班次有规律,时间可预判,风险可控。阿富汗急需通路卖矿换钱,但中国根本不缺进矿通道,没有必要斥巨资冒高风险去开发一条利用率极低的边境山路。
这不是中方不给机会,是塔利班拿出来的这张牌,在中方的评估体系里根本不够分量。一个连自己治安都管不住的政权,邀请外部资本进来开矿,本质上是在让别人替自己承担风险,然后坐收利益。这种逻辑,做过跨国投资的人一眼就能看穿。
比商业逻辑更根本的,是安全问题。这一条,我认为是整件事的死结。
瓦罕走廊一带武装袭扰、派系争斗、针对外来人员的袭击时有发生。2025年底,塔吉克斯坦阿富汗边境武装袭击造成三名中国公民遇难,事发地紧邻瓦罕走廊,使馆随即发布撤离通知,严禁国人前往投资务工。
2026年初,官方再次预警巴达赫尚和塔哈尔两省风险,当地涉矿暴力事件频发,设备损毁、人员伤亡已成常态。
所有商业模型和矿产收益,在极端安全风险面前都会瞬间归零。没有稳定的治安,就没有稳定的施工,没有稳定的施工,就没有持续的产能。这不是悲观,是最基本的商业常识。
塔利班无法彻底管控边境派系武装,就永远撑不起跨境矿产贸易的基本盘。而他们对这个问题的回应,至今停留在"我们在努力维稳"的口头承诺层面,没有任何可量化的改善证据。
前两年阿富汗矿业热潮顶峰,近万名中国商人奔赴当地淘金,仅仅一年多时间,绝大多数撤离,常驻从业者从近万人缩水至不足2000人。这不是政策变化,是真实的市场用脚投票。市场的判断,往往比任何分析都诚实。
我个人觉得,这件事最值得看的,不是阿富汗修了什么路,而是双方思考问题的出发点根本不在一个频道上。
塔利班的逻辑是:先把路修好,等外部资本进来。中方的逻辑是:先看治安能不能稳住,运输通道靠不靠谱,上下游产业有没有配套。这些基础条件,阿富汗现在一样都没能落实。
一个国家要吸引外来投资,靠的不是一条路,不是一份矿产清单,也不是一张嘴。
靠的是稳定的法律环境、可预期的安全保障、完整的产业配套。这些东西建起来需要时间,而塔利班政权能不能走到那一天,本身就是一个悬而未决的问题。
单凭一条自己修出来的碎石路,弥补不了治理层面根深蒂固的问题,也没法迫使中国开放口岸。中方没有急于回应,只是基于现实做出了冷静判断。这种冷静,才是对塔利班最真实的评价。