卖得最多和赚得最多,不是同一家
三份报告,三个说法
人形机器人的半年成绩单最近出来好几份,结论对不上。
IDC 报告说,今年上半年全球人形机器人出货量接近 2.5 万台,同比增长 432.1%;中国出货超 1.9 万台,占全球约 77.9%。排第一的是智元,出货超 8600 台,占全球 35%、中国市场 45% 以上。
SAG 的口径保守些:全球出货约 1.91 万台,同比增长 272%,中国厂商占 97% 以上;第二位宇树约 5900 台,同比增长 170%。
Counterpoint 又给一组:全球 2.2 万台出头,同比增长近 300%,智元 9700 台第一,宇树 7000 台以上第二,银河通用 1100 台以上第三。
同一段时间、同一个行业,出货量能差好几千台。不是谁算错了,是口径不一样——算整机出厂、算到岸交付,还是把科研院所和数采中心自己买的那批也计进去,名次就会动。
收入榜的第一名是另一家
出货量回答的是造了多少、拉走了多少,收入回答的是钱最后收回到谁手里。
前段时间沙利文发布的人形机器人报告,用的是剔除内循环的收入口径。按这个口径,优必选 2025 年全球整体市场收入市占率 24.8%,排第一;在它更专注的全尺寸具身智能赛道,2025 年收入 8.2 亿元、市占率 45.1%,同样第一。今年上半年这两个第一都还守着。
但守得没以前稳:整体市占率从 24.8% 掉到今年上半年的 16.5%,全尺寸赛道从 45.1% 掉到 26.0%。位置还在,领先身位被压掉一大截。
于是出现了这个行业最有意思的一幕:出货量第一的公司,收入不是第一;收入第一的公司,出货量不是第一。
买家确实换了人
更值得盯的是买家。
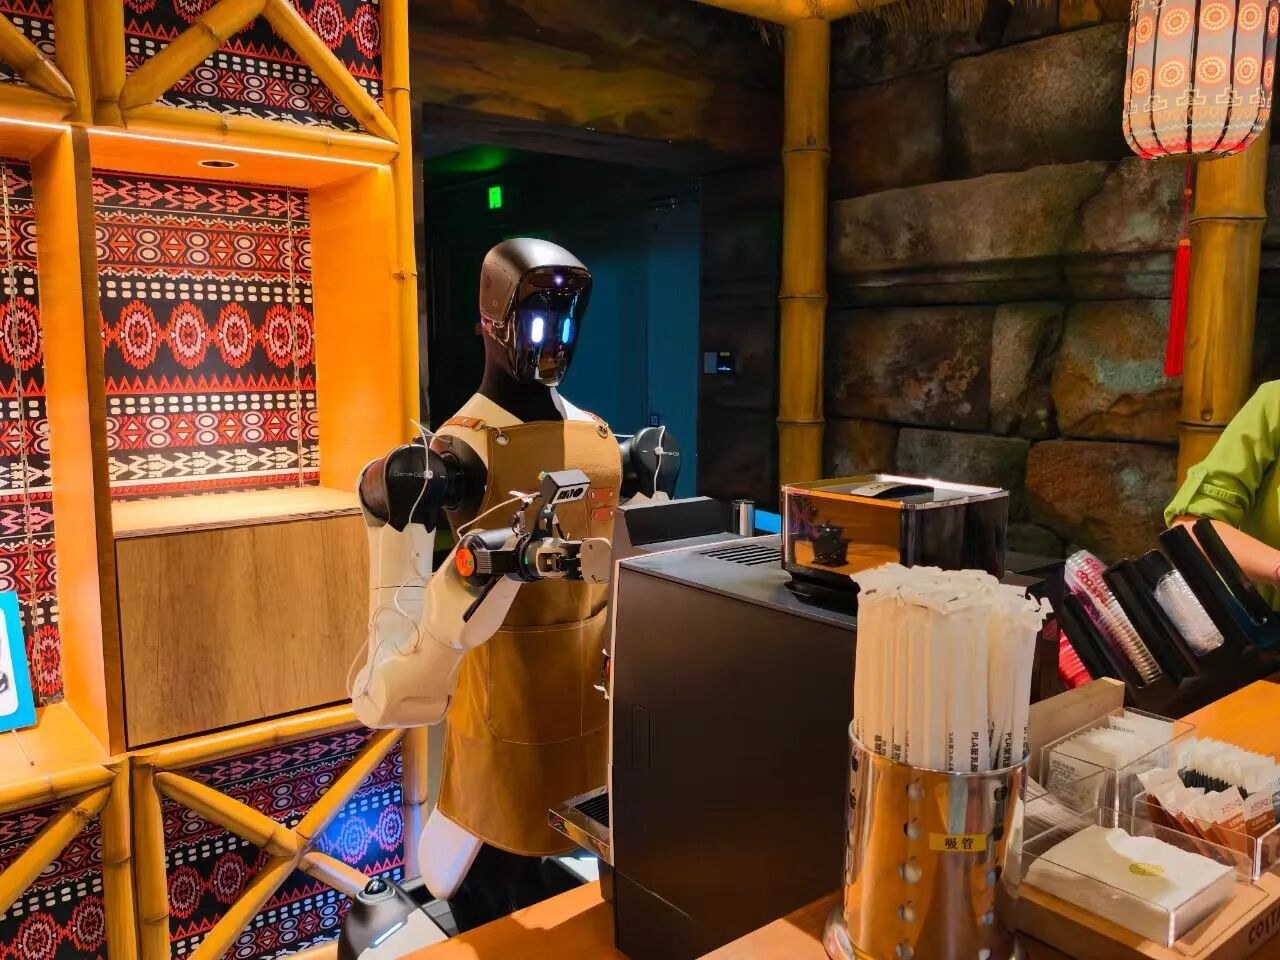
IDC 数据显示,科研教育、表演展示和政府数采中心这三类场景的合计出货占比,从 2025 年全年的 83.8% 降到今年上半年的 69%;降下来这块,去了工业制造、零售、交通物流和休闲旅游。
沙利文报告里的数字更直接:全尺寸人形机器人的生产作业场景,今年上半年收入 0.58 亿美元,比 2025 年全年翻倍,是四个场景里增长最快的。
快思研究院院长田丰对《环球时报》说得挺干脆——表演只要让观众满意,干活得让车间主任满意。
宇树的另一本账
错位最明显的是宇树。
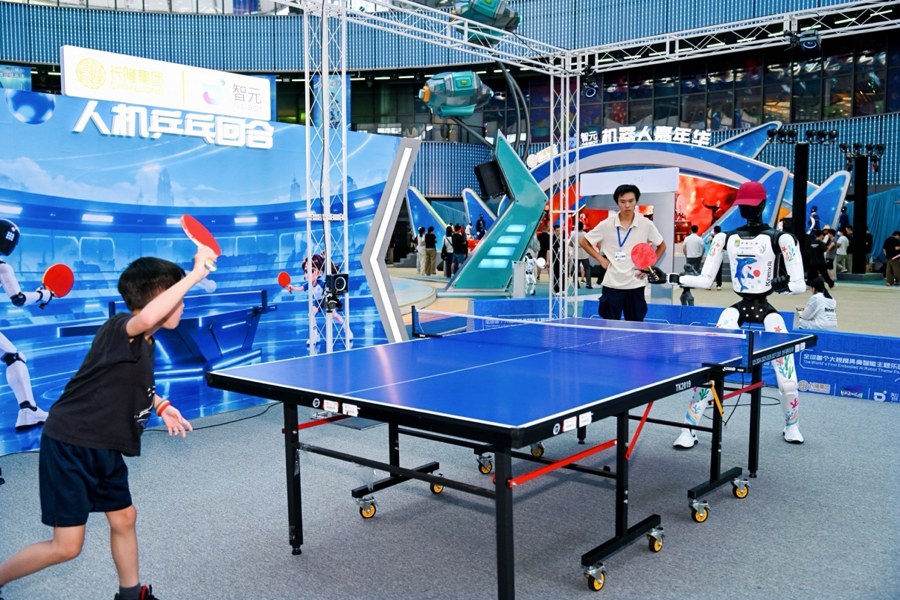
出货量上它稳住了第二,今年年中披露双足人形机器人累计下线约 1.8 万台。前段时间的世界技能大赛开幕式,它把 19 台人形机器人和 120 名舞者放上同一个舞台,是国内最大规模的全 AI 驱动、无遥控集群表演。
但资本市场算的是另一本账:上市首日盘中冲到 1100 元一股,市值一度摸到 4449 亿元;到前几天收盘,股价回到 451.02 元,总市值约 1824 亿元,差不多腰斩。
它自己在补的短板也很清楚:世界-动作大模型 UnifoLM-X2-1.0,目标是让机器人在真实环境里自己判断、自己规划,不再靠人遥控。
价签掉得比名次快
还有一个被榜单遮住的变化:价格。
宇树人形机器人的单价,2023 年是 59.34 万元,2025 年降到 16.64 万元,两年缩水约 72%;今年年中消费级产品 R1 降到 2.99 万元。
撑住这条降价曲线的是供应链。中国信通院数据显示,人形机器人核心零部件整体国产化率已经突破 75%;摩根士丹利测算,部分核心零部件国产化率超过 90%,一旦脱离中国供应链,单台成本会飙到 13.1 万美元。高盛则判断整机均价还会继续往下走,从 2025 年的 4.18 万美元降到 2035 年的 2.13 万美元,十年降幅接近 49%。
榜单之外的问题
IDC 预测 2030 年全球出货量会突破 75 万台。
但在盯这个数字之前,也许该先想清楚:出货量和收入这两张榜单问的是两个问题——前者问谁能造出来,后者问谁能让客户掏第二次钱。
今年上半年,这两个答案第一次不一样了。明年这两张榜单会重新合成一张吗?