中国为什么要研发“人造太阳”这一技术?很多网友到现在还不太理解这个事情。
2026年6月,美国能源部发布完整聚变科技路线图,目标是推动本国聚变企业在2030年代中期进入示范和商业化阶段,美国政府甚至专门设立聚变办公室协调产业发展。核聚变早已不是实验室里的孤立项目,而是一场下一代能源工业的提前卡位。
这场竞争最容易让人联想到上世纪的半导体和航空工业。起步阶段,谁都不知道哪条技术路线能够真正赚钱,真正拉开差距的,往往不是某一次漂亮实验,而是谁先把材料、设备、供应商、标准、人才和工程体系积累起来。核聚变今天恰好处在这个位置:中国如果等到别人把产业规则写完以后再追,付出的代价肯定比现在提前布局高得多。
可越难,战略价值反而越高。普通电厂的核心技术可以买设备、买专利、买服务,聚变堆却需要同时解决上亿摄氏度等离子体控制、超导磁体、极低温、大电流、强辐射、材料损伤、氚燃料循环和热量输出。任何一个环节掉链子,整台机器都不能成为电站。中国真正争的,并不是一台“世界最大实验装置”,而是把这些极端工程能力留在自己手中。
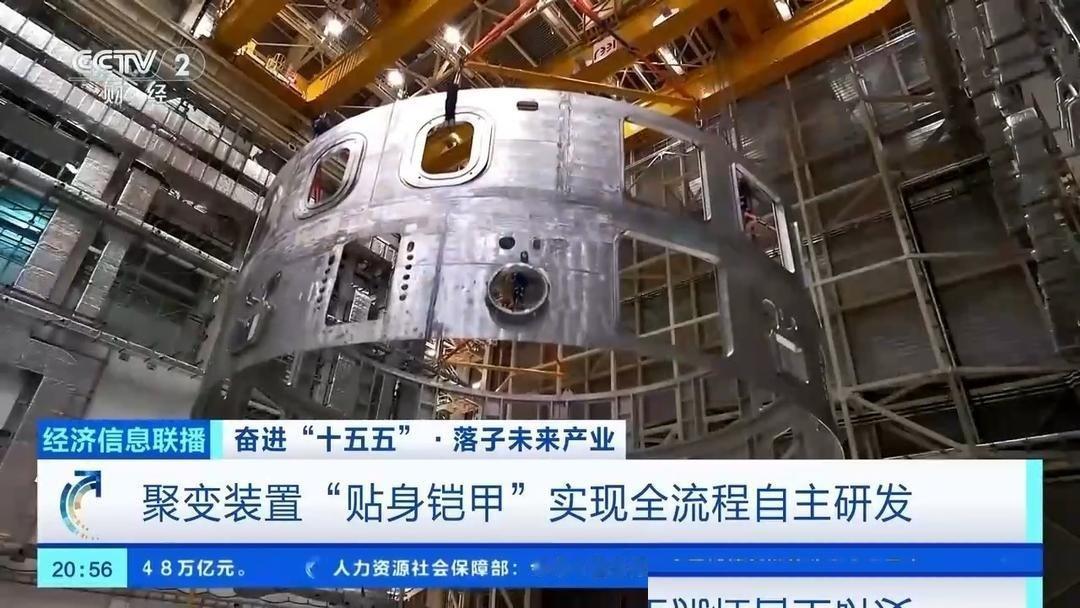
今年6月发生的一件事,就比很多“温度突破”的新闻更重要。合肥研制的聚变堆环向场超导磁体重582吨,储能120吉焦,16个磁体设计可在等离子体中心形成6.5特斯拉磁场,磁体最高磁场达到14.5特斯拉,整套核心技术实现国产化。这样的东西不是普通工厂照着图纸就能生产,它背后带着超导材料、特种钢、低温绝缘、精密制造和大型装备集成能力。
换句话看,中国搞聚变真正贵重的资产,可能还不是那团等离子体,而是围绕它成长起来的一整套工业底座。大型超导磁体能做出来,高功率电源能跟上,极端材料能经受反复冲击,真空和低温系统能够长期可靠运行,这些能力不会只服务一座聚变装置。它们会外溢到高端装备、超导、电力电子、材料和精密制造领域,这才是几十年持续投入能够留下的东西。
9月12日,四川又交出一块拼图。“中国环流三号”升级项目的300MVA、3000MJ超级电容脉冲供电系统完成移交,包括36台超容舱、12台电抗器和6套液冷装置。这套系统解决的不是“把温度炒得更高”,而是如何给大型聚变装置稳定提供瞬时巨量能量。进入聚变工程时代以后,决定成败的往往就是这些过去不太吸引眼球的基础系统。
到了10月1日,合肥BEST园区提前交付,意义也就更容易看明白了。四段真空主机组件已经落位,真空室、冷屏、环向场磁体和内部部件开始依次套装。BEST的目标不是再造一台EAST,它瞄准的是长时间反应堆条件下的氘氚燃烧研究,要进一步验证托卡马克聚变堆在科学和工程上到底能不能走向真实发电设备。
这也是中国聚变路线正在发生的关键变化。过去大家最熟悉的是“温度多少亿度”“持续多少秒”,那属于证明等离子体能够被约束。再往前走,问题会变成另一套:氚从哪里来,中子长期轰击后材料还能用多久,机器多久需要检修一次,聚变产生的热怎样连续拿出来,整套设备停机率有多高。一旦开始回答这些问题,科研装置才真正靠近能源装置。
很多人问,中国并不缺煤,新能源装机又这么大,还有必要提前押注聚变吗?恰恰因为今天的能源体系规模已经极其庞大,中国才更需要多准备一张底牌。风电、光伏、核裂变、水电和储能各有位置,聚变如果有一天成熟,提供的是另一种高能量密度、低碳、可长期稳定运行的能源选择。大国能源体系最怕的不是技术路线多,而是关键时期手里只有一种牌
还有一个2026年越来越突出的变量,就是算力。国家新型能源体系规划已经明确提出加强大型新能源基地与国家算力枢纽协同布局,推动“以电强算、以算促电”。人工智能、数据中心、机器人和先进制造继续扩张以后,高品质稳定电力本身就会成为产业竞争力的一部分。今天谈聚变,表面上研究的是未来电站,背后瞄准的其实也是未来几十年整个高耗能科技体系。
所以今年“十五五”规划把核聚变能和量子科技、氢能、脑机接口、具身智能、6G一起列进未来产业,并不难理解。政策重点已经不只是支持科学家继续做实验,还提出未来产业投入、风险分担、应用示范和商业模式探索。这个变化很关键:中国正在尝试把“大科学装置能力”向“产业能力”推进。