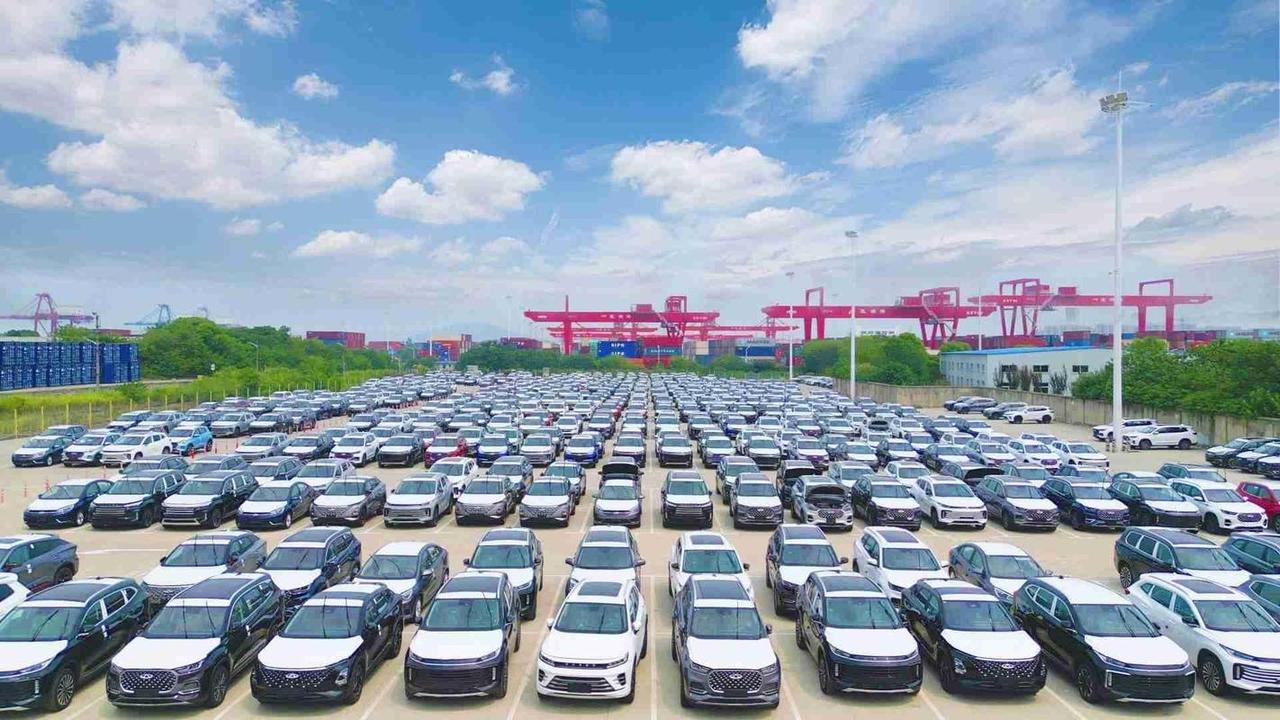
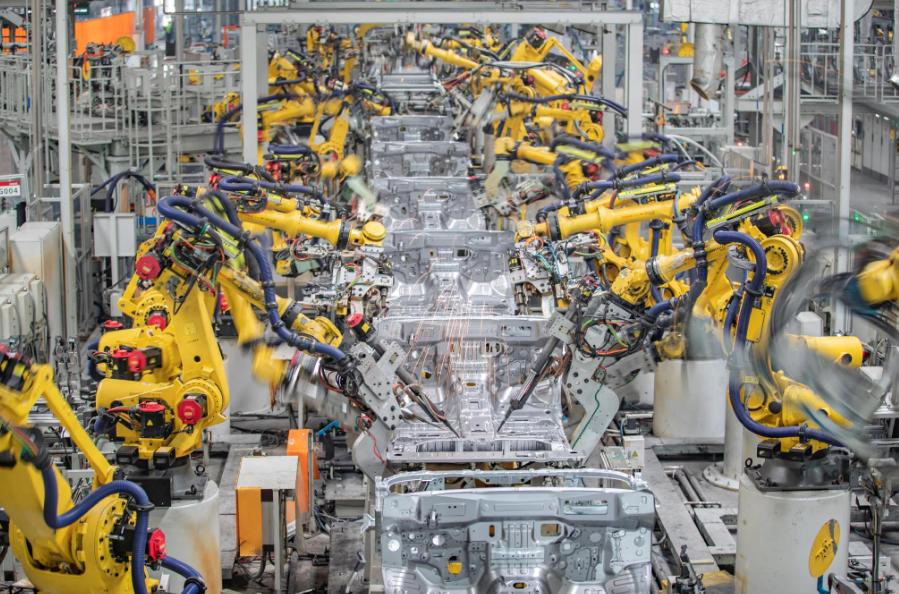
美国现在对中国这么急,说白了就两个原因。第一,中国没按他们设计的剧本走。当年美国拉中国进世贸,是想让中国永远当个低端加工厂。结果中国一路从产业链底端爬到顶端,现在5G、新能源车、人工智能这些高科技领域,都直接和美国抢饭碗。
如果只盯着关税,很容易看错今天的中美竞争。到了2026年,美国真正盯得最紧的,早已不只是中国生产多少钢铁、家具和服装,而是芯片、通信设备、人工智能、无人机这些能够决定下一轮产业格局的东西。
一个很直观的变化,就是限制手段越来越往产业链内部钻。此前美国不断加码半导体出口管制,连设备、存储芯片、企业名单和第三国交易都被纳入限制范围。商务部多次指出,这种做法正在把出口管制工具化,影响的已经不是一家中国企业,而是整个全球半导体供应链。
到了2026年,这场较量又多了一层味道。美国一方面还需要同中国谈经贸,另一方面又没有放下技术限制。这说明美国面对的是一个很现实的矛盾:完全脱钩代价太大,可继续让中国沿着产业链向上走,美国又担心原有优势被进一步压缩。
问题也恰恰出在这里。
二十多年前,中国加入世界贸易体系时,国际产业分工相对清晰。欧美掌握大量品牌、专利和高端技术,发展中国家更多承担制造环节。但中国没有一直停留在简单加工这一层,而是靠庞大的制造体系、基础设施、工程师队伍和市场规模,一点点向研发、设备和核心零部件延伸。
今天最能说明问题的,其实不是一句“中国制造升级了”,而是一组基础能力。
工信部数据显示,截至2026年7月底,中国5G基站已经达到515.4万个,全国光纤接入端口达到12.3亿个。这样的网络规模,本身就是人工智能、工业互联网、自动驾驶和智能制造继续向前走的底座。换句话说,中国正在形成的已经不是几个单项产品优势,而是一套能够相互支撑的产业体系。
这就触到了美国真正焦虑的地方。
过去美国占优势,靠的不只是某一种产品,而是技术、金融、标准、品牌和全球供应链控制能力形成的组合优势。如果中国只负责加工,美国没有太大压力;可一旦中国企业开始进入通信、芯片设计、新能源、高端装备等利润更高、技术含量更高的环节,双方竞争的性质就变了。
所以这些年美国政策越来越呈现一个特点:哪里可能形成中国新的产业优势,限制就往哪里延伸。半导体如此,无人机如此,先进计算同样如此。商务部披露的信息甚至显示,美方官员曾公开表示,不希望中国企业实现相关芯片的国产替代。这句话其实把问题说得很清楚,争的已经不是一笔订单,而是谁掌握下一轮产业升级的主动权。
我认为,美国现在表现出的急迫感,真正来源于两个变化:一是中国没有停在全球产业链原来的位置上,二是单纯依靠技术封锁和市场限制,已经很难把一个拥有完整工业体系和超大市场的国家重新压回低端环节。
当然,这并不等于美国马上就会失去技术优势。芯片制造设备、基础软件、高端科研仪器等领域,中国仍有需要继续突破的地方,美国也拥有长期积累。真正需要看清的是,产业竞争从来不是靠一道禁令就能结束的。
甚至限制越多,反而越可能推动供应链重新寻找替代方案。2026年8月,中国也依据国内法律加强了无人机相关两用物项对美国出口管制。这说明中美产业关系已经从过去相对单向的技术依赖,逐渐进入双方都拥有一定产业筹码的新阶段。
因此,美国今天着急,表面看是贸易逆差、企业竞争和技术安全,往深处看,还是旧有产业分工正在松动。
中国真正要做的,也不是跟着美国每一项限制起舞,而是继续把基础研究、核心零部件、工业软件、先进制造和人才培养这些慢功夫做扎实。因为决定中美长期竞争结果的,从来不是哪一轮口水仗,而是谁能把产业能力真正沉淀下来。
美国最难适应的地方,也恰恰在这里:过去可以依靠规则和技术门槛长期保持领先的位置,如今正在面对越来越多真正有能力向上竞争的中国企业。未来中美之间当然仍需要合作,但想让中国重新回到只负责低端加工的位置,现实已经很难再倒回去了。