国庆回家看见很多亲戚的窘迫
这次国庆回老家,跟亲戚坐在一起聊了几天,我最大的感受不是谁家又买了车,也不是谁家的孩子找到了好工作,而是越来越多普通家庭开始被房贷、失业、债务和孩子教育这些现实问题压得喘不过气。
人到中年,最怕的往往不是这个月少买一件衣服,而是下个月收入还能不能按时到账。日子可以节省着过,但房贷有还款日,孩子有开学日,老人看病也不会挑你手头宽裕的时候。
我觉得,普通家庭的窘迫,首先要看手里的钱能撑多久。有房有车,是过去积累的结果;每个月还能剩多少钱,才决定今天敢不敢换工作、能不能应付意外。家底看着不错,生活却照样可能绷得很紧。
2026年上半年,全国居民人均可支配收入22981元,同比增长5.2%;中位数是19036元,增长4.7%。收入总体在增加,但平均数和排在中间位置的收入,仍然有差距。不同地区、不同行业、不同家庭,拿到手的钱更不会整齐划一。
所以,拿一个平均数字去问别人“你怎么还觉得难”,实在没什么道理。对一个收入减少的家庭来说,别人的工资涨了,替不了自己的月供。对一个需要养孩子、照顾老人的家庭来说,同样一笔收入,能自由支配的部分也不一样。
真正让人紧张的,是收入可以变,账单却没那么容易变。
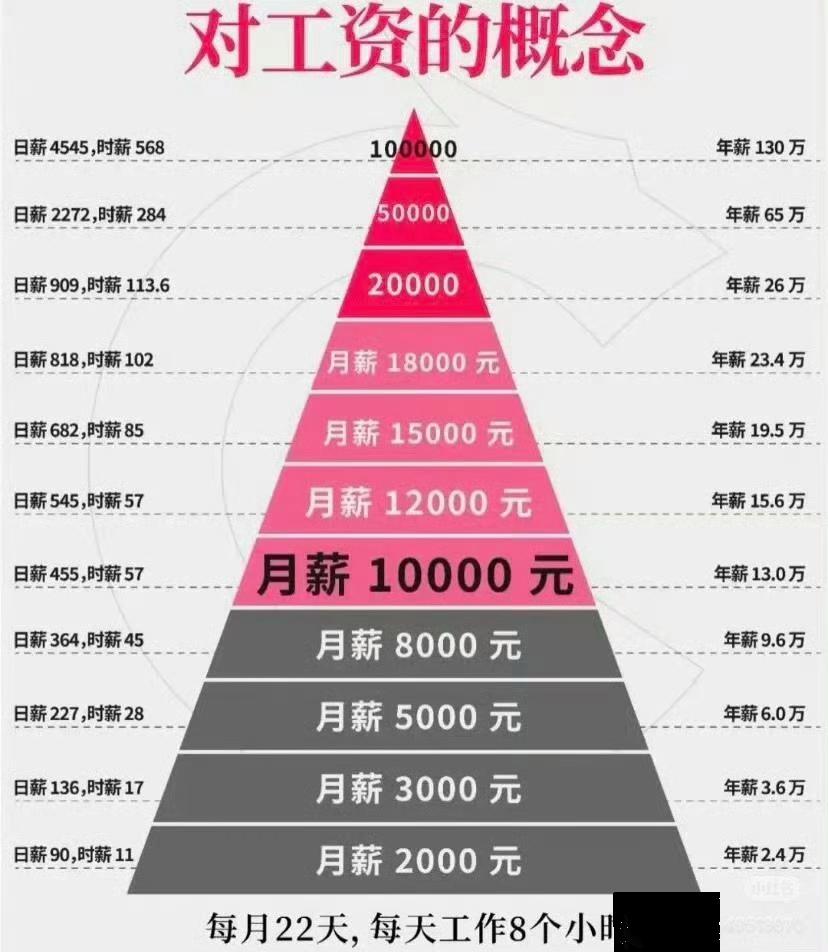
算一笔假设的账:一家人月收入一万元,必须支付的开销七千元,还剩三千元周转;收入降到八千元,只少了两成,剩下的钱却从三千元变成一千元。表面上生活还能维持,实际应付突发支出的余地已经小了很多。
这也是为什么,有些人的节省不是突然变抠,而是在给生活留余地。少聚一次餐、晚换一部手机,省下的钱可能不多,却能让下一张账单来时心里踏实一点。手机还能撑两年,成年人先别急着跟它比谁更能撑。
就业压力也不能只盯着“有没有工作”。
今年8月,全国城镇调查失业率为5.3%,比7月上升0.1个百分点,其中有新毕业学生集中进入劳动力市场的季节性影响;30至59岁劳动力主体人群的失业率为3.9%,与上月和上年同期持平。
整体就业有稳定的一面,具体到一个人,找工作要多久、待遇是否合适,仍然是另一道难题。
今年上半年,工资性收入占全国居民人均可支配收入的57.9%。对依靠工资安排日常生活的家庭来说,一份工作牵动的不只是个人职业发展,还有全家的支出安排。
我的看法是,评价一个中年人,少说几句“你怎么不换个赛道”。换行业要学习,找工作要时间,异地就业还要算房租和照料孩子的成本。肯干当然重要,但不能把所有困难都归结为不够努力,更不能把“去创业”当成包治百病的答案。
房贷又把这种压力拉长了。
2024年推出的一轮存量房贷利率下调,预计惠及5000万户家庭、1.5亿人口,平均每年减少家庭利息支出约1500亿元。这种减负值得肯定,因为每少交一笔利息,家庭就多一点周转空间。
但利率下降后,剩余本金还在,持续还款仍然需要收入支持。对贷款家庭来说,当初买房时的收入预期,能不能在接下来几年兑现,比饭桌上讨论房子值多少钱更实际。
债务最需要警惕的地方,也在这里:用未来的收入解决今天的问题,前提是未来的收入接得上。若是不断靠新增借款填旧账,眼前的缺口暂时补住了,后面的负担却可能继续增加。保住基本生活、把家里的收支摊开讲,比为了面子继续硬撑更有意义。
孩子教育则是一笔既有现实需要、又容易夹杂焦虑的开销。
学费、餐费、接送,需要认真安排;看见别人报班,自己也怕落后,就容易把额外消费当成必须支出。我不赞成让孩子承担大人的攀比,更不赞成把花钱多少直接当成重视教育的程度。
从2025年秋季学期起,公办幼儿园学前一年保育教育费免除;符合规定的民办幼儿园,也参照当地同类型公办园的标准相应减免。伙食费等费用仍需承担,但减少一项固定支出,对家庭就是实实在在的帮助。
我更期待这样的减负继续落到具体生活里:就业机会更稳定,工资及时支付,公共教育和医疗服务更方便。普通人有了可预期的收入,少一些必须独自承担的开销,才更有底气消费,也更敢安排未来。
当然,过日子也不必只剩下紧张。收入仍在增长,减负措施也在推进,有困难值得说出来,有改善同样值得看见。把问题讲清楚,是为了找到能松一口气的地方。
国庆团聚的意义,应该包括让家人卸下一点压力。少问一句赚了多少,少拿别人家的孩子作比较,愿意听听对方遇到了什么难处,都是支持。
我始终觉得,一个家庭能安稳吃饭、孩子正常上学、老人得到照顾,已经包含了很多人的努力。日子吃紧时,最需要的是具体的帮助和重新站稳的机会。亲人之间多一点体谅,这顿团圆饭,才算真正吃暖了。