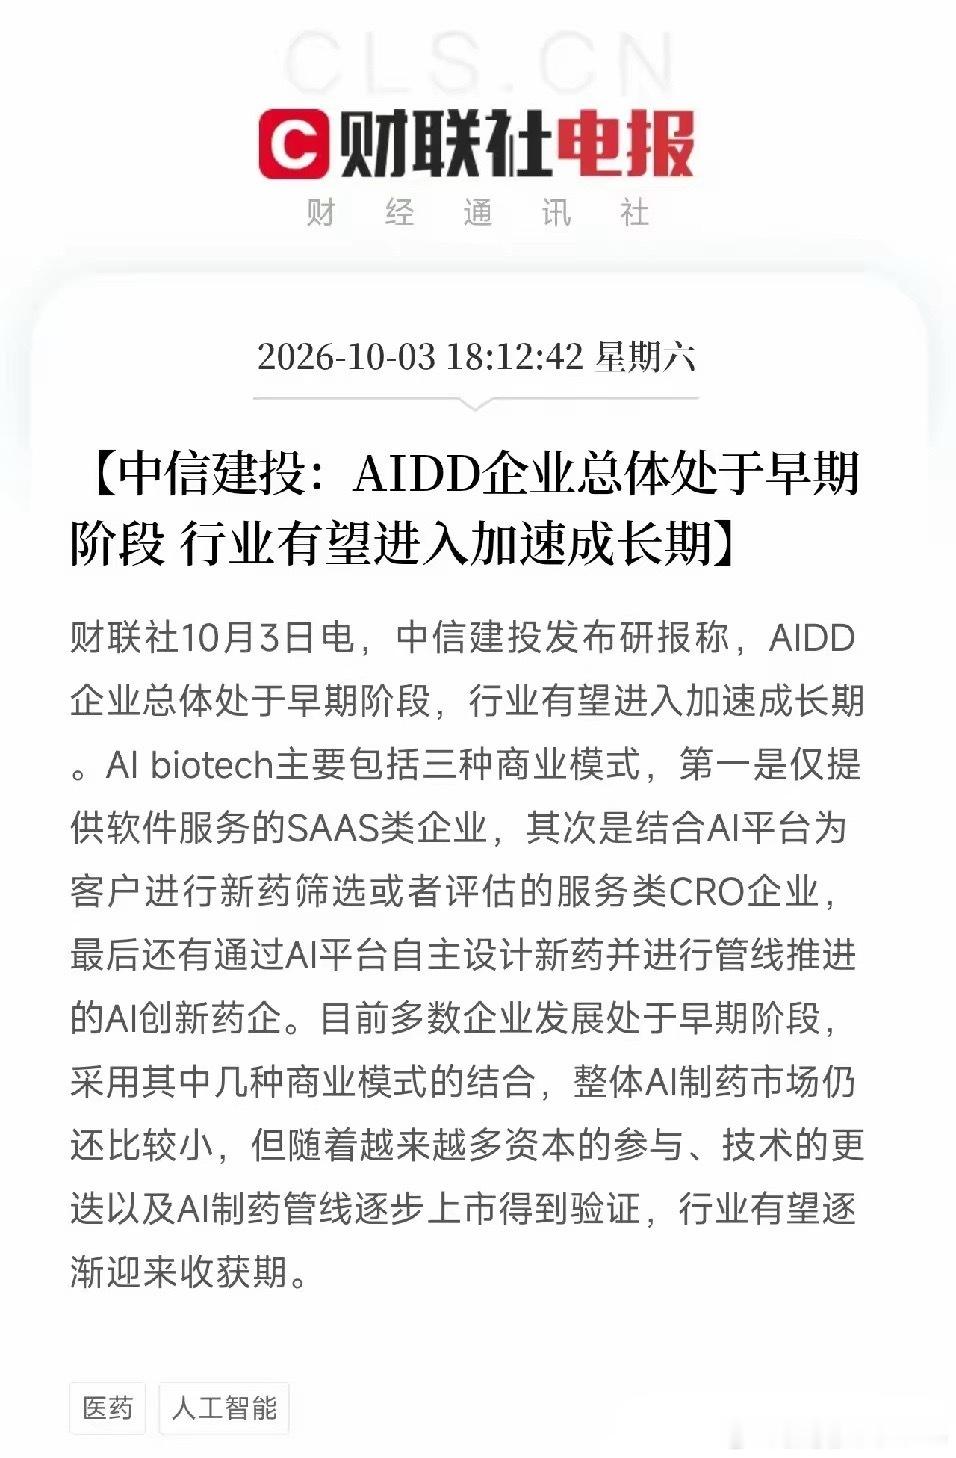
一条券商研报弹出来,让市场把最近所有关于AI制药的碎片,从西湖大学AI辅助创新药获批到恩华药业5亿美元出海,全部串成了一条完整的链条不是芯片,不是算力,而是中信建投一份深度报告,把AIDD(AI药物发现与开发)这个赛道,画出了三种截然不同的商业模式。第一种,卖软件服务的SaaS类企业。第二种,结合AI平台帮客户做新药筛选的CRO服务商。第三种,用AI平台自主设计新药、自己推进管线的AI创新药企。而研报的核心判断是:多数企业仍处于早期阶段,整体市场还比较小。但随着资本参与、技术更迭、以及AI制药管线逐步上市验证,行业有望迎来收获期。AI制药这个故事,讲了几年,现在终于要进入看谁真能做出药的阶段了。这把火,烧向了这轮AI竞赛比较刚需,也比较漫长的方向——生命科学。从西湖大学国内首款AI辅助创新药获批,到恩华药业一款在研睡眠药就换来5亿美金里程碑,到药明康德上半年净利大增、全面上调全年指引,到创新药对外授权总金额冲到943亿美元。所有的碎片,今天被中信建投这份报告,拼成了一个完整的图景:AI正在从药物研发的辅助工具,变成核心引擎。而三种商业模式的分化,恰恰说明这个行业正在从讲故事走向交作业。SaaS卖的是效率,CRO卖的是服务,AI创新药企卖的是管线。谁能把AI设计的分子,真正推进到临床、获批上市、产生收入,谁才是最后的赢家。更值得琢磨的,是管线逐步上市得到验证这句话。过去,AI制药公司最怕的是被质疑你能不能做出药。现在,随着越来越多的AI辅助管线进入临床后期甚至获批,这个质疑正在被数据一点点消解。而一旦验证跑通,整个行业的估值逻辑,就会从AI概念,切换到创新药管线。这跟之前药监局建立儿童药罕见病用药市场独占期制度、医保谈判开启、商保创新药目录扩容,是完全一致的节奏。政策在给药企铺路,药企在用业绩回应,而AI,是加速这一切的催化剂。这就是我反复强调的那层逻辑。当市场在为芯片的涨调、存储的周期争论不休时,真正能穿越周期的,是那些不依赖外部宏观、不受制于地缘、只靠自己研发和商业化就能增长的硬核产业。医药,恰恰就是这样的产业。而AI制药,正在把这条赛道的效率,提升一个数量级。去翻一翻,谁在给这些AIDD企业供算力和数据,谁在做AI辅助临床试验和注册服务,谁又在AI设计的新药管线上卡住了位置。那才是这场AI制药收获期浪潮里,真正跟着一起卡位的卖水人。