北美圈那几家银行破产,没有政府兜底,多数积蓄在那里的华人只能认栽。如果换国内,早就过激了。
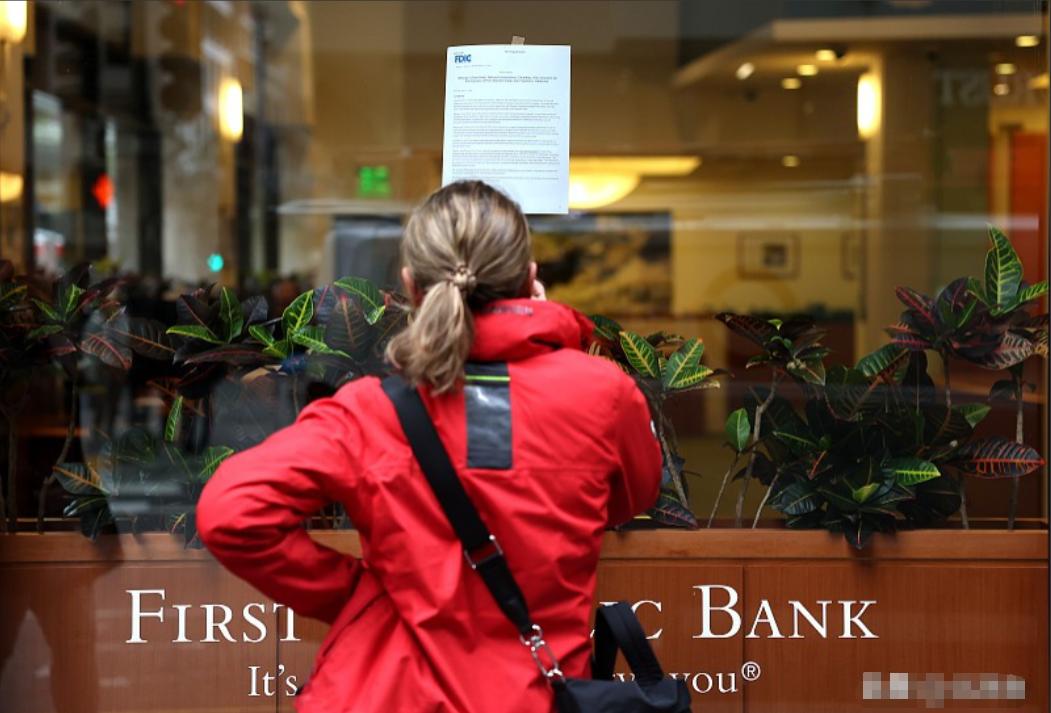
2026年9月,北美又一家银行被FDIC正式接管。这家银行位于华人密集地区,储户中华商、华人移民占比非常高。同期芝加哥一家资本银行也因资产质量问题倒闭。消息传回国内,华人社群炸了锅,可炸归炸,钱该拿不回来还是拿不回来。
FDIC的规则摆在那里,每个储户在每家银行的保险上限是25万美元。这个数字从2008年金融危机前到现在,十几年没动过。25万美元以上的部分,对不起,排队等清算。清算能拿回多少,看银行还剩多少资产。多数情况下,能拿回三成就算烧高香。
硅谷银行的事更扎心。2023年3月硅谷银行倒闭,FDIC保护了所有美国本土存款,包括超过25万的部分也全额兜底了。可开曼群岛分行呢,那是专门针对中国、新加坡等亚洲客户设立的分支机构,存款不在FDIC保护范围之内。
开曼分行亚洲客户的存款在3月底就被FDIC直接没收,银行对账单显示余额归零,贷款却一分不少得还。
同一个银行,美国本土储户被全额保护,亚洲储户被没收。这不是什么技术性操作失误,是制度设计本身就分了三六九等。
第一共和银行倒闭时,摩根大通接手了所有存款,储户一分没损失。可那是大银行,有系统重要性,政府愿意出手。那些扎根华人社区的中小银行呢,倒闭了就是倒闭了,FDIC按25万这条线一刀切。小银行没有系统重要性,储户的钱也没人管。
中文网络上流传着一种说法,说这些倒闭银行八成储户是华人,是专门收割华人韭菜。这个数据经不起推敲,FDIC从未公布过储户族裔构成。
但有一个事实没法否认,华人社区的中小银行确实扎堆,华人储户确实集中。小银行抗风险能力弱,加息周期一来,资产端浮亏一大截,储户一挤兑,说倒就倒。
中国这边是另一套逻辑。存款保险条例2015年实施,最高偿付限额50万元人民币,限额以内全额偿付,7个工作日内完成赔付。50万这条线覆盖了99%以上的存款人,处于国际较高水平。保费全部由银行缴纳,储户一分钱不用出。
更关键的是处置方式。包商银行2019年被接管时,520万储户的个人储蓄存款本息得到了全额保障,不是只保50万以内的,是全额。
对5000万元以下的企业和同业机构客户也是100%全额保障,总体保障程度达到90%左右。人民银行、银保监会和存款保险基金共同出资,把储户的钱一分不少地兜住了。
这套操作的逻辑很清楚。银行出了信用风险,不能让普通储户跟着陪葬。国家的信用在背后撑着,先把老百姓的钱保住了,再慢慢清算银行资产。
美国那边的逻辑是另一套。25万美元是底线,底线以上的部分,你自己承担风险。你有钱存银行,就该知道银行会倒。倒了怪你自己没分散风险,没做尽调。这是他们的市场纪律。
这套逻辑在纸面上说得通,可放到华人储户身上就变了味。大量华人移民把一辈子攒的钱存进了一家看起来离自己最近的社区银行,语言不通、信息不对称,25万这条线他们根本不知道。等到银行倒了,FDIC寄来一封信,才明白自己大半辈子的积蓄只剩下一个零头。
说“换国内早就过激了”这句话不夸张。中国的储户习惯了银行不会倒、倒了国家兜,这不是错觉,是制度给的保障。包商银行那么大的窟窿,520万储户的钱一分没少。这个安全感是几十年积累下来的。
有人会说这是养懒人、破坏市场纪律。可金融安全这件事,市场纪律和老百姓的血汗钱之间,总得有个优先顺序。中国的选择是先保住老百姓的钱,再谈纪律。美国的选择是先维护纪律,老百姓自己扛。
两种选择都有代价。中国的代价是道德风险,储户不关心银行经营好坏,反正国家兜底。美国的代价是风险自担,小银行储户成为系统性风险的牺牲品,而大银行储户被全额保护,贫富差距在银行倒闭这件事上又被放大了一次。
北美华人储户的困境不是个案,是制度差异的必然结果。你把钱存进一个不兜底的体系里,就得接受这个体系的风险。25万美元这条线划在那里,不会因为你是华人就往上抬一抬。
国内储户看着大洋彼岸的新闻,觉得不可思议。可反过来想,如果中国也按25万这条线一刀切,包商银行那些存了几百万的储户,有几个能睡安稳觉。制度兜底这件事,平时感受不到,出事的时候才知道它值多少钱。
信息来源:失去中国国籍代价有多高?身价千亿,依然只是待宰的羔羊!-新视听