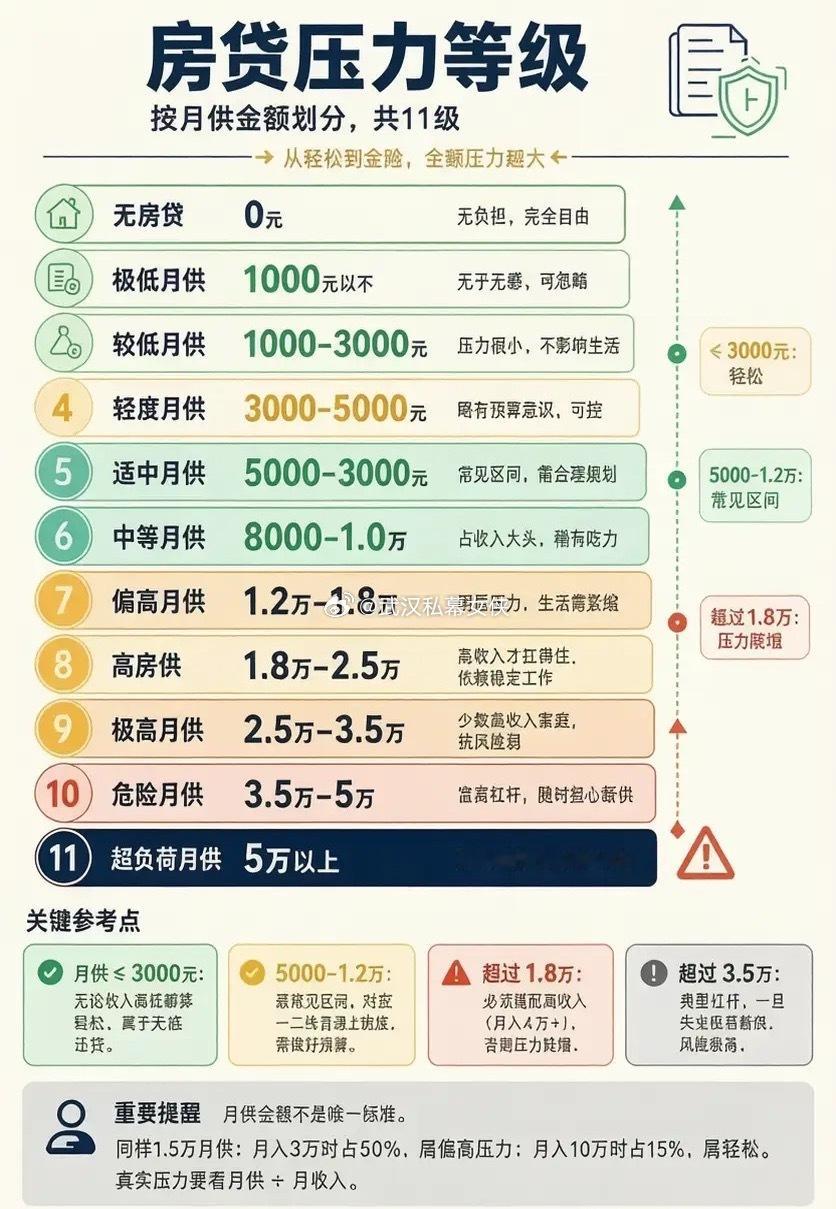
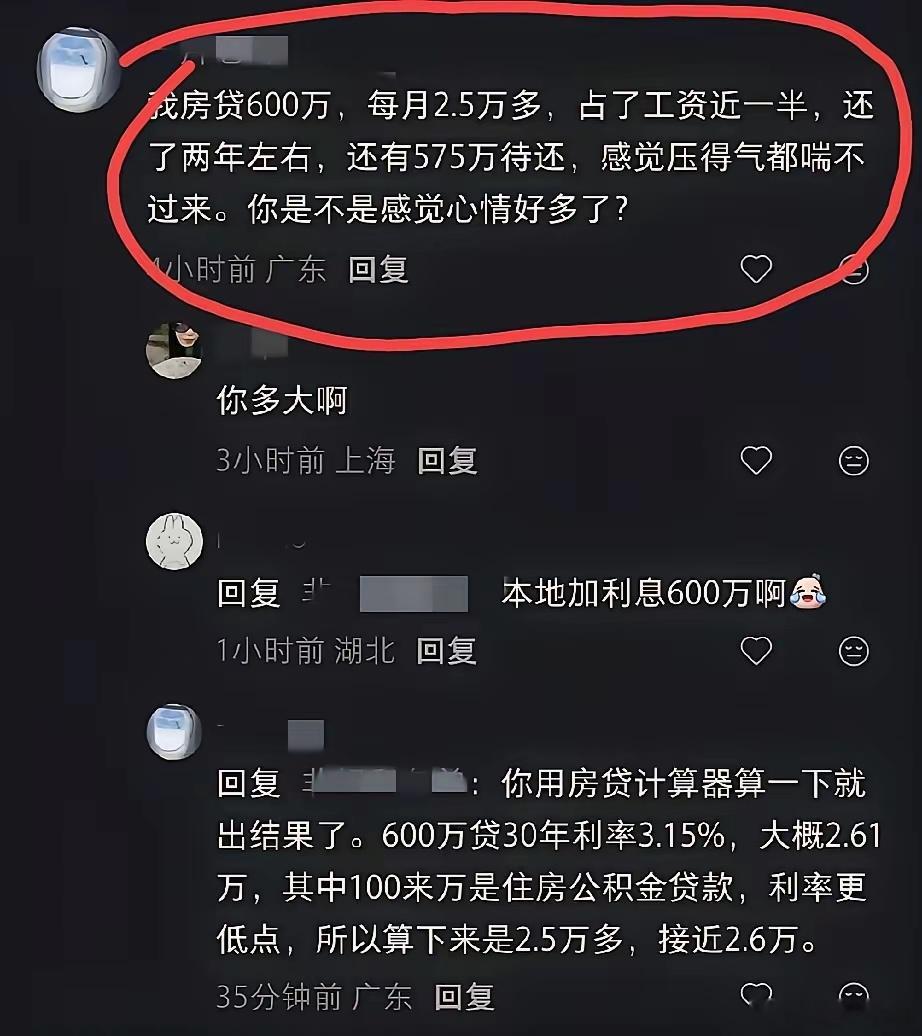
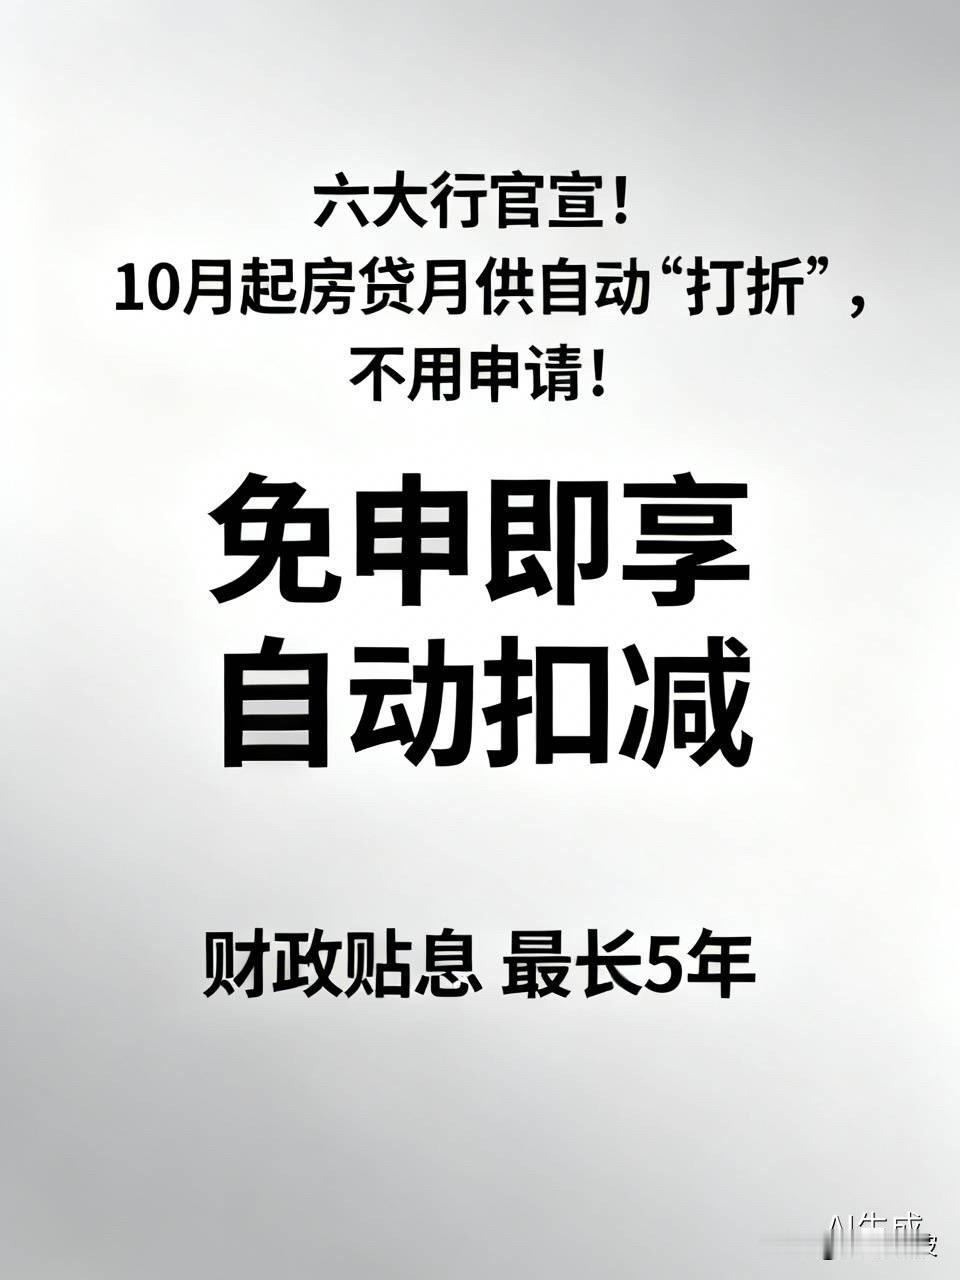
看下图,这份房贷压力等级图,把月供负担讲得很客观。同样1.5万月供,月入3万就占到收入50%,属于高压力;月入10万只占15%,压力就很轻松,月供占家庭收入比例,才是衡量压力的核心。最近国家对于稳定房地产的措施频出,房贷降息叠加贴息落地,确实能帮刚需家庭减轻月供负担,但千万别误以为风险消失。中指研究院数据,2026年前7个月全国住宅法拍挂拍24.5万套,同比上涨23.1%,其中近半数房源根源就是房贷断供。很多家庭踩坑,就是买房前没算清收入和月供配比。一旦月供超过家庭月收入40%,遇到失业、收入下滑,断供风险会急剧上升。今天落地的贴息只是短期减负。买房前一定要算好收支,守住安全月供比例,量力而行才是买房第一准则。