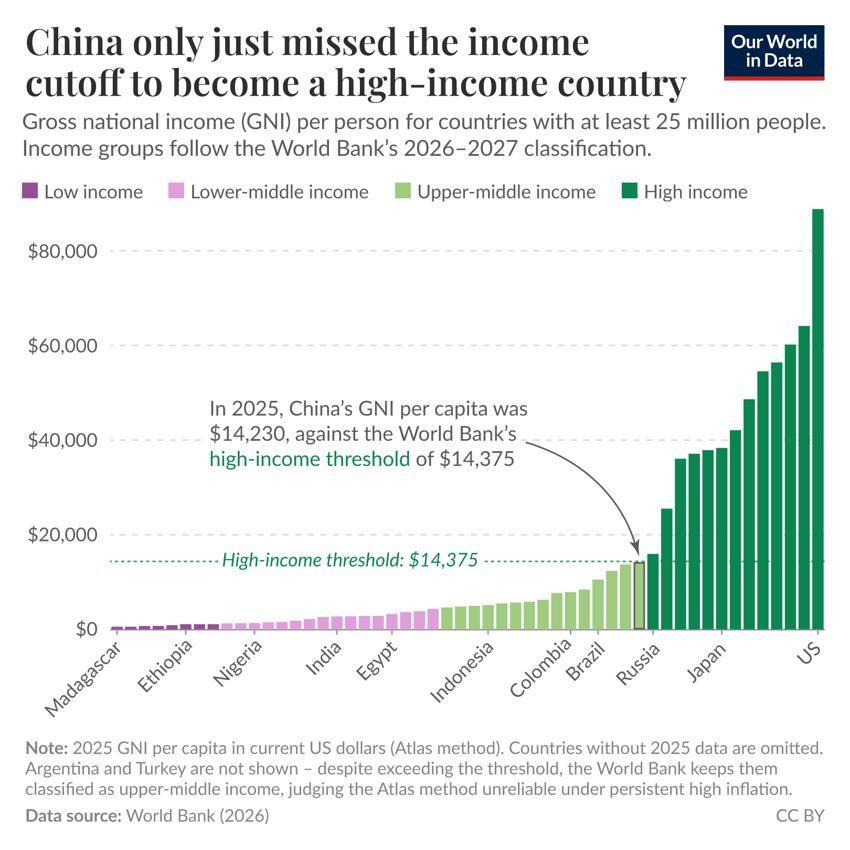
一位著名经济学家曾一语道破:中国消费之所以拉不动,根本症结不在于老百姓不愿花钱,而在于普通人日子过得太难。2025年,全国居民人均可支配收入为43377元,平摊到每个月约为3615元。可平均数只能反映整体面貌,还得看看更贴近普通人真实处境的中位数。
2025年全国居民人均可支配收入中位数是36231元,摊到每个月刚好三千出头,比平均数少了近七百元。这七千多块的差额,藏着收入分配最真实的底色——少数高收入群体拉高了整体均值,绝大多数普通人的收入,其实都在平均线以下。
把全国居民按收入水平五等份拆分,这个差距会看得更清楚。最底层20%的低收入组,全年人均可支配收入只有10150元,平均每个月不到八百五十块。中间偏下的20%群体,全年收入两万两千七百元,月均不到一千九百元。哪怕是站在最中间位置的20%群体,全年收入也才三万五千五百多元,月均不到三千元。
也就是说,全国有六成的人,月均可支配收入在三千块以下。这个数字和很多人印象里的工资水平可能有出入,但可支配收入是扣完社保、个税之后实际拿到手的钱,还要分摊家庭里没有收入的老人和孩子,真实的可支配水平其实比账面工资要低得多。
对应到消费端,2025年全国居民人均消费支出29476元,月均两千四百多块。看起来收入减去消费还有结余,但这只是全国平均下来的结果。对于低收入群体来说,全年一万出头的收入,要覆盖吃饭、住房、交通、医疗所有基本开支,几乎没有剩余,甚至需要靠亲友帮衬才能维持。
中间收入群体看似每月能剩几百块,可一旦遇到子女上学、家人生病、房屋维修这类刚性支出,这点结余瞬间就会被掏空。很多家庭表面上看着收支平衡,实际上根本没有抗风险能力,一场小病就能把半年的积蓄耗光。
很多人说中国人爱存钱、不敢消费,把消费不足归咎于消费观念保守,这完全是倒果为因。没有人天生喜欢节衣缩食,大家不敢花钱,本质上是对未来的不确定感太强。教育、医疗、养老、住房这几项刚性支出,像四座大山压在普通人身上,没人敢把手里的钱都花出去。
社科院的相关研究也印证了这一点,中国居民长期偏高的储蓄率,根源在于社会保障体系不够完善带来的预防性储蓄动机。大家不是不想消费,是不敢赌上未来的风险去换当下的消费。尤其是灵活就业群体、刚进入职场的年轻人,收入本身就不稳定,对未来的预期偏谨慎,更会主动压缩非必要开支,把钱攥在手里求安全感。
另一边,消费市场的分化也越来越明显。高端奢侈品、高端餐饮、高端旅游的增长一直不弱,百万级的豪车、高价度假产品的销量屡创新高。但大众消费品的增长始终疲软,日用品、普通餐饮、平价服饰的增速常年跑输整体消费。
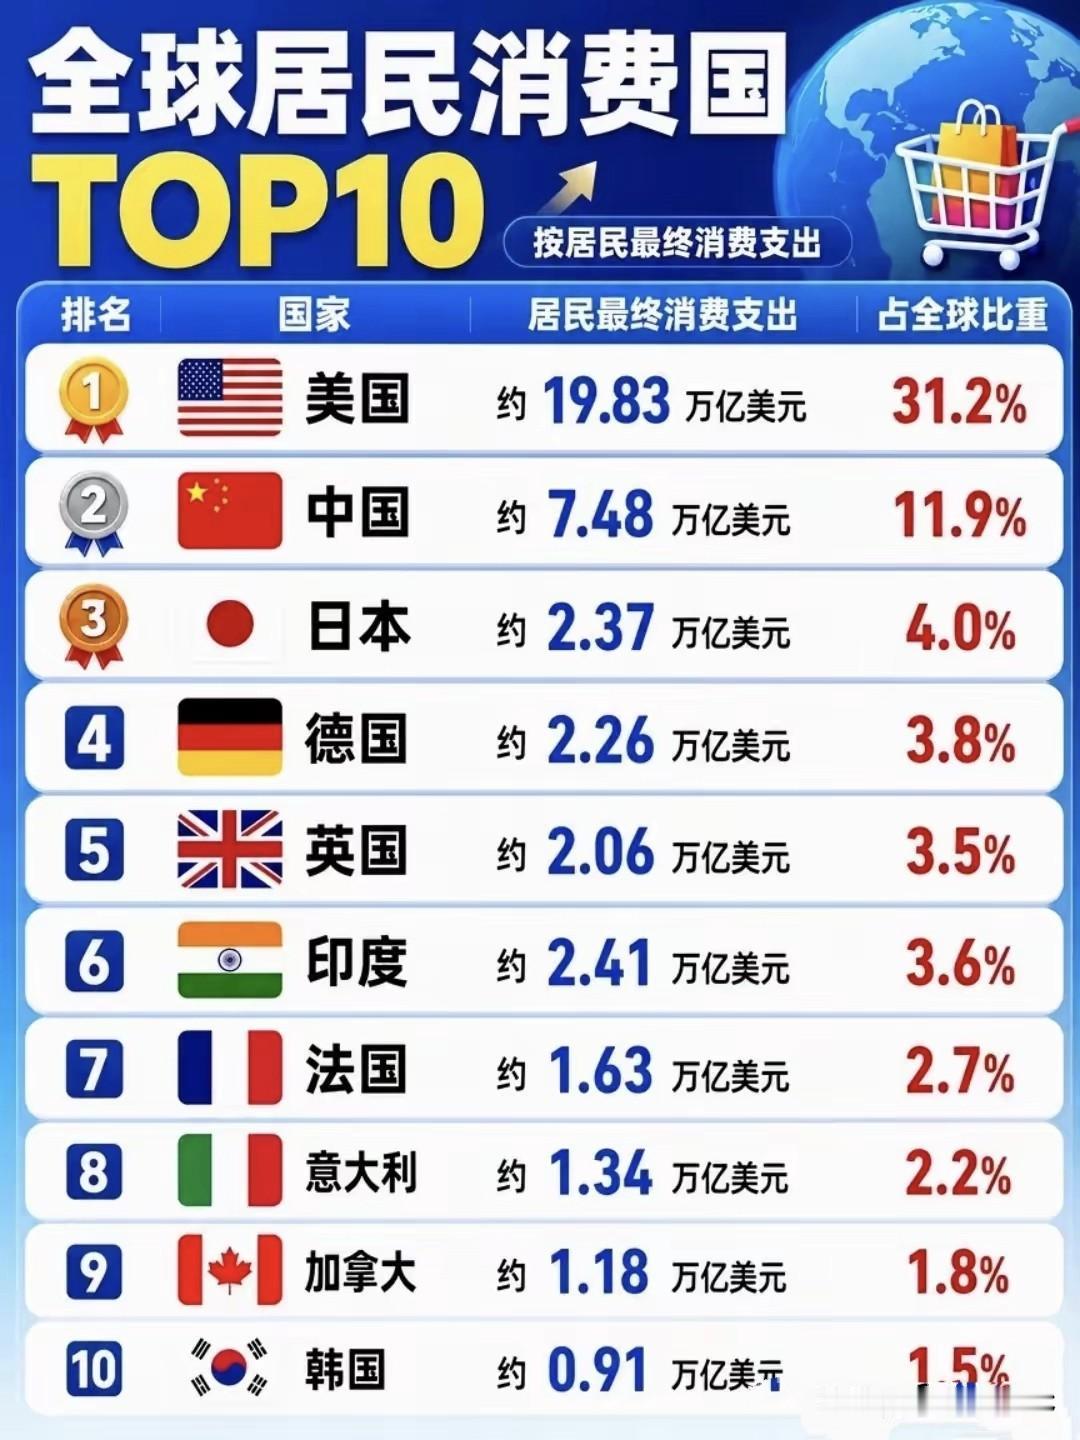
这不是整个社会的消费不行,是普通人的消费不行。高收入群体的消费早就饱和了,他们再怎么花钱,也撑不起十四亿人的消费大盘。真正能拉动消费的中坚力量,是数量最庞大的中低收入群体,可他们恰恰最缺消费能力。
我始终认为,拉动消费从来不是靠发几张消费券、搞几次促销活动就能解决的。这些都是治标不治本的权宜之计,只能短期刺激一下数据,没法从根本上改变局面。消费是收入的函数,有什么样的收入水平,就有什么样的消费水平。普通人手里没有余钱,你再怎么鼓励消费都是空谈。
更核心的问题在于收入分配结构。初次分配中劳动报酬占比偏低,大量的财富集中在企业和资本端,普通劳动者分享到的经济增长红利有限。再分配的调节力度又不够,社会保障的兜底作用还没完全筑牢,普通人抗风险能力太弱,一点点风吹草动就得收紧开支。
这些年我们总说要扩大内需、构建内循环,可内循环的核心是老百姓能消费、敢消费。如果大部分人都在为基本生活奔波,都在为未来的风险存钱,消费怎么可能真正起来?经济增长的成果如果不能更多地流向普通居民,不能转化为大家实实在在的收入和安全感,最终只会导致产能过剩和需求不足的矛盾越来越突出。
回到最开始那句话,不是老百姓不花钱,是普通人没活路。这话听着尖锐,却道出了最朴素的经济逻辑。让普通人有稳定的工作,有持续增长的收入,有不用担惊受怕的社会保障,消费自然会水到渠成。毕竟,谁不想过上更宽裕、更体面的生活呢。