“玩不起!”武汉一位妈妈给刚出生的女儿买了份终身重疾险:保额50万,一年交3950元,连交20年。女儿9岁那年确诊1型糖尿病、酮症酸中毒,往后得终身打胰岛素。她申请理赔,保险公司却回话:合同里是保1型糖尿病,但必须出现视网膜病变、糖尿病肾病或下肢截肢等并发症之一才赔。孩子还没并发症,拒赔。这位妈妈一气之下,把保险公司告上了法庭。
2017年,杜莉的女儿刚出生,她就给孩子买了一份某保险公司的终身重大疾病保险,保额50万,每年交3950块,连交20年。
女儿叫小童(化名)。保费一年3950块,搁普通家庭不算小数目,杜莉图的就是孩子这辈子有个兜底。从2017年起,一年没落,年年按时交。
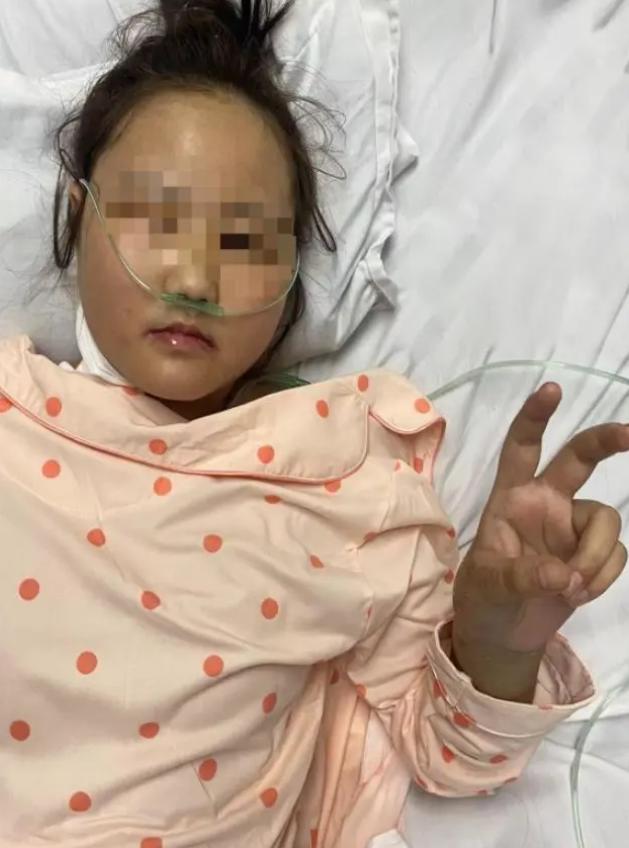
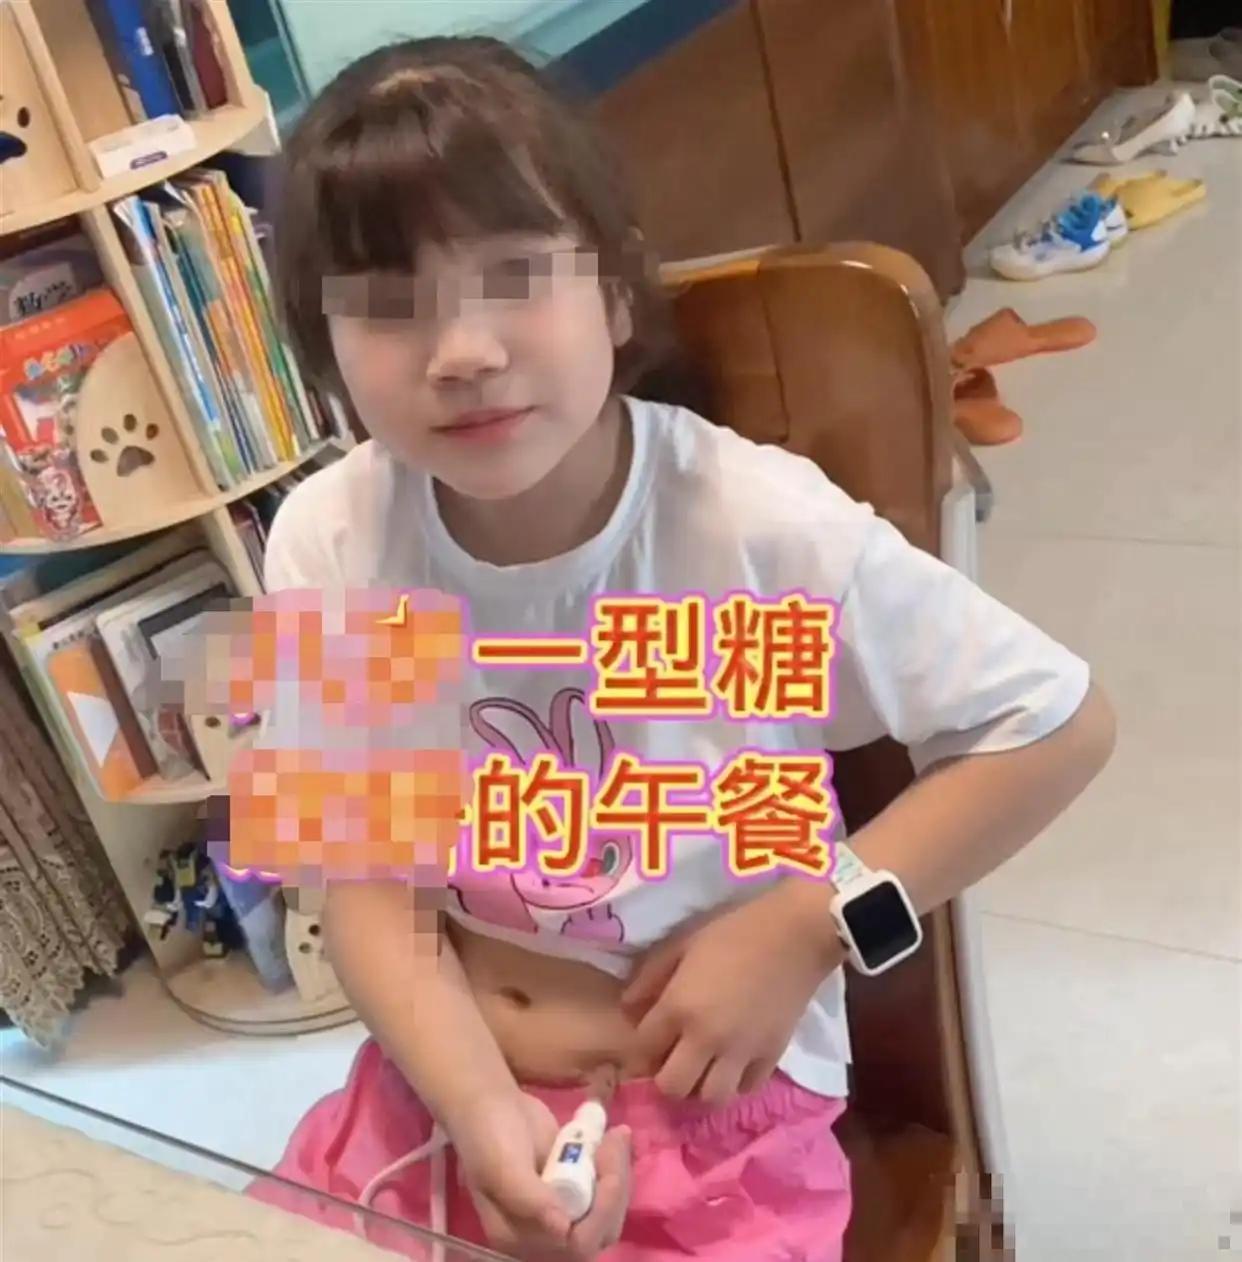
日子本来平平稳稳,直到小童9岁那年,孩子突然发蔫,没精神,送到医院一查:1型糖尿病,还伴有酮症酸中毒。医生说这病治不好,往后得终身打胰岛素,一天好几针,吃饭喝水都得掐着算。孩子才9岁,往后的日子天天扎针,杜莉光是想想,心都揪着。
家里的开销一下大起来,胰岛素、血糖仪、试纸,样样都要钱。杜莉缓过劲来,想起了那份重疾险——当初买的时候,业务员不是说糖尿病在保障范围里吗?2026年3月,她递交了理赔申请。
结果等来的是一张《理赔退件通知书》,上面就一句话:未达到保险条款约定的保险责任给付标准。
杜莉把合同翻出来,逐字逐句看,差点气笑。合同确实写了保“严重的胰岛素依赖型糖尿病”,可后面还跟了一个“但是”:想理赔,先满足三个条件之一——要么出现增殖性糖尿病视网膜病变,要么糖尿病肾病、24小时尿蛋白超过0.5克,要么因糖尿病足趾坏疽做了截肢手术。
翻译成人话:孩子得先眼睛坏、肾脏坏,或者切掉一条腿,保险公司才掏这50万。
这不是保障,这是下咒。小童红着眼问妈妈:“我都生病了,为什么还不赔钱?”杜莉答不上来。她自己也憋着一句话:孩子确诊了,也在积极治,非要等到残了才赔,那我买的到底是重疾险,还是“致残险”?
她咽不下这口气,一纸诉状,把保险公司告到了武汉市江汉区人民法院。
这里我插一句个人看法。保险公司这套操作,说白了就俩字:玩不起。卖保险的时候,业务员拍着胸脯说“确诊即赔、大病兜底”,张口闭口爱与责任;真到理赔了,从44页合同里翻出一行小字,告诉你“不残不赔”。一年3950,交到孩子9岁,三万多块真金白银,关键时刻给你来这么一手,换谁谁不上火?
好在法院没惯着它。法官查明:1型糖尿病不是每个患者都会走到视网膜病变、肾衰竭、截肢那一步,把并发症当成理赔前提,实质上是把保险公司该担的责任减了免了,这属于免责条款。再看合同,整整44页,杜莉签字确认的投保单只有4页,那些“并发症才赔”的关键条款,没加粗、没提示,投保提示书里连提都没提。保险公司拿不出证据,证明当年把这条讲清楚过——那就别怪条款不作数。
判决结果:保险公司赔付重大疾病保险金50万元。
法官有句话说得特别到位:重疾险的核心,是人生了大病之后有个经济保障,不是把理赔门槛抬到“非残即衰”的程度。人家买保险图的是生病时有人托底,不是图你拿合同当迷宫,把人绕晕在里面。
这事儿最气人的地方在哪?杜莉是赢了,可这公道是法院替她讨回来的,不是保险公司良心发现。现实里还有多少家长,合同翻不到那行小字,理赔时被一句“没达到标准”打发了,连打官司的力气都没有?
说句大实话:保险公司要是觉得这病风险大、赔不起,当初就别卖这个险;既然收了保费,把“1型糖尿病”写进了保障范围,就别玩“先收钱、后设卡”的把戏。合同是给投保人看的,不是拿来考阅读理解的。