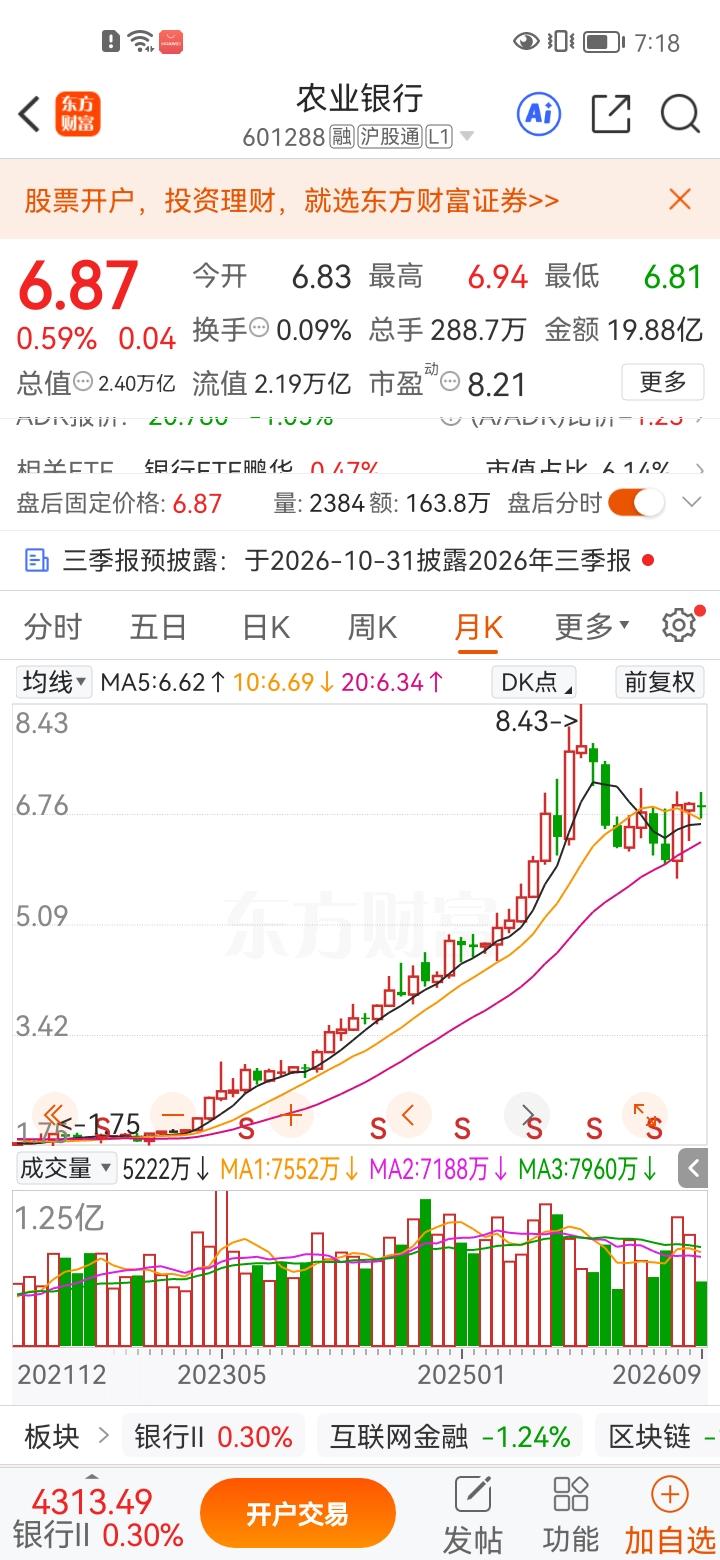
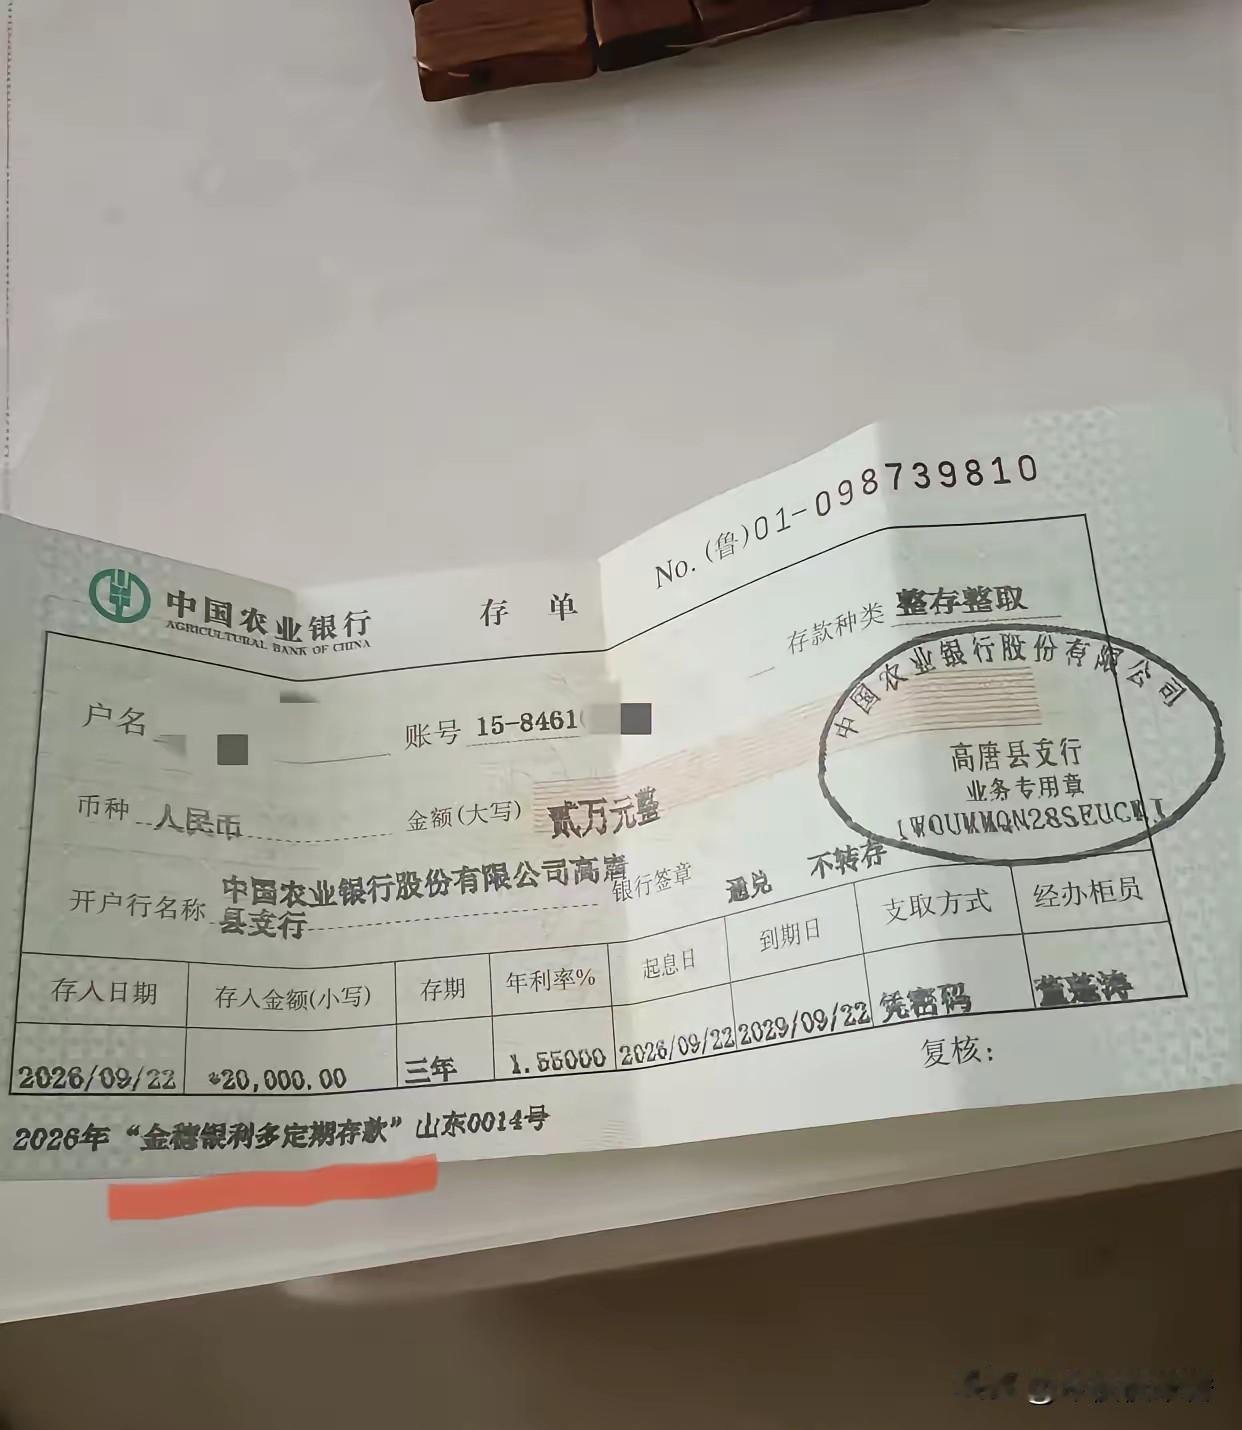
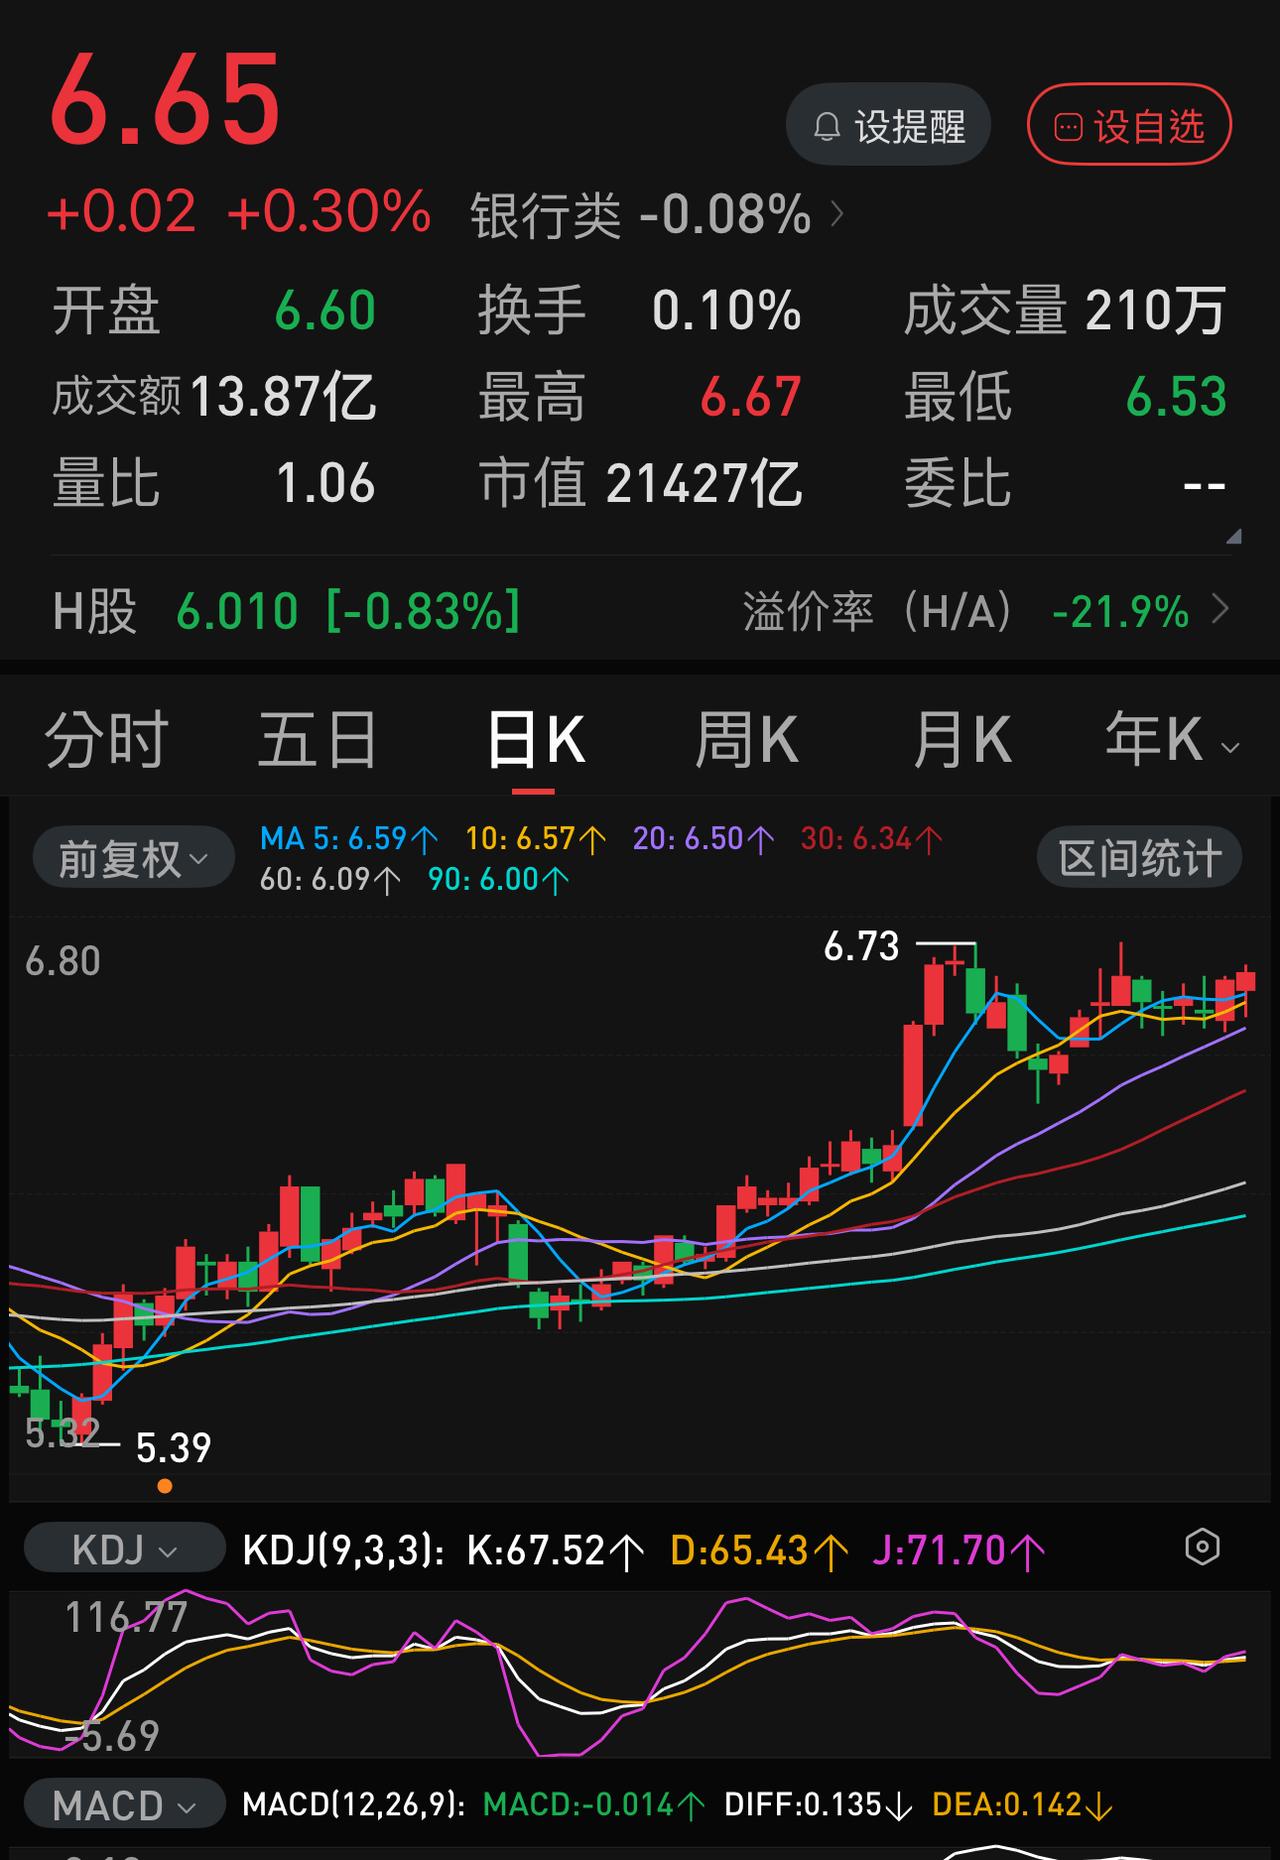
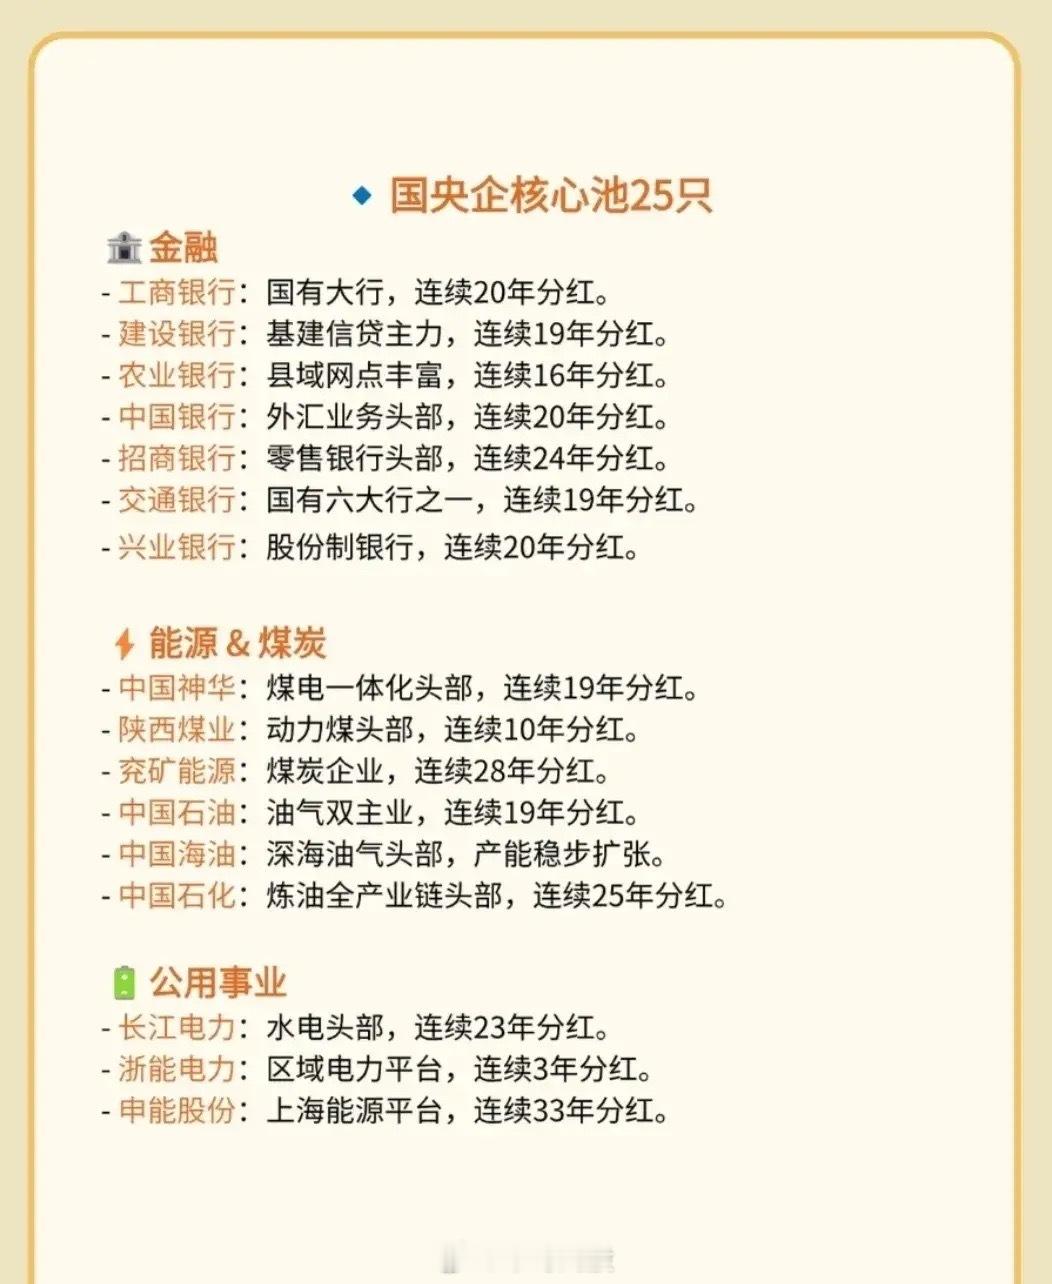
一位股民在网上分享了自己长线持仓农业银行的经历。他已经持有农行整整6年,持仓成本2.269元,一共买入了50万股,当初建仓投入本金110多万元。如今单单依靠上市公司现金分红,每年就能拿到十多万的收益。
我认为,这个故事真正值得看的,不是“拿着不动就能发财”,而是本金、买入价格、企业分红能力和持有时间叠在一起后,会产生怎样的现金流。
农业银行披露的2025年度分红方案显示,中期每10股派1.195元,末期每10股派1.300元,全年合计每10股2.495元,也就是每股0.2495元。
按50万股计算,全年现金股息是12.475万元,含税口径。
这个数字是能对上的,农业银行公开信息和人民网对2025年度业绩的报道都有明确数据。
再看2.269元这个成本,如果它指的是原始买入均价,50万股对应113.45万元。
拿2025年每股0.2495元的分红去除以2.269元,大约是11%的“成本股息率”。
这也是很多人看完最容易兴奋的地方:一年十多万元现金流,还不用卖股票。
可我更愿意说,11%很容易被误读。
它代表的是当年分红相对历史买入成本的比例,不是今天任何人买入农业银行都能拿到的股息率,更不是未来每年锁死的收益率。
现在一笔资产还值不值得继续拿,不能只盯着六年前的成本,还得看企业眼下的盈利、分红政策、资产质量、估值和机会成本。
这个案例比“有钱人更容易赚钱”更值得讨论的地方也在这。
资本能放大现金流,可资本本身不会自动生钱,现金流来自企业利润和分红安排。
农业银行2025年实现净利润2920亿元,全年普通股现金股息合计873.21亿元,分红比例保持在30%左右;2025年末不良贷款率为1.27%,资本充足率为17.93%。
这些数据才是分红能不能延续的重要基础。
把时间拉长一点更直观,农行公开的历次分红数据显示,2020年度每股分红0.1851元,2021年度0.2068元,2022年度0.2222元,2023年度0.2309元,2024年度中期和末期合计0.2419元,2025年度全年0.2495元。
假设这位股民从2020年起完整持有50万股,每次都满足股权登记条件,这六个会计年度对应的现金分红合计大约66.82万元,仍是含税口径。
我觉得,这组数字比某一年的12万元更有教育意义。
长期投资的现金流不是某天突然冒出来的,而是低成本、大本金、企业持续盈利、连续分红慢慢叠出来的。
这里还要分清一件事,分红拿到手全部花掉,得到的是现金流;把分红继续投入,才可能形成更明显的复利。
现金分红和复利,不是一回事。
还有个细节值得说清,按照现行上市公司股息红利差别化个人所得税政策,个人从公开发行和转让市场取得上市公司股票,持股期限超过1年的,股息红利所得暂免征收个人所得税。
网帖里“连续持有6年”要是属实,具体股份也满足政策口径,税负处理会比短期持股更有利。
可税收看的是具体持股期限和交易记录,不是只看一句“拿了六年”。
我不太赞成把这个故事归结成“本金大,躺着就赢”,那会把难点抹掉。
一个人能不能在价格低迷、市场风格变化、别的股票大涨时还守住自己的策略,本身就有机会成本和心理成本。
长线也不是买完不看,企业经营恶化、分红政策变化、行业环境变化,都可能让原来的逻辑失效。
我也不赞成把“低成本高股息”神化成万能答案。
成本价只记录过去,市场不会照顾你的成本。
更有用的办法,是把股票看成企业权益的一部分,持续问企业一年能赚多少、愿意分多少、资产质量能不能守住,分红究竟来自正常经营,还是一次性因素。
这位股民的账户细节,目前我检索到的权威公开信息里,没有材料能够替他验证。
持有6年、成本2.269元、50万股,只能算网帖发布者的个人自述,不能写成已经被权威媒体证实的事实。
这里还藏着一个容易忽视的问题。
一些证券账户里的“成本价”可能涉及软件自身的成本计算口径。
要是2.269元并非原始成交均价,而是经过现金分红、买卖操作等因素调整后的展示成本,就不能直接拿2.269元乘50万股,反推出当初实际投入资金。
没有原始成交记录,这一步同样不能写死。
能确认的是,农业银行2025年度全年普通股现金分红为每股0.2495元,50万股对应12.475万元;从公开的历次分红记录看,2020年至2025年的每股现金分红金额也确实呈现逐步增加的轨迹。
我的看法是,这个故事最值得普通投资者带走的,不是哪只股票值得照抄,而是量力配置本金,尊重企业真实盈利和分红能力,用更长的时间看待资产现金流。
投资没有稳赚模板,守住风险意识、理性决策、靠长期积累改善家庭财务状况,比追逐一夜暴富更可靠。