不是没人喝酒,是没人接货了!300-800元白酒,最先崩盘
9月,江苏一家企业的采购员在核对中秋送礼名单时,把去年一次性提几十箱的量,压缩到了几箱。烟酒店老板也不再问厂家能返几个点,而是反复确认:这款最近有没有人点名要、开瓶活动给多少返利、节后降价能不能退换。
这不是个别现象。2026年的酒业市场,最残酷的战场,不在千元以上的塔尖,也不在百元以下的底座,而是“卡”在300到800元的次高端。
这个价格带正在以肉眼可见的速度崩塌。2026年第一季度,次高端白酒整体动销同比下滑15%到25%,是所有价格带里下滑最严重的。超过六成的次高端产品出现了价格倒挂——市场实际成交价跌破了出厂价。
所谓价格倒挂,就是经销商拿货的价格比卖出去的价格还高。拿一箱亏一箱,卖一瓶亏一瓶。这种生意,没人愿意做。
一瓶酒的真实价格,比标价残酷得多
把具体单品摆出来看,比任何分析都直观。
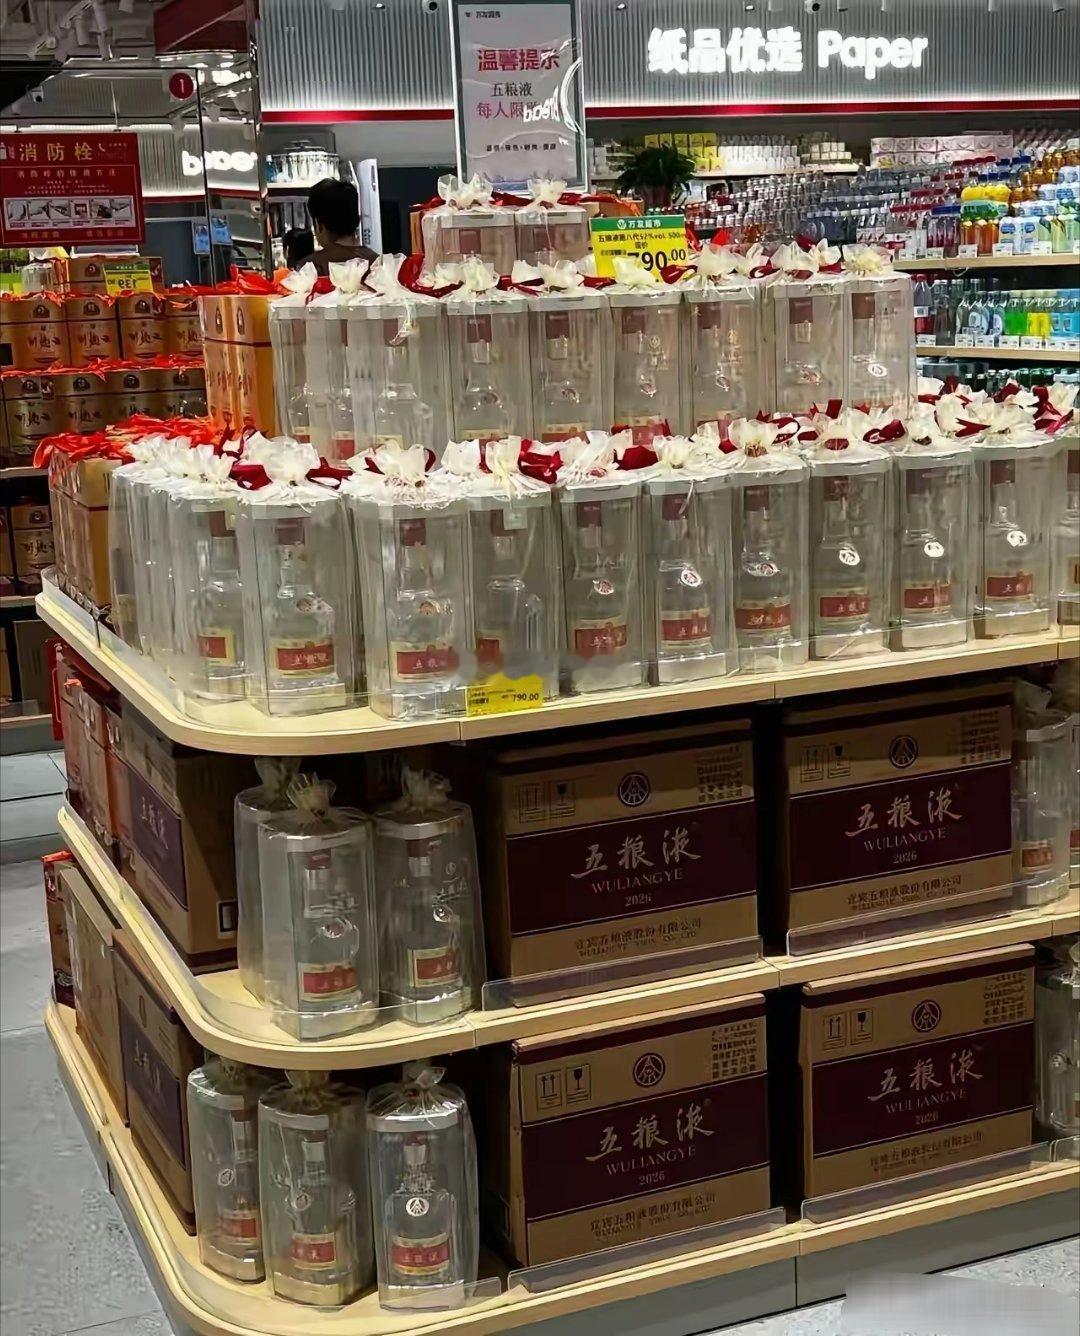
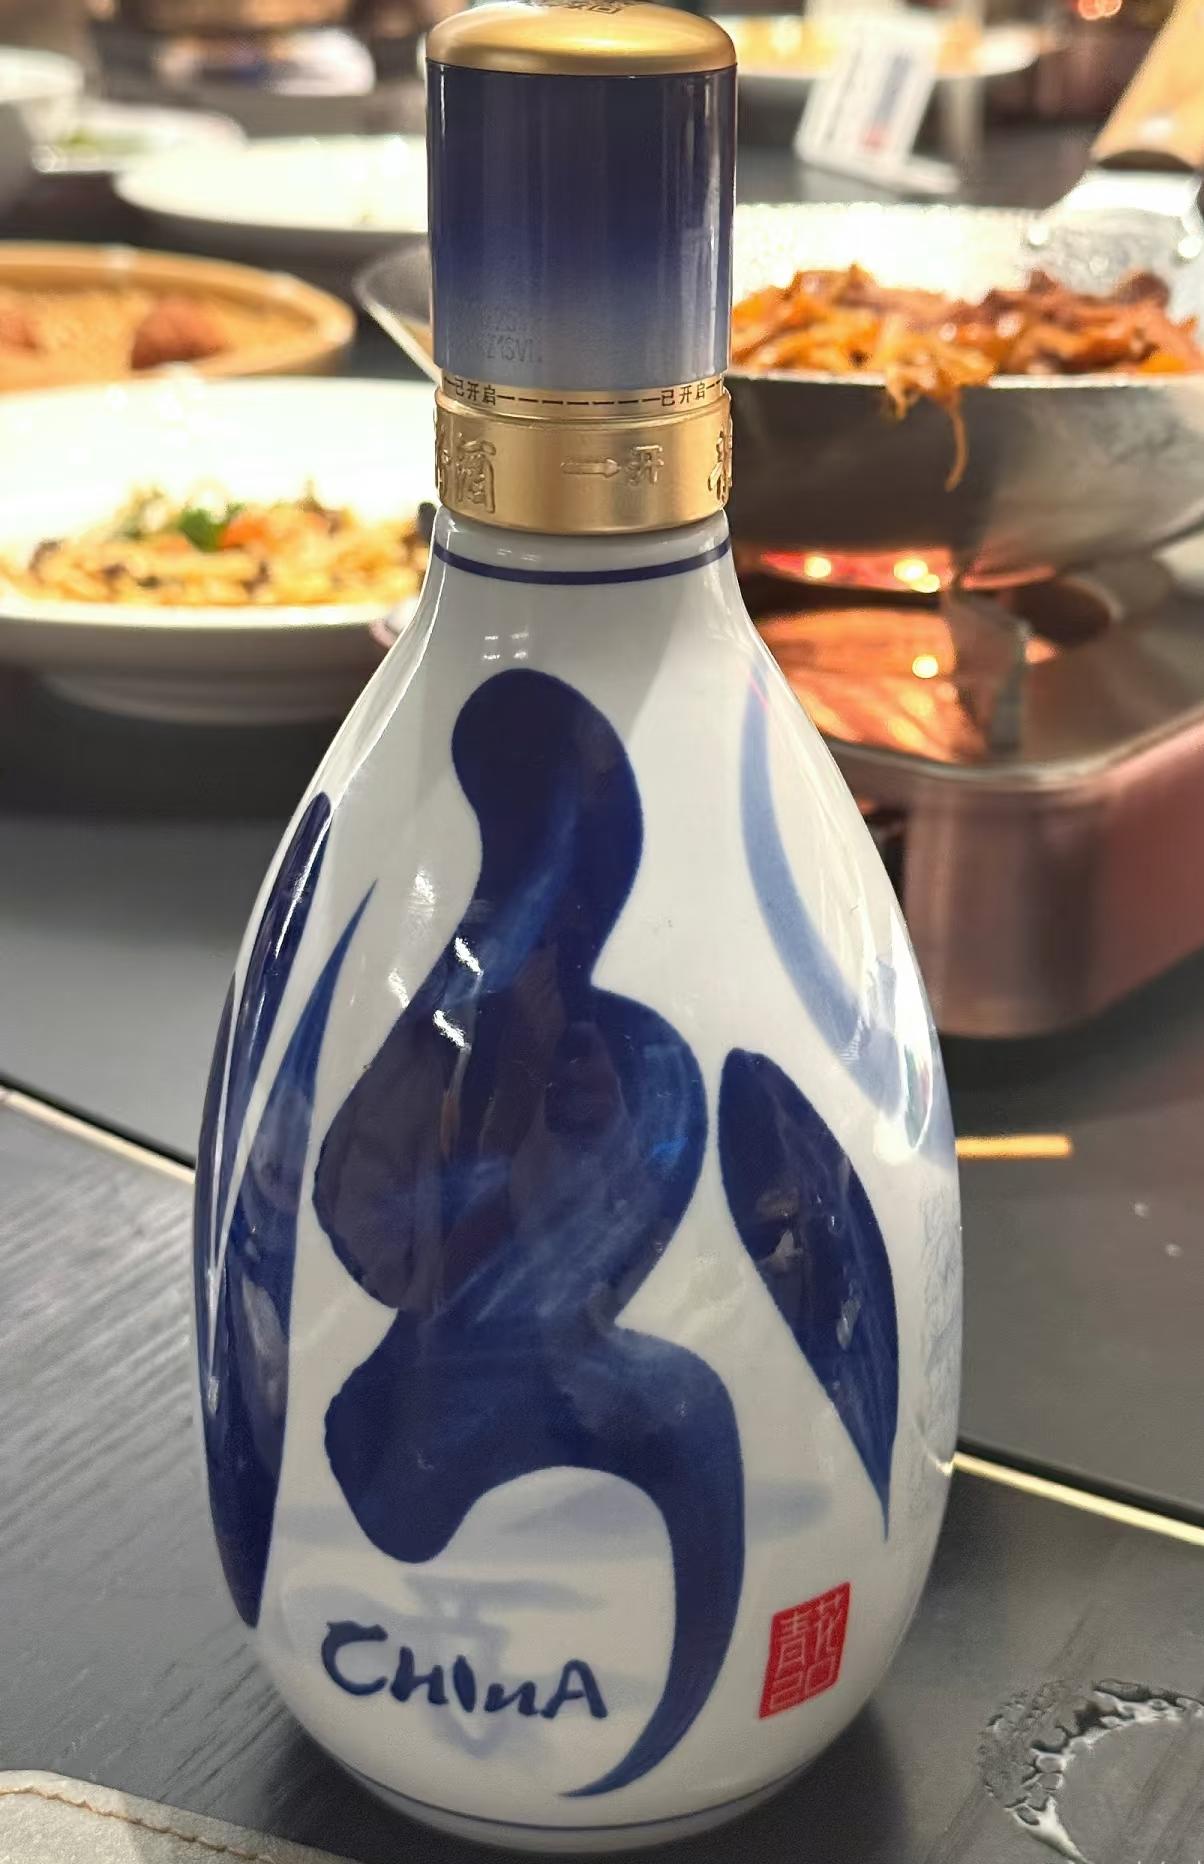
青花20,批价跌到355到365元区间,双节动销同比双位数下降。剑南春,批价380到385元,动销持平略降。泸州老窖特曲60版、水井坊、舍得,动销降幅超过20%。
茅台1935更典型。这款酒高峰时期被炒到1500元以上,被称为“小飞天”。现在批价徘徊在600元左右,倒挂至少150元。青花郎,曾经自誉为“两大酱香型白酒之一”,价格一度跌到600元,对标建议零售价近乎腰斩,经销商每瓶亏损至少200元以上。
山东样本调研显示,除茅台、五粮液外,其他品牌在双节期间的平均动销降幅超过20%,500到800元价格带整体降20%。这不是某一个品牌的问题,是整个价格带在系统性塌方。
经销商手里的货,够卖两年半
价格崩盘的背后,是库存压顶。
中酒协联合毕马威的中期报告给出了一组触目惊心的数据:全行业库存总价值突破3000亿元,成品酒库存36.4万吨,平均存货周转天数900天。900天,意味着即使酒厂从今天起一瓶酒都不生产,现有的渠道库存也够卖将近两年半。
56.6%的经销商和终端反映价格倒挂比去年更严重。中端品牌的经销商库存周转超过6个月,部分区域超过12个月,次高端批价低于拿货成本10%到20%。
这个库存是怎么堆起来的。过去几年,酒企把“提价”当成了增长最省力的捷径。300元的产品硬拉到500元,500元的冲向800元,靠着品牌光环和渠道压货,搭起了一座“高端化、高增长”的海市蜃楼。经销商也被裹挟其中,以为囤货就是囤增值,跟风打款、拼命备货。
酒厂把货压给经销商,配套10%到20%的打款返利,货款进账就算营收。货有没有进终端、有没有被喝掉,不是第一优先级。连续几年这样走下来,渠道里堆满了酒。
现在的情况是,经销商算账的方式变了。打款返利覆盖不了资金占用和仓储成本,批价还在往下走,经销商不会再贷款把货塞进仓库。货铺得越多,价盘越难看。
真正杀死次高端的,不是库存,是场景
库存是表象。更深层的问题在于,次高端赖以生存的消费场景正在消失。
次高端的命门,从来都是商务宴请和礼品市场。过去十年,次高端白酒市场规模从200多亿元狂飙至近1800亿元。支撑这个增长的,是房地产上行周期里开发商、建筑公司成箱囤酒的商务需求。那时候的高端白酒不仅是饮品,更是能换资源的硬通货。
房地产退潮之后,大项目、大合同减少,整条产业链上的商务宴请随之熄火。商务礼赠场景减少了82.8%,各类消费场景整体减少78.1%,婚寿宴席减少57%。
消费者被夹在了中间。原来喝400到500元价位的人,一部分选择了消费降级,另一部分发现加一点钱就能喝到五粮液、茅台1935等高端名酒。
高端酒主动下探抢食次高端的份额,区域名酒和升级后的光瓶酒从底部向上突围,次高端夹在中间,既没有高端的品牌壁垒,也没有大众酒的价格优势。
68元的光瓶酒品质大幅提升,直接冲击了100到200元价位的产品。100到300元的酒成为今年中秋送礼的主流,百元价位的口粮酱酒销量同比涨了一成左右。
次高端被架在了半空中。高不成,低不就。
酒厂的打法,正在被逼着改
过去,酒厂的核心考核指标是回款。把货压给经销商,货款到账,任务完成。至于酒是躺在经销商的仓库里还是被消费者喝掉了,酒厂不关心。
现在这套打法走不通了。经销商不接货,压也压不进去。
次高端这场崩盘,不是市场的错,是这个价格带自己在过去几年里跑得太快,把消费者的真实需求甩在了后面。现在它需要停下来,重新想想自己到底该站哪个位置。
信息来源:白酒“双节”动销旺季不旺:飞天茅台终端价格坚挺,有经销商称多款白酒已是“地板价” 新黄河
评论列表