全球工厂在岗机器人过了 500 万台,近六成新增在中国
这个数字是"在岗",不是"出厂"
国际机器人联合会前几天在法兰克福发了《2026 年世界机器人报告》。报告里有两个数,我觉得比任何一场发布会都值得看。
到 2025 年底,全球工厂里还在干活的工业机器人有 500 万台,比上一年多了 9%。全年新装超过 60 万台,同比涨 11%。两个都是历史新高。
口径得说清楚。500 万台算的是"在岗"——还架在产线上、还在搬料箱的那一批,卖掉之后拆掉报废的不算。所以它跟出货量不是一回事,它更接近一个实在的问题:到底有多少机器真的在替人上班。
新增的近六成,落在同一个国家
2025 年中国工业机器人安装量 35.4 万台,占全球约 59%,创了历史新高,连续两年是全球最大的市场(新华社)。比上一年增长 20%,比上一个纪录多出将近 6 万台。
我更在意另一组数:本土品牌装机 19.5 万台,涨 15%,占国内市场的 55%。这个比例 2024 年是 57%,今年掉回来了,因为同期外资品牌在华装机涨了 27%,比国产快。国产份额第一次过半是在 2024 年,第二年没守住。
出口那头给了一个惊喜。海关总署的数据显示,2025 年中国工业机器人出口规模首次超过进口,成了净出口国;今年上半年出口 62.9 亿元,增长 18.6%,卖到 141 个国家和地区。
真正抢着上机器人的,是电子厂和汽车厂
拆开行业看,差别大得吓人。
电气与电子行业装机 9.64 万台,涨 16%,占全部装机的 27%,还是最大的一块。汽车行业 7.89 万台创了纪录,涨 38%——这个增速是整个市场 20% 的近两倍。金属与机械行业 7.87 万台,涨 44%。
反面是食品饮料和纺织。食品与饮料 2024 年还涨了 86%,2025 年掉头下滑 37%。纺织、皮革及服装更狠,2019 到 2024 年的复合增速高达 115%,2025 年同比断崖式跌了 92%(以上均为 IFR 报告数据)。
道理不复杂。这两个行业订单碎、换款勤、单件价值低,机器人回本要算很久。电子和汽车产品标准化程度高、节拍稳、批量大,一上就是几十上百台。
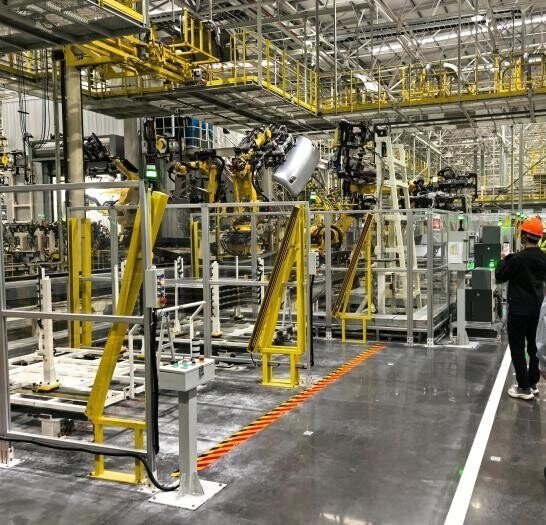
湖北十堰的东风商用车 D600 智慧工厂是个直观例子。焊装车间配了 227 台机器人,焊接工序全自动,涂装自动化率 100%,平均 87 秒下线一台高端车身(长江云新闻、中新网报道)。副厂长孙逸仙说,以前焊装车间要 400 多人轮班,现在只剩 50 人负责设备运维,作业效率提升 40%,高危高强度作业量减少 95%。
全球第二的位置刚换过手
日本 2025 年新增装机 3.62 万台,同比降 19%,从第二掉到第三。美国接近 3.85 万台,涨 12%,第一次超过日本成了全球第二大市场。德国不到 2.5 万台,降 8%,还是欧洲第一、全球第五,欧洲整体装机量降了 11%。
欧洲不是不需要机器人,是它的工厂在收缩。钢铁、化工、汽车这几个传统大户产能外移,采购需求跟着走。中国 2025 年新增装机占全球 59%,德国占不到 4%,差了十几倍。
IFR 预计中国到 2029 年能保持年均 5% 到 10% 的增速,全球装机量 2026 年到 65.5 万台、2029 年到 80.6 万台。IFR 主席珍·赫夫纳的说法是,中国工业体系现代化能成功,得益于十年前启动的国家机器人战略。
"重要力量"这四个字,是别人给的
IFR 秘书长苏珊·比勒接受新华社记者专访时说:中国不仅是全球最大的工业机器人市场,也正成为机器人技术创新和产业发展的重要力量。她讲了一个细节——今年 4 月在深圳参观一家中国电动汽车工厂,那家企业一边把工业机器人铺满产线,一边自己做起了人形机器人研发。
国内的底子也在变厚。我国已累计建成 5.6 万余家基础级、9000 余家先进级、500 余家卓越级智能工厂,培育了 15 家领航级(新华网)。工业机器人年产量从 21.8 万套涨到 77.3 万套(工信部副部长辛国斌,光明日报)。
缺口不在数量上
装机量只是门票。量已经不是问题,问题是这批机器人的大脑——控制器、软件、高端减速器,很多仍然握在别人手里。两化融合发展水平 67.1,人工智能重点场景应用普及率 34.2%,比上年高 5.5 个百分点,10.6% 的规上制造业企业已经用大模型改造业务(国家工业信息安全发展研究中心《制造业数智化转型能力水平(2026)》,2026 世界制造业大会发布)。这些数说明"用起来"刚开始,"用好"还没到。
真正的变量在下一步:谁能先把机器人和 AI 接起来。现在一百台工业机器人加一个工程师能跑一条线,未来的门槛是人都降到零,这条线还在跑。
你觉得这一步,会先在哪个行业发生?