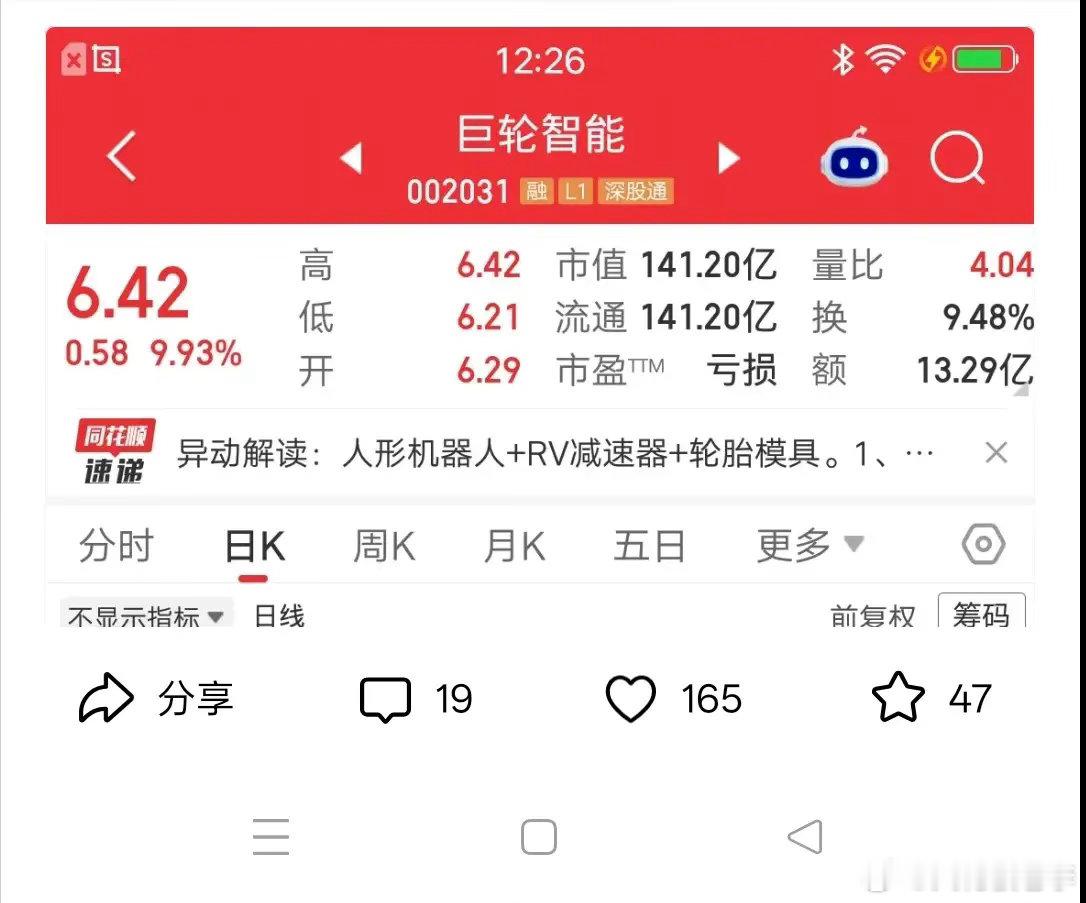
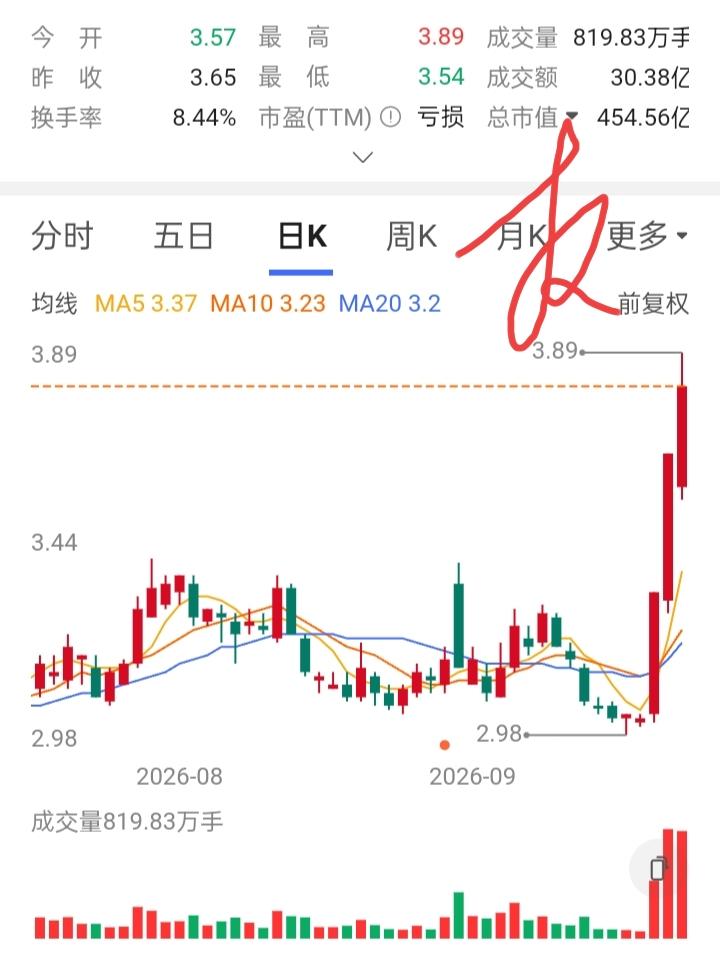
一位河南股民竞价直接梭哈巨轮智能,6.29元砸进去45万。他说要学巴菲特做价值投资,笃定这只票未来能涨十倍。
我认为,这个故事真正值得聊的,不是十倍能不能喊出来,而是很多股民很容易把“看好一个大行业”和“这家公司值这个价格”混成一件事。
巨轮智能在8月11日、12日走出两连板,公司随后发布异动公告,确认连续两个交易日收盘价格涨幅偏离值累计超过20%。
市场情绪确实很热,可涨得快和企业价值突然增加,本来就是两回事。
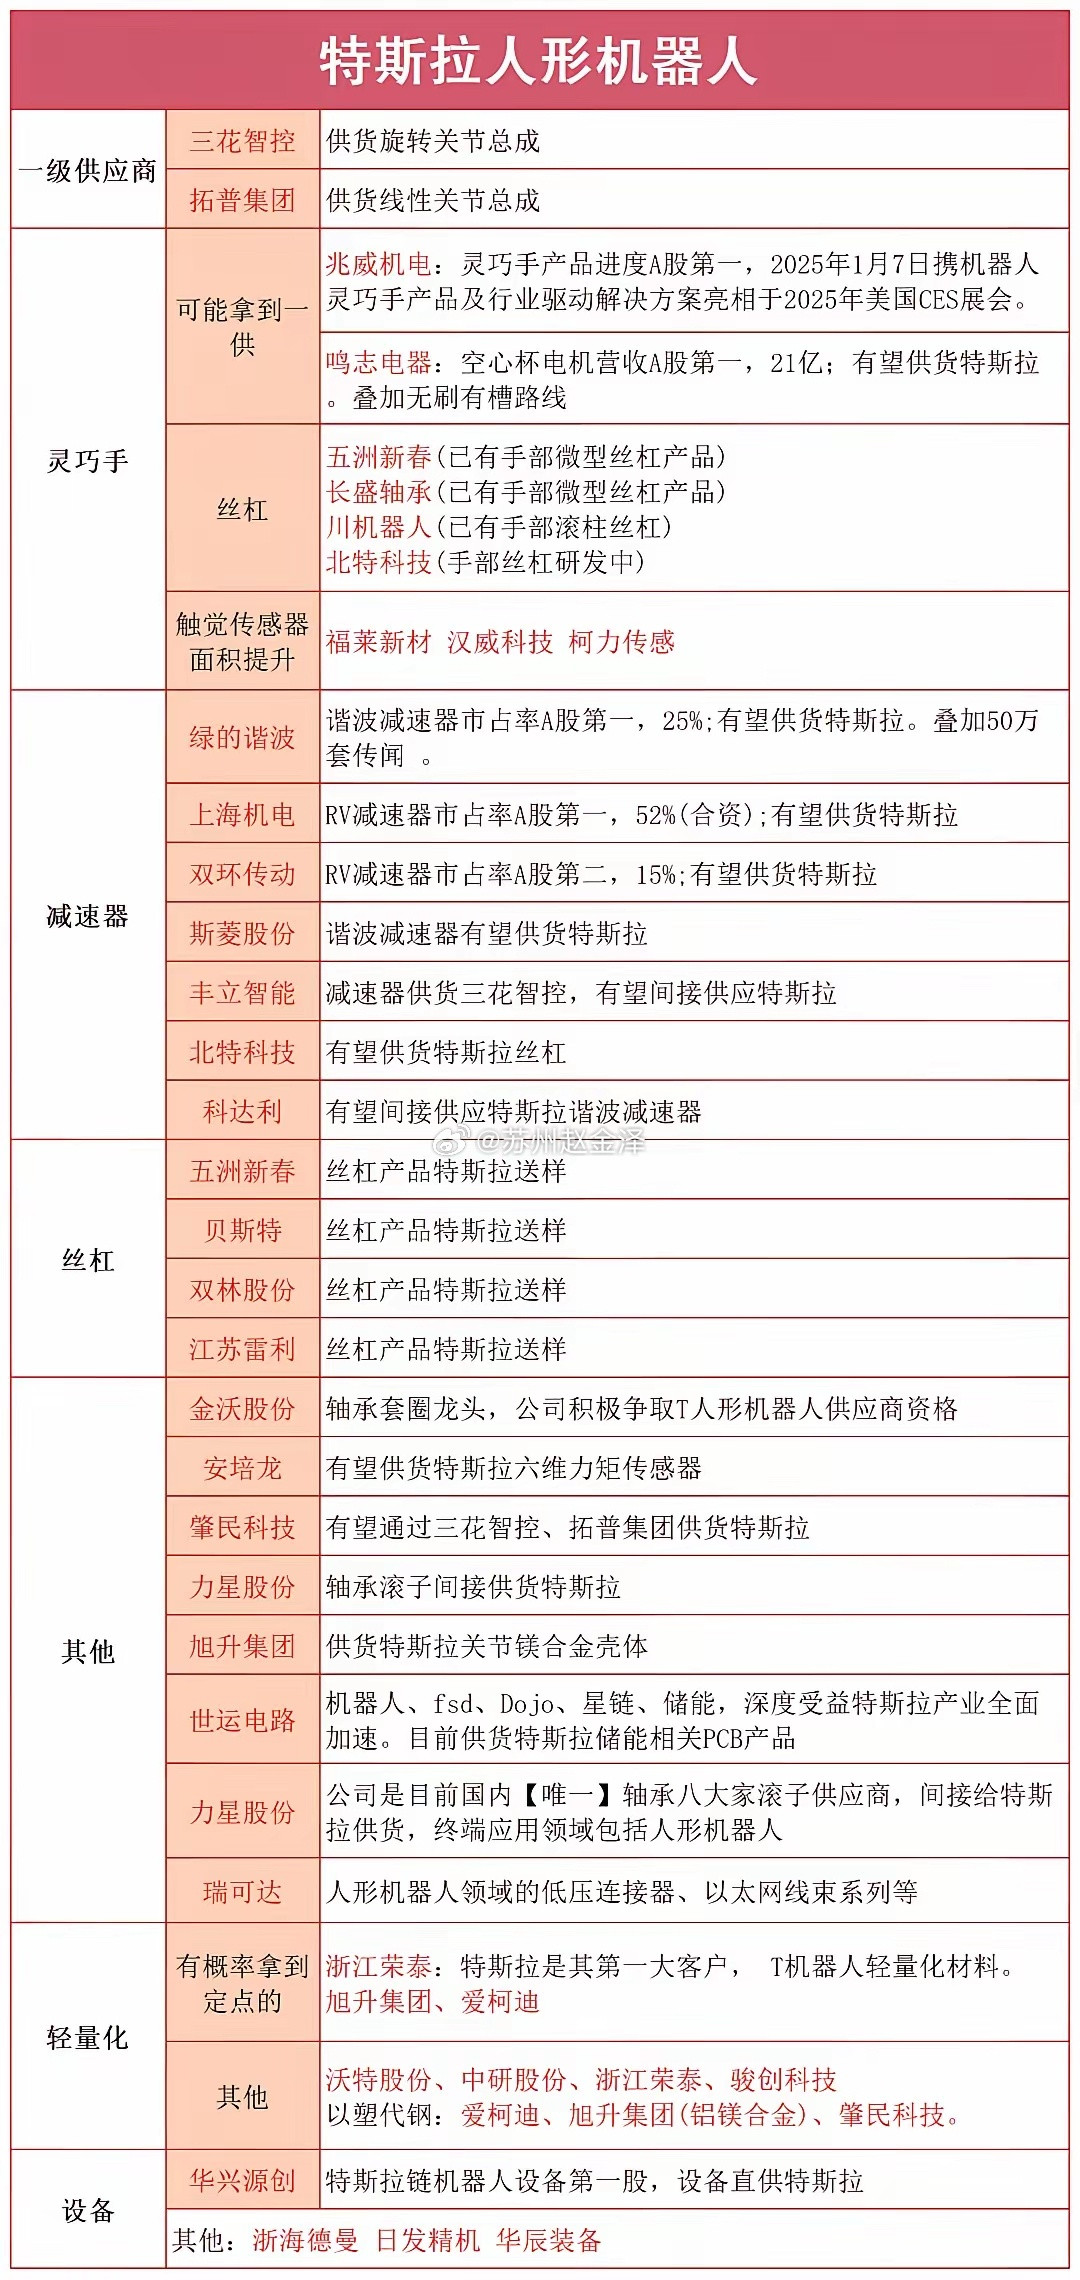
再看机器人逻辑,也不能一句“纯炒概念”就全盘否定。中国证券报公开报道显示,巨轮智能RV减速器拿到过CR产品认证。
证券时报也报道过,公司研发了可适用于人形机器人的XT减速器,样机阶段仍需验证。
技术和产品不是凭空编出来的标签,但离大规模兑现仍有距离。
我更看重另一组数字,巨轮智能在异动公告里讲得很清楚,2025年RV减速器销售收入837.03万元,只占当年营业收入1%,相关业务对业绩影响有限,发展速度还存在较大不确定性。
公司2025年营业收入约7.88亿元,同比下降19.78%,归母净利润亏损约2.32亿元,审计报告被出具保留意见,内部控制审计还存在2处非财报重大缺陷。
赛道空间可以很大,可一家公司的收入、利润、订单兑现到哪一步,必须另算一本账。
这也是我觉得最容易被忽略的地方,投资里至少有三层逻辑:行业能不能起来,公司能不能真正吃到行业红利,买入价格有没有提前把很多年的乐观预期算进去。
很多人只证明了第一层,就默认后两层也成立。
人形机器人未来可能有很大空间,这和某一家上市公司一定能拿到大订单、形成高利润、股价再涨十倍,中间还隔着客户验证、批量交付、竞争格局、成本控制、现金流和估值。
宇树科技对当时板块情绪的影响,也得把时间线说清楚。
8月12日,宇树科技还处在IPO发行和中签缴款阶段,正式在科创板挂牌是在8月19日。
更准确的说法,是宇树科技IPO热度和上市预期抬高了人形机器人产业链关注度,而不是“宇树已经上市后直接带动巨轮智能两连板”。
我不太认同把“相信机器人未来”直接叫价值投资。
价值投资在我理解里,不是故事讲得远,也不是拿得久就自动成立,更关键的是能不能把企业未来可能赚到的钱、竞争优势、资本回报和买入价格放在一起算。
要是核心依据主要是“赛道够大、未来会普及、股价数字不高”,那更像成长预期叠加题材博弈;要是能持续跟踪订单、收入占比、利润率、现金流和竞争位置,再按经营变化修正判断,才更接近基于企业价值做决策。
还有一个常见误区,叫“股价低就是便宜”,6元多一股听起来不贵,可股票贵不贵看的是公司整体估值和盈利能力,不是每股数字小不小。
十倍也不只是从6元涨到60元,它意味着公司整体价值要被市场大幅重估,想长期站得住,最终还得靠业务兑现。
我的看法是,成熟的投资态度不是嘲笑别人敢押,也不是看到热门赛道就跟着押,而是把想象和证据分开,把产业趋势和公司兑现分开,把好行业和好价格分开。
科技创新值得关注,资本市场也需要耐心研究新产业的人,可越是热门方向,越要尊重事实、敬畏风险、量力而行。
十倍可以是愿望,能不能成为结果,只能交给企业经营和时间验证。