国产仪器龙头电科思仪!拆解真实业绩,聊聊长期成长逻辑
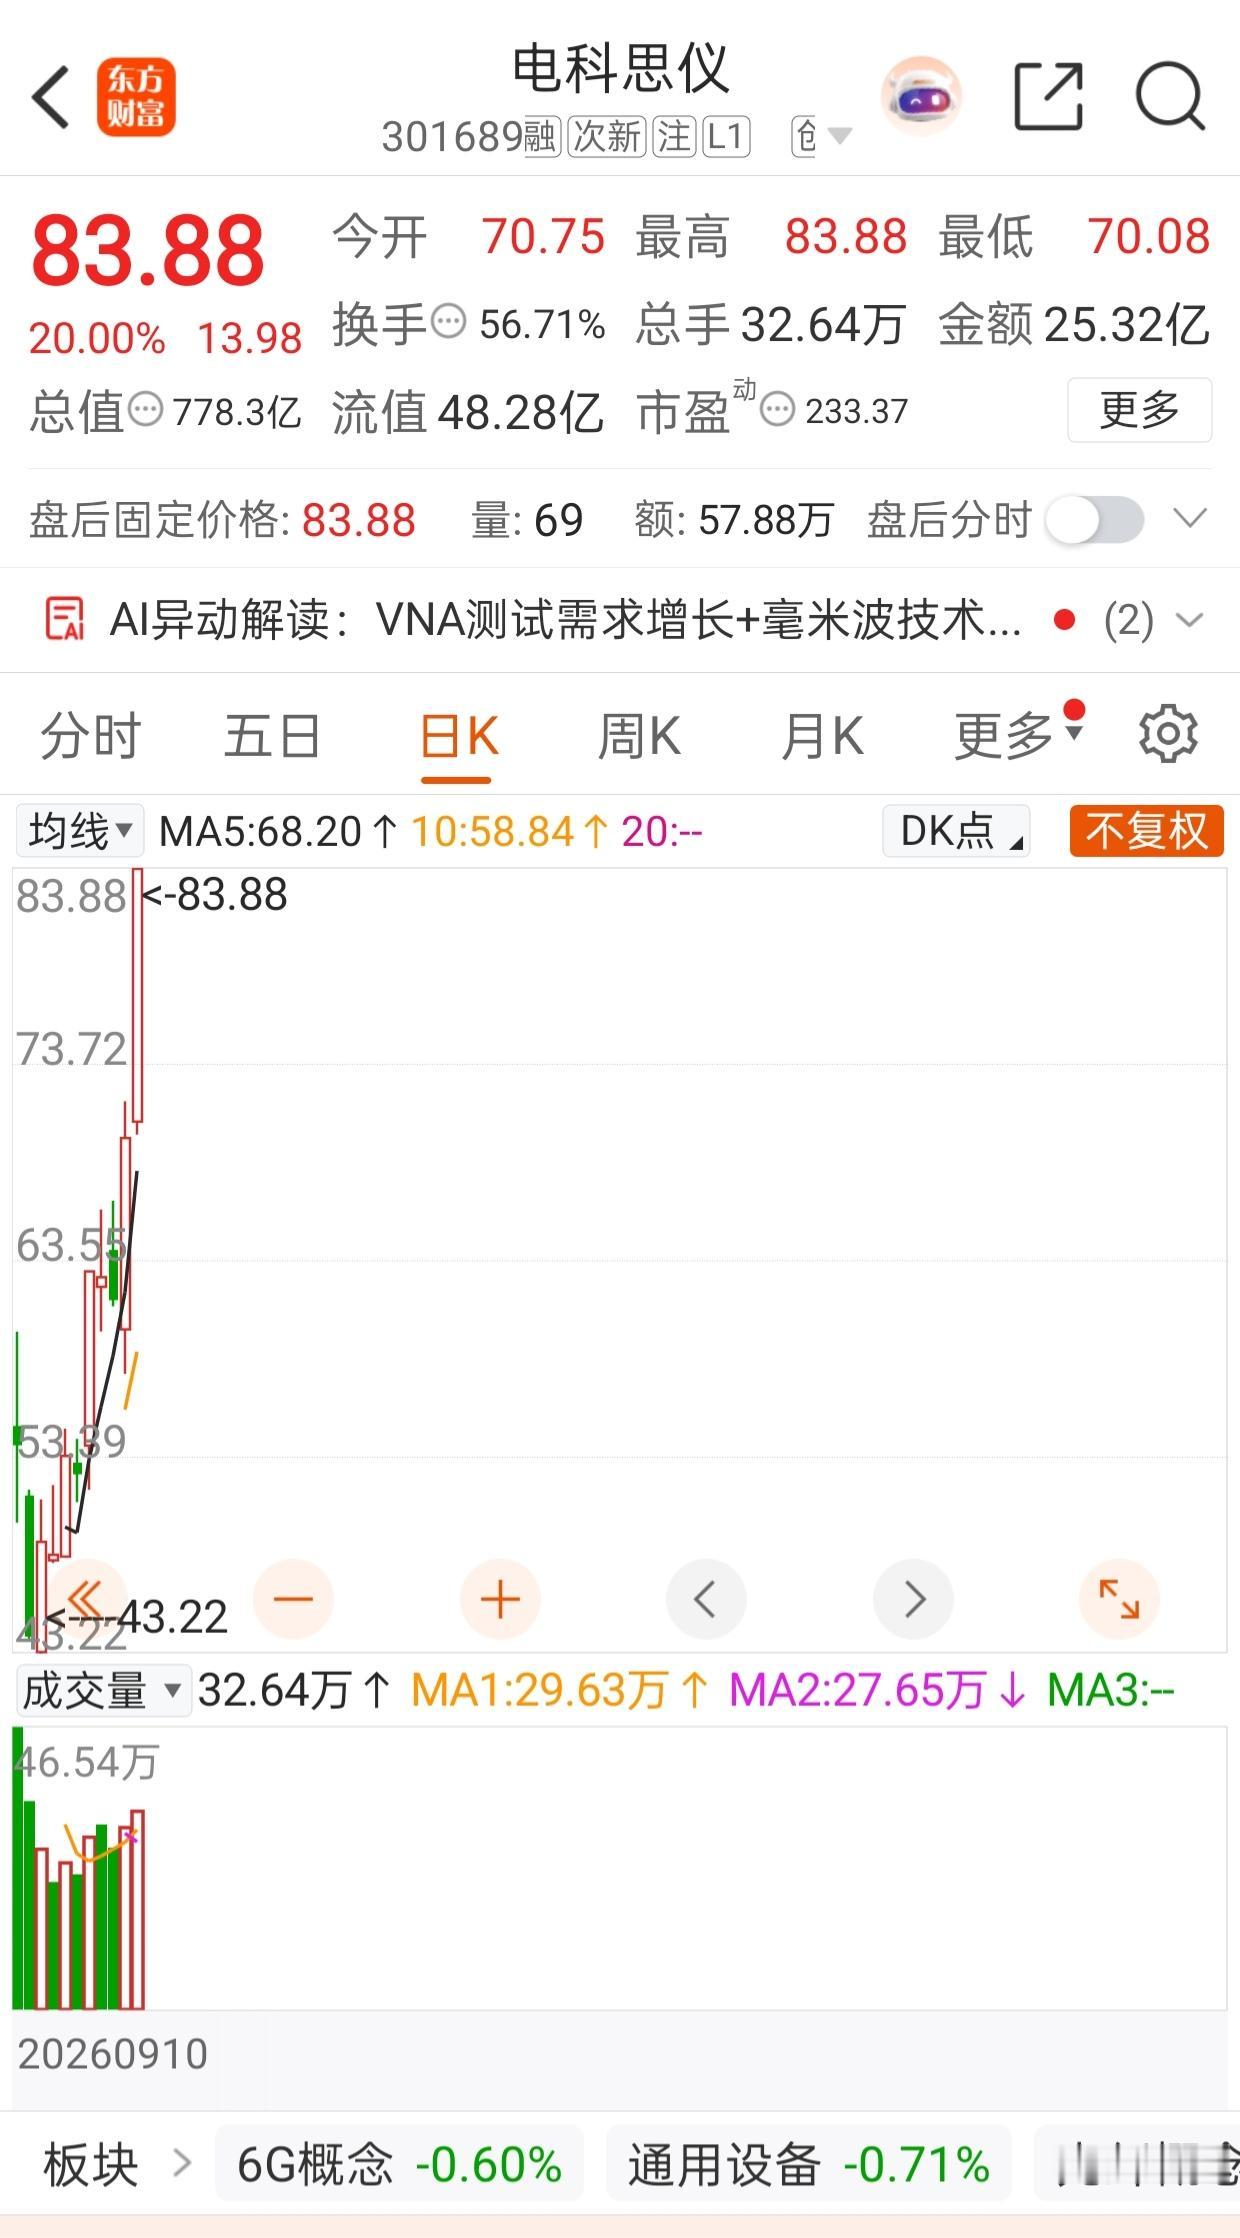
不少朋友最近都在关注电科思仪,作为电子测量仪器领域的国家队,刚上市不久就受到资金重点关注。今天抛开短期股价波动,从财报和行业方向,客观聊聊这家公司的业绩与未来趋势。
从2026半年报来看,公司上半年营收9.66亿,同比小幅下滑2.78%,但归母净利润1.67亿,同比增长4%,扣非净利润增长9.63%,毛利率维持在50.7%的高位。营收小幅承压,利润却逆势走高,核心是高附加值产品占比提升,产品盈利能力很强。回顾前几年,2023到2025年归母净利润持续大增,盈利能力稳步抬升。作为中国电科旗下企业,它承担了很多国家级项目,产品覆盖微波毫米波、光电、通信测量仪器,服务航天、北斗、半导体、6G这些高端赛道。
研发投入一直是它的强项,持续保持高比例研发投入,手握五百多项发明专利,也是国内少数可以对标海外头部测量仪器厂商的企业。当下国产替代浪潮下,半导体、光模块、AI算力基础设施建设,都需要高端测试设备,市场空间持续打开,尤其是光芯片、1.6T光模块测试需求爆发,直接带动光谱仪等产品需求。
当然风险也不能忽视。高端仪器市场海外巨头根基深厚,国产替代是漫长过程;下游半导体、通信行业周期波动,会影响订单释放;作为创业板次新股,短期筹码波动大,资金博弈激烈,股价容易大起大落。
长远来看,电子测量仪器是电子产业的基础工具,属于卡脖子环节,政策持续扶持。随着国内芯片、算力、6G产业不断推进,高端仪器国产替代空间巨大。但要分清,长期逻辑不等于短期马上大涨,不要单纯依靠题材追高。
大家觉得,高端电子测量仪器这条国产替代赛道,后续会不会持续跑出机会?
本文仅基本面复盘,不构成任何投资建议,股市有风险,入市需谨慎。