大盘先扬后抑,沪指失守3900点,主力加空万手
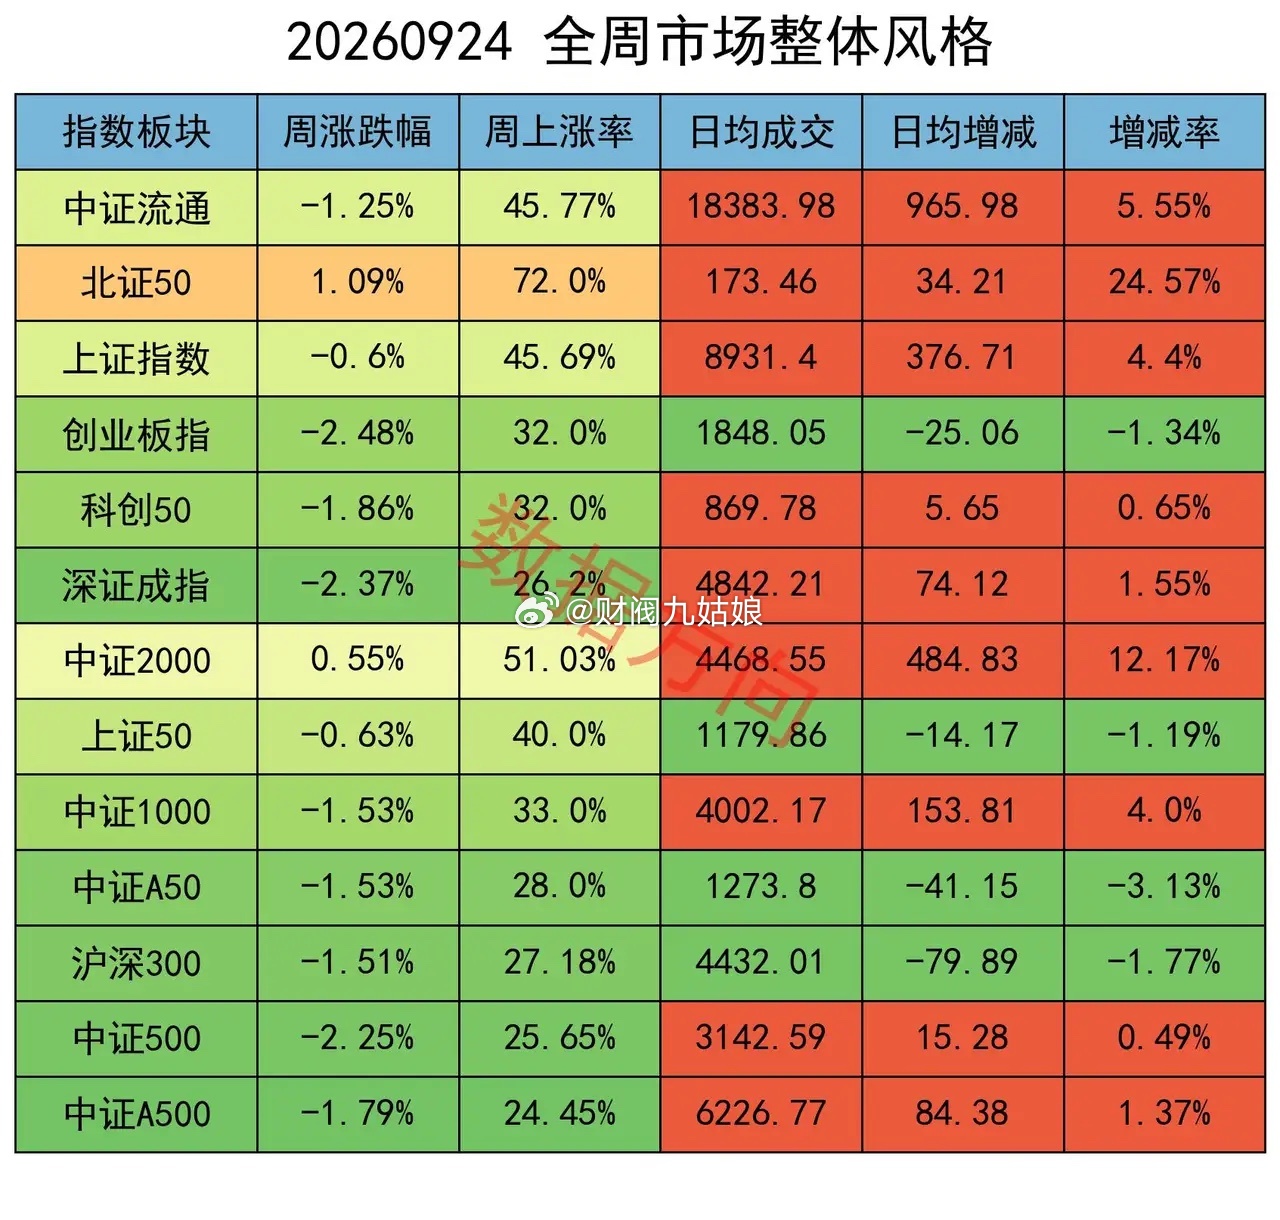
本周只有四个交易日,周五因中秋休市,大盘走出一个"先扬后抑"。上证指数周一低开高走涨0.97%,周二窄幅整理微涨0.06%、盘中最高摸到3967.68点,周三小幅收阴跌0.39%,周四低开低走、失守3900点关口收跌1.22%,全周跌0.60%、报收3888.37点,周上涨率45.69%。深证成指跌2.37%、报收13316.97点,创业板指跌2.48%、报收3288.95点,两个指数的周上涨率分别只有26.2%和32%。全市场口径的中证流通跌1.25%、整体上涨率45.77%,日均放量6%。
北证50涨1.09%,是本周涨幅最大的宽基,周上涨率72.0%,日均成交额173.46亿元、放量24.57%,量价配合是本周最完整的一个;中证2000涨0.55%、上涨率51.03%,成交额4468.55亿元、放量12.17%,这两个是本周仅有的收红指数。
上证50,周跌幅0.63%,个股上涨率40%,日均缩量1%,其在本周属于跌得比较少的一个指数。除此以外,其他核心指数的周跌幅都在1.5%以上。
压住盘面的有三件事。一是节前效应,中秋加国庆假期叠加,资金有避险情绪;二是海外利率,当地时间9月23日10年期美债收益率一度升至5.133%、5年期升破5%,均为2007年以来最高,利率互换市场已计入未来一年三次加息预期;三是油价,伊朗表态在条件满足前不会重开霍尔木兹海峡,布伦特原油11月合约单日上涨3.86%、收报103.08美元/桶,通胀粘性的担忧重新抬头。
对全周数据复盘,主力加空力度不小。
行业
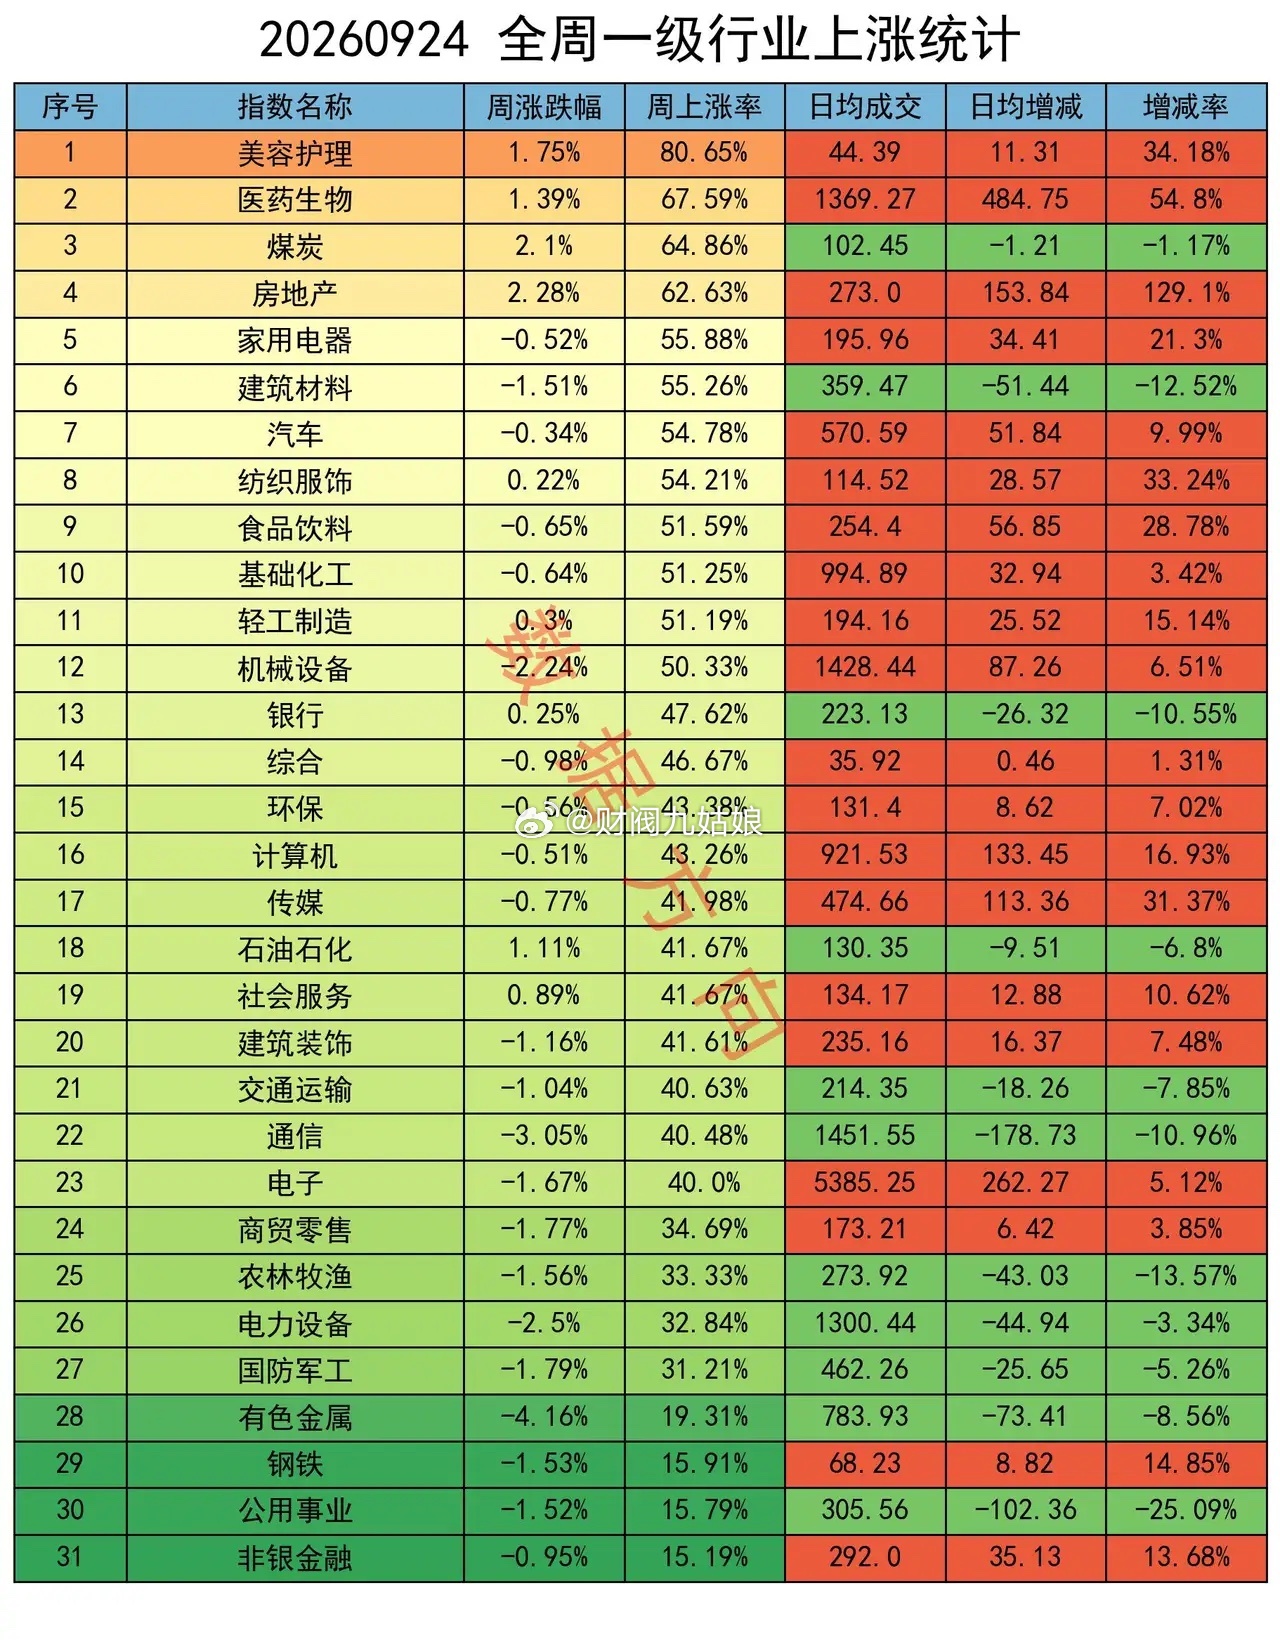
美容护理、医药生物、家用电器、纺织服饰、食品饮料,5大消费类行业一起进入周榜单前10名,是本周上榜数量最多的一组
《医药工业发展"十五五"规划》,提出到2030年创新药产业规模年均增速20%以上,9月20日国新办发布会上国家药监局宣布2026年以来已批准59个创新药和51个创新医疗器械上市,海外AI药物发现与设计方向也在同步发酵,Anthropic与诺和诺德、金斯瑞与礼来的合作相继落地。
国家统计局数据显示,2026年1—8月限额以上单位化妆品零售额3094亿元、同比增长6.1%,较去年同期3.3%的增速提高近一倍;市场监管总局(国家标准委)发布国内首个化妆品强制性国家标准《化妆品安全通用要求》,将于2028年1月1日起实施。
双节效应下,资金涌入消费方向做预期。
房地产、建筑材料,2大基建地产类行业一起进入周榜单前10名
尤其领头行业房地产,涨2.28%、为本周申万一级涨幅第一,个股上涨率62.63%,成交额273.00亿元、放量129.1%,是本周成交额放量幅度最大的行业。
9月18日国新办发布会上住建部介绍,房地产市场供求关系发生重大变化、行业进入存量时代,今年前8个月二手房交易占比已达52%,"十五五"时期将推动项目公司制、主办银行制、现房销售制三项基础性制度落地;新修订的《住房公积金管理条例》9月20日起正式实施,是1999年以来最大幅度的一次修订。
期指持仓
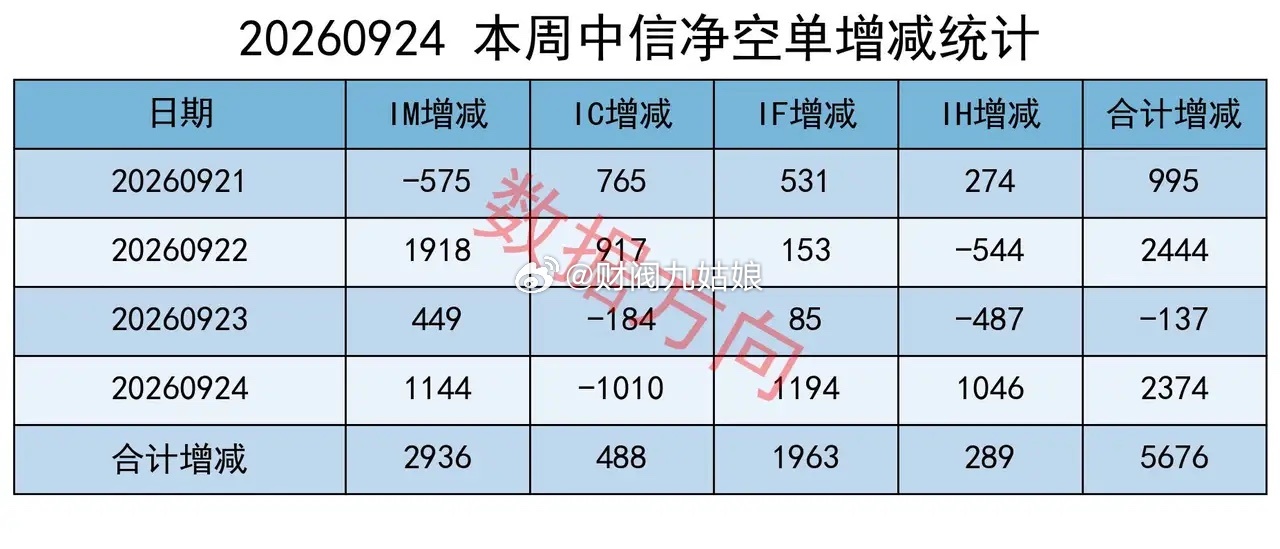
中信,本周加空5676手;
分别对IF、IC、IM加空1963手、488手和2936手,仅对IH加空289手;
全周,加仓买单4813手、加仓卖单10489手。
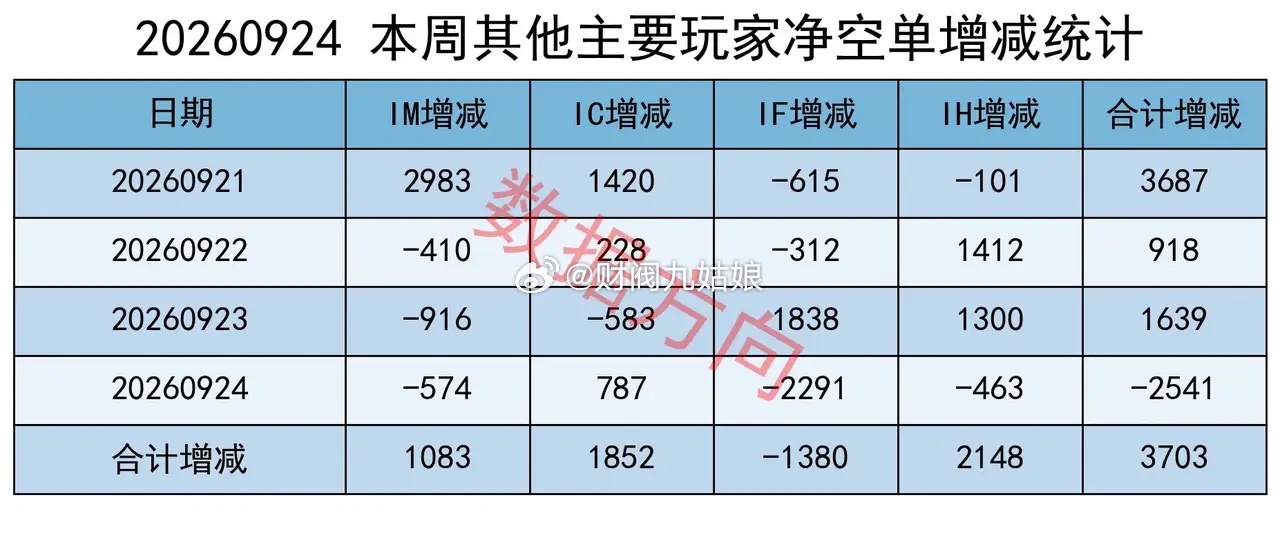
其他主要玩家,本周加空3703手;
分别对IM加空1083手、IC加空1852手、IH加空2148手,仅对IF减空1380手;
全周,加仓买单25835手、加仓卖单29538手。
上周大幅加空16335手,终止了连续6周的减空,不是好信号,为本周下跌埋下隐患。
本周,大盘先扬后抑,行业、个股跌多涨少,与此前数据相符。
全周下来,合计加空9379手,力度颇大,仍然不是好好号,两周合计加空高达25714手。
只是在周五大跌当天,减空167手,力度太小,不够看。
合计对IC、IM加空6359手,合计对IH、IF加空3020手。
行情不是从本周才开始走弱,而是已经持续了很长一段时间,暂时看不到重新走强的迹象,技术面、基本面都看不到。
能够趁着大盘下跌、主力大幅减空的时候吃一个波段,已经属于优秀的操作。一旦反弹了,净空单涨上来以后,该减就要减。