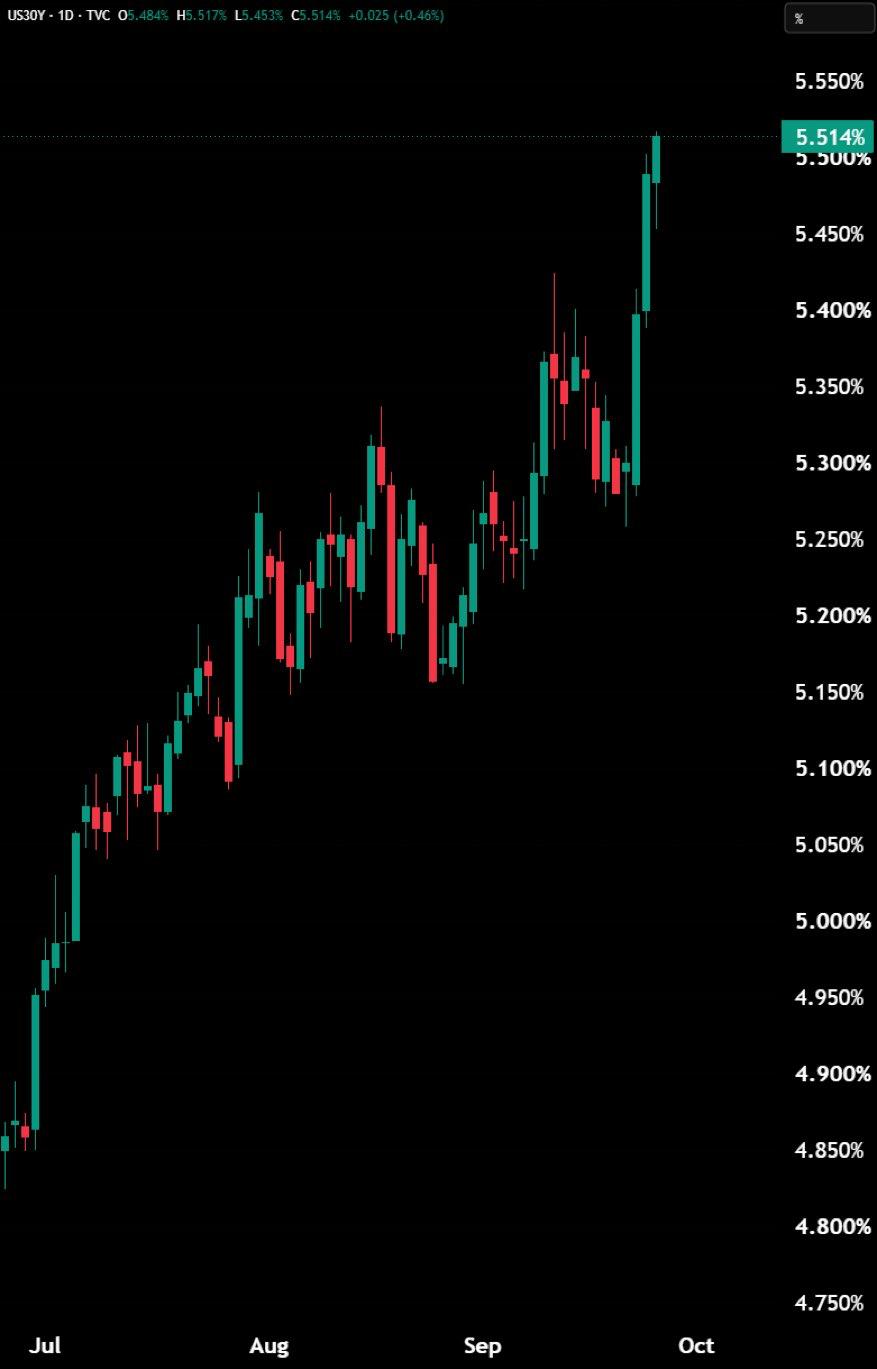
美债30年收益率一路狂飙冲破 5.52%,美国30年期房贷利率就已经同步炸到了 7.48%!
很多人的第一反应可能是:利率飙得这么猛,美国房价该被砸崩了吧?然而现实演变成了一场离奇的“美式死锁”:房贷利率暴涨非但没有把房价压下来,反而把整个二手房市场直接冻成了冰川。
这一切的源头,在于一场前所未有的“黄金枷锁”效应(Mortgage Lock-In)。
在疫情前后的超低利率时代,绝大多数美国现有房贷业主锁定的是 2% 到 3% 的30年固定利率。
如果现在有业主想卖房换房,或者因工作调动搬家,旧贷款无法带走,新贷款利率直接翻倍涨到 7.48%。
以贷款40万美元计算,光是月供就要多吐出近1000美元,三十年累积下来的利息差甚至够再买一套房。
面对这个账本,成千上万的美国业主选择打死不卖。“不动产”这三个字在今天实现了真正的字面含义——彻底不动了。
二手房挂牌量断崖式下跌,市场陷入严重的缺货状态,结果高利率反而把房价硬生生“冻”在了历史高位。
这就苦了美国的年轻人和首套房买家。
老一代房东捏着 3% 的房贷利率安心躺平,把房子当成抗通胀的硬通货;而刚工作准备买房结婚的年轻人,既要承受天价房价,又要给银行贡献 7.48% 的高息。这种有房族对无房族的无情轧压,正在把美国家庭的财富撕裂拉大到前所未有的地步。
更离谱的是,高利率的风暴早已蔓延出房地产界。
30年期美债收益率冲上 5.52%,作为全美无风险利率的基准锚,它像一台吞噬流动性的吸金兽,顺手把车贷利率推高到 8% 以上,信用卡循环利率更是一路冲破 22%。美国普通老百姓一边要抗击居高不下的生活开销,一边还要为暴涨的借贷成本买单。
再往深层看,这场利率风暴真正的风眼在华盛顿。美国财政部背着巨额债务,美债收益率每往上飙升一点,联邦政府每年光是支付利息的成本就要多出几千亿美元。
过去是美联储降息帮财政部解套,现在通胀顽固、财政发债如洪水过境,市场直接用真金白银投票,把长端利率硬生生抬到了 5.5% 以上。
老百姓被高月供锁在旧房子里不敢动弹,年轻人在天价房面前望洋兴叹,财政部看着滚雪球般的利息账单瑟瑟发抖。
这场由美债收益率失控引发的金融大戏,正在用 7.48% 的房贷利率,给所谓的“美式中产梦”戴上了一把铁锁。