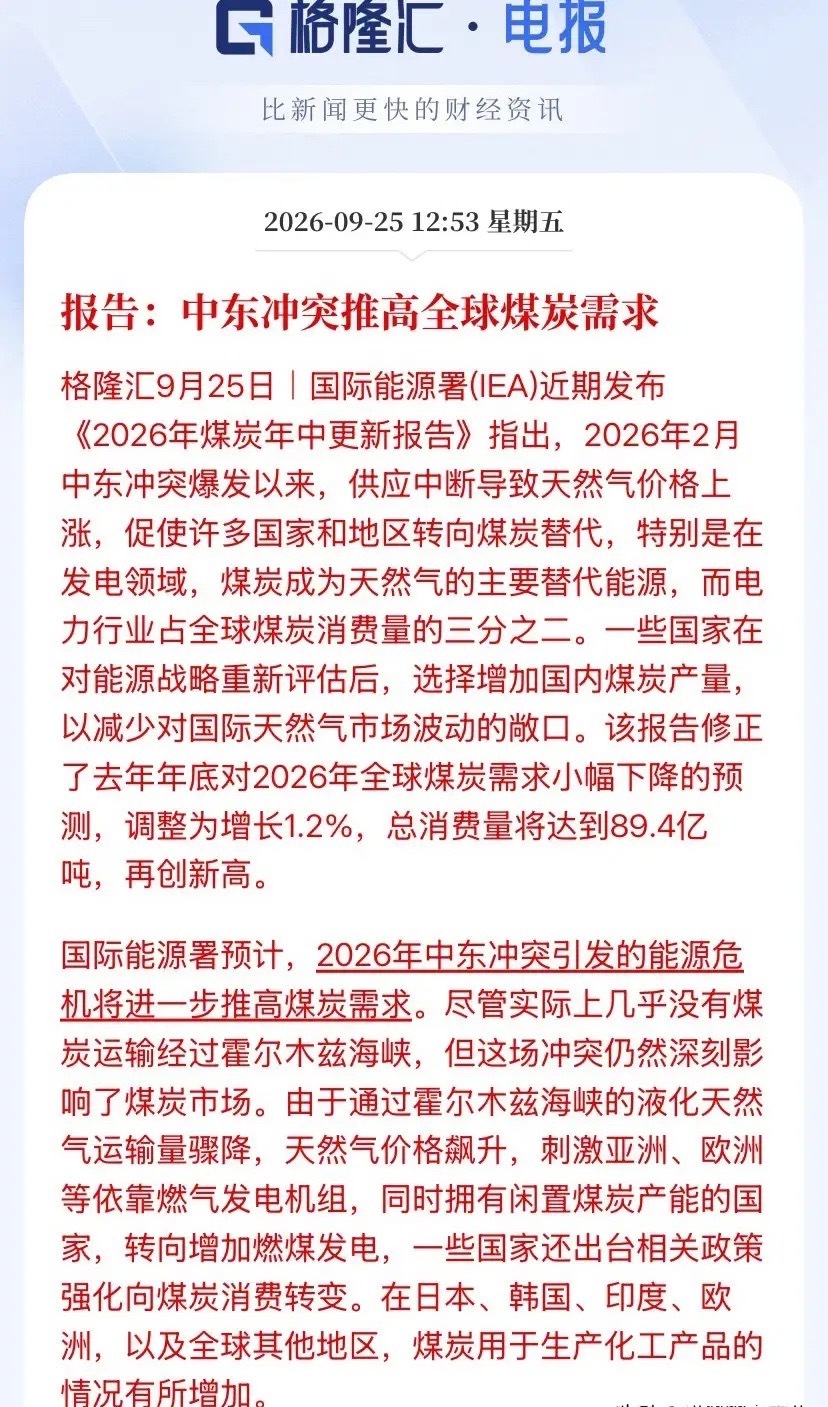
IEA紧急掉头!全球煤炭需求不降反暴增1.2%,下周一煤炭板块这波要吃肉?
周末刷到一份刚出炉的报告,直接把去年底的判断掀了桌子——国际能源署(IEA)9月10日发布《2026年煤炭年中更新报告》,硬生生把去年12月"2026年全球煤炭需求小幅下滑"的预测,掉头修正为增长1.2%,总消费量冲到89.4亿吨,再刷历史新高。要知道2025年全球煤炭消费才88.4亿吨,一年又多出整整1亿吨的盘子。
这不是简单的数据上修,是逻辑反转。
信息面:一场海峡危机,把天然气逼成了煤炭的"搬运工"
导火索就是2月底爆发的中东冲突。霍尔木兹海峡事实性关闭,这条航道承担了全球近20%的LNG供应,卡塔尔拉斯拉凡那座全球最大LNG设施还挨了炸。直接结果是价格炸了锅:二季度欧洲TTF天然气均价逼近16美元/百万英热,同比暴涨32%;亚洲LNG现货冲到17.5美元,同比飙升45%。
气价一飞,燃气电就发不起了。手里有闲置煤电产能的日本、韩国、欧洲、印度,齐刷刷回头烧煤。IEA原话很直白:电力行业占全球煤炭消费的三分之二,这三分之二里最大的增量,就是气电转煤电。连煤化工都跟着凑热闹——日本、韩国、印度、欧洲的化工用煤都在加。
政策面:各国开始"去气化",煤炭从夕阳变压舱石
更关键的变化在政策端。冲突前,全球能源圈的主旋律是"煤炭达峰、加速退出";冲突后,各国翻抽屉重新评估能源安全,不约而同选择增加国内煤炭产量、压减对国际天然气敞口。这不是临时救急,是中长期能源战略的再锚定。IEA特意点了一句:就算煤炭本身几乎不走霍尔木兹海峡,这场冲突照样把煤炭市场掀翻——因为气和电是可以互相替代的。
资金面:煤价已经先涨为敬,A股资金开始抢筹
别以为这是远期故事,现货早就动了。截至9月24日,生意社动力煤基准价989.5元/吨,比月初875.5元一口气拉涨13%;秦皇岛港5500大卡从年初约690元一路爬到940元上方,年内涨幅超36%,创2024年3月以来新高。京唐港主焦煤2860元/吨,一周涨110元;9月焦煤长协普涨260—350元。
盘面更诚实。9月24日煤炭板块逆势拉升,云煤能源涨停、单日主力净流入4.2亿,整个板块主力资金净流入5.47亿;中国神华收48.03元涨1.74%,净流入7204万;陕西煤业、中煤能源同步获资金加仓。郑州煤电此前已经走出2连板,山西焦化、陕西黑猫、安泰集团跟涨——典型的"消息+现货+资金"三共振。
映射方向:顺着产业链摸,谁真正在赚钱?
逻辑链条其实很清楚:上游最硬。手里有资源、有长协、有一体化的动力煤龙头(中国神华、陕西煤业、中煤能源),量价齐升直接放大利润表;弹性在中游,焦煤焦炭(山西焦煤、山西焦化、陕西黑猫)跟着长协提价和节前补库脉冲;下游分化——火电被煤价两头挤(华能国际上半年煤电利润同比已降19%),反而是有自备煤矿的一体化龙头能把利润留在体内。
但必须泼一盆冷水:这波行情的命门捏在霍尔木兹海峡手里。今天路透社已经在报,美伊正在谈"分阶段重启海峡"方案——一旦LNG恢复运输、气价回落,煤电替代的逻辑就会松动。再看国内,247家钢厂盈利率只剩7.79%,近五年次低,超九成钢厂亏损,"金九"旺季没兑现,焦煤保供政策已经在落地,四季度供需存在转松预期。节前还有资金避险效应,追高别上头。
说到底,煤炭这轮的真瓶颈,从来不是需求不够,而是在"长期达峰"叙事下资本开支欠了五年的账——矿不敢开、产能不敢上、新井审批慢,一旦全球气荒把煤电替代需求突然拽回来,旧方案(新能源+燃气调峰)短期根本顶不上,这才是煤价能硬扛的底层原因。那你手里攥的标的,是真正有资源储量、有长协长单、能把这轮能源安全红利吃进利润的真家伙,还是只是跟着海峡新闻脉冲一下的蹭概念票?这个答案,决定你下周到开盘,是吃这波红利,还是替别人接盘。免责声明:本文仅为个人复盘与信息整理,不构成任何投资建议。市场有风险,入市需谨慎,据此操作盈亏自负。