莱茵河德国考布段水位狂跌至15厘米,跌破40厘米经济通航生死线;几乎同一周,巴拿马运河悄然把每日通行名额从36艘砍到32艘。两条相隔万里的黄金水道同时“掐紧喉咙”,而中国恰恰是巴拿马运河第二大用户、又是莱茵河化工品的关键买家。超强厄尔尼诺冲击欧洲化工动脉和远洋咽喉,国内大宗商品进口成本面临压力。这次真能扛住吗?
这件事得从两条河说起。一条在欧洲内陆,一条在中美洲地峡,本来八竿子打不着。可偏偏在同一周里,它们不约而同地干了一件同样的事:给船“限流”。
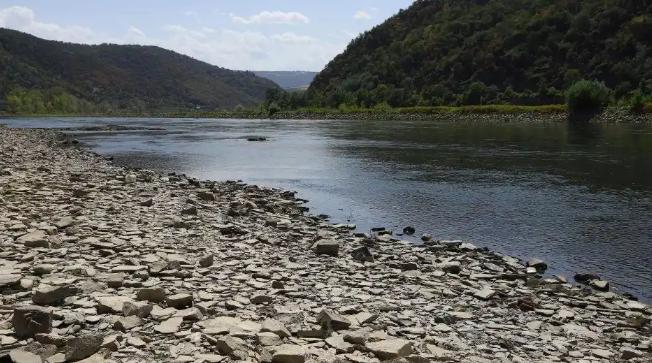
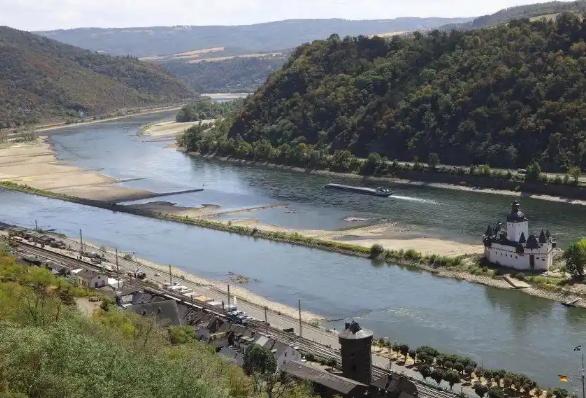
莱茵河考布段的水位塔读数掉到了15厘米,这个数字刷新了2018年创下的历史最低纪录。15厘米是什么概念?一艘正常吃水三四米的大型货船,经过这个河段时只能装个零头。德国人自己算过账,原本能拉5000吨的船,现在装1200吨就得谢天谢地。运力直接打了骨折。
站在旁观者视角来看,巴拿马那边的动作同样干脆。运河管理局发了公告,9月3日起先把每日通行名额从36个减到34个,9月15日再砍到32个。
船闸的吃水深度也从15.24米压到了14.63米。这不是巴拿马第一次干这种事,2023年厄尔尼诺最凶的时候,他们直接把通行量从38艘砍到过22艘。这次下手算轻的,但信号很明确:水不够用了,船得少过。
两条河同时出问题,背后推手是同一个。国家气候中心的信息显示,巴拿马政府8月25日已经宣布全国进入紧急状态,原因是厄尔尼诺带来的干旱可能持续到明年5月。
莱茵河那边虽然没有宣布紧急状态,但德国联邦水文研究所的预测更让人心里发毛:考布水位可能继续往下走,跌破10厘米就意味着商业货运基本没法开展,莱茵河会被切成南北两截,没法全线贯通。
这事跟中国有什么关系?关系直接得很。巴拿马运河管理局的数据摆在那里,中国稳居运河第二大用户,每年大概有11%的通行量挂着中国相关的船旗。
莱茵河那边虽然没有“中国用户”的官方排名,但海关总署的贸易数据说明了一切:2025年中德双边货物进出口1.51万亿元,其中基本有机化学品这一项就做了184亿元。德国的化工品大量走莱茵河运到鹿特丹港再上远洋船,这条链路一旦卡壳,账面上的数字就会从“进出口额”变成“等待成本”。
从实际落地结果来看,成本传导的路径很清晰。德国内河航运合作社的人自己说了,现在每吨货物实际支付的运费是正常情况下的三到五倍。理由是船装不满,但人员、燃料这些单次航行成本一分不少,货主得把差额补上。
化工企业科思创已经因为莱茵河运力不足启动了“不可抗力”条款,部分产品没法按原计划供货。巴斯夫虽然靠着铁路和公路补充运输基本保住了生产,但那是额外成本堆出来的“基本保住”。这些多出来的钱,最终会摊到每一吨进口到中国的化工原料里。
深究背后逻辑就会发现,这次的情况比2018年那次更麻烦。2018年莱茵河也干过,但最低点出现在10月下旬。今年8月中旬就跌破了当年的纪录,提前了两个多月。
牛津经济研究院的德国经济学家拉考在报告里写得直白:化工、金属和建筑企业面临的风险最大,而且通胀压力会跟着上来。翻译成大白话就是,德国工厂买原料更贵了,卖出来的东西也得涨价。
这话有两层意思:一是干旱确实在恶化,二是运河方面手里还有牌可以打,比如新建水库的计划已经摆上台面,预算85亿美元。但水库不是一天能修好的,远水解不了近渴。
真实情况远比表象更残酷的地方在于,这两条水道的问题不是孤立的。莱茵河承担着德国大约80%的内河货运量,巴拿马运河扛着全球大约5%的海运贸易。一个管着欧洲制造业的“血管”,一个管着跨洋贸易的“咽喉”。
德国基尔世界经济研究所的经济学家科茨估算,低水位可能给德国第三季度造成10亿到20亿欧元的经济损失。这个数字放在德国整个经济体量里不算伤筋动骨,但放在化工产业链的特定环节上,压力是实打实的。
中国的供应链能不能扛住,关键看两个变量。一个是库存缓冲垫有多厚。国内大型化工企业和贸易商在2018年之后普遍调整了库存策略,增加了安全储备,这部分缓冲能顶一阵子。另一个是替代路线的灵活性。
说到底,莱茵河和巴拿马运河的问题,表面上是天气问题,骨子里是基础设施韧性的问题。德国人从2018年之后就开始琢磨改造浅水船型,但莱茵河上近8000艘货船里,真正为低水位设计的只有几十艘。
巴拿马人在讨论建新水库,但国会预算批不批、什么时候动工,都是未知数。这些长周期的调整,跟眼下就要发货的化工品订单之间,隔着好几年的时差。
两条黄金水道同时掐紧喉咙,暴露的是一个全球供应链的软肋:我们太依赖几条特定的水路,而这几条水路又太依赖老天爷赏水。厄尔尼诺也好,气候变化也好,这类冲击以后只会更频繁。中国的输入性成本能不能扛住,短期靠库存和调度,长期靠的是有没有把鸡蛋放进不同的篮子里。