印尼这次算是被美国狠狠摆了一道!原本打算联合美日把中企排挤出去,想着自己能独占产业链,两头获利,可万万没料到,中资刚撤出,印尼就发现:美日根本没技术接盘,上亿吨的产量缺口直接砸在手里,想后悔都晚了。
事情经过说起来其实不复杂。
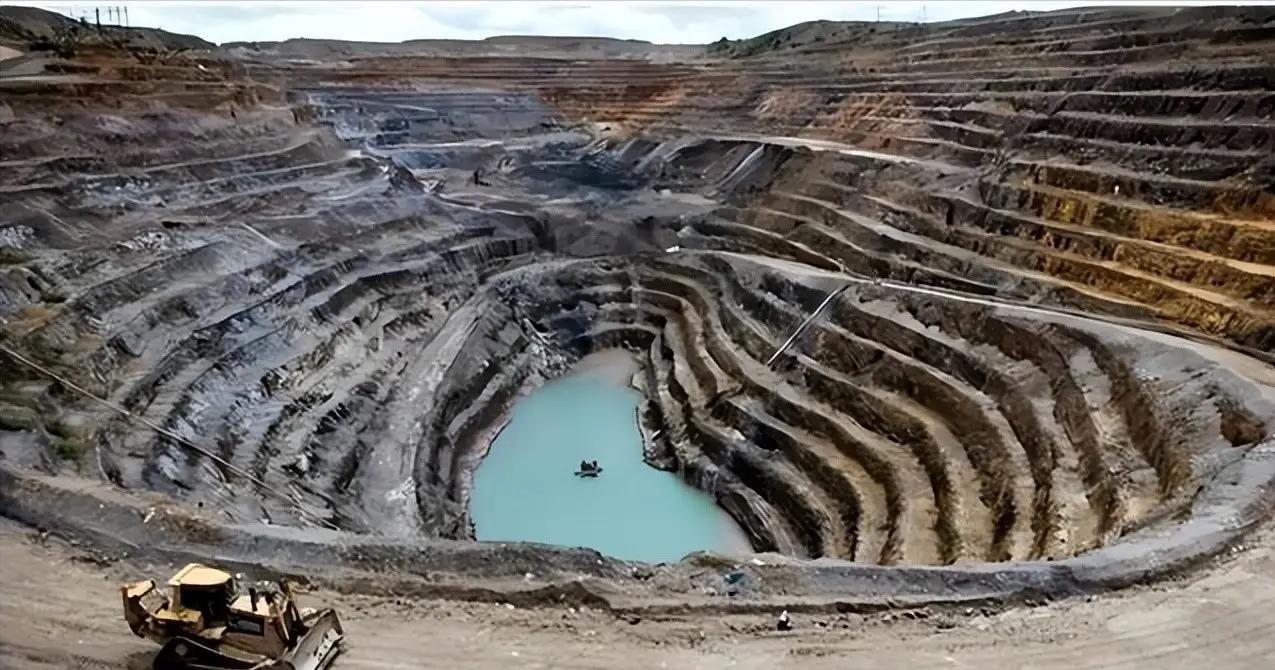
印尼手握全球六成以上镍矿储量,2020年禁止原矿出口,逼着企业把冶炼厂建到自家地盘,中资最先响应,青山、华友、格林美、力勤砸进去超140亿美元,从矿山、冶炼到电池中间品整条链铺得满满当当,到2025年,印尼精炼镍占全球三分之二,中资控制了约七成五冶炼产能。
盘子大了,印尼的心思也活了,2025年7月美国和印尼发表对等贸易协议框架联合声明,核心条款之一就是要求印尼取消对关键矿物出口的限制,同时放宽矿业外资持股比例。
2026年2月普拉博沃访美,一口气签了11项战略合作备忘录,矿业开放被摆在显眼位置,日本也在旁边递话,住友金属、阪和兴业纷纷表态要参与印尼镍产业链。
印尼这边算盘打得很响:一边用美国打开出口通道,一边引入日本技术做替代,中资如果不配合就逐步边缘化。
2026年2月,印尼能矿部宣布年度镍矿开采配额从2025年的3.79亿吨直接砍到2.6亿至2.7亿吨,降幅接近三成,韦达贝矿区配额从4200万吨骤降到1200万吨,5月中旬就用光全年额度被迫停产,定价公式也改了,框架价几乎翻倍,特许权使用费和环保税同步上调。
中资企业的反应比印尼预想的激烈得多,华友钴业旗下华飞镍钴项目5月起停产约一半产能,每吨镍成本激增1700到3000美元,格林美终止了青美邦的增资扩股计划,盛屯矿业直接放弃了投资四年的4万吨镍锍项目。
苏拉威西莫罗瓦利工业园里,一家中小型湿法冶炼厂用21天把核心反应釜和中控系统全部拆空,宁可多花1.1亿美元运费也要把设备运回国内,当地买家出价8000万美元打包收购,被当场拒绝。
这些动作传递的信号很明确:中资不是不能谈,但底线是技术和工艺参数不能白送,那些拆走的设备,值钱的不是钢铁外壳,而是十几年攒下来的工艺流程和控制参数,印尼本土九成冶炼产能依托中国技术搭建,一旦核心团队和设备撤走,剩下的厂房就是一堆空壳。
印尼原本指望美日接盘,现实却给了一记闷棍。美国在对等贸易协议里画了大饼,可实际落地的冶炼投资几乎为零,美国企业至今没有攻克低品位红土镍矿的经济型提炼技术,它们的工艺只适用于高品位硫化矿,而印尼九成以上镍资源都是红土矿,能耗是中国技术的三倍,成本高、污染大,商业上根本跑不通。
日本的情况也好不到哪去,住友金属矿山在印尼的冶炼项目审批迟迟没有进展,住友商事反而在2026年转让了马达加斯加镍项目股权,单季亏损约4.47亿美元,阪和兴业虽参投莫罗瓦利MHP项目,但2027年才投产,用的还是中资园区的基础设施,日本企业擅长高品位矿精炼和电池材料终端,恰恰不掌握印尼最需要的低成本湿法冶炼技术。
产量缺口随之暴露,印尼国内在营冶炼厂年需求矿石约3.8亿吨,2026年配额只有2.6到2.7亿吨,缺口超过一亿吨,国际镍业研究组织预计2026年全球镍市场将从上年的28万吨过剩转为3.2万吨短缺,配额砍了,价格没撑住,印尼盾反而因为大宗商品管控预期持续贬值。
更让印尼被动的是,中资并没有坐以待毙,青山开始在马达加斯加、坦桑尼亚勘探新矿,力勤把目光投向新喀里多尼亚。
2026年一季度中国对印尼投资仍达22亿美元、同比增22%,但增量明显向非洲和太平洋分流,宁德时代与印尼国企合作的59亿美元电池项目虽照常推进,但那是2025年6月就敲定的存量项目,新增投资节奏已放缓。
印尼不是没有意识到问题,7月能矿部表态不会全面增加镍配额,但会对原料短缺的冶炼厂给予选择性追加,8月印尼镍矿协会再次确认配额不增。
这种挤牙膏式的微调,既没能安抚中资,也没能吸引美日,反而让政策不确定性进一步发酵,企业最怕的不是税高,而是规则说变就变。
这件事的教训其实很直白,资源国想利用自身禀赋争取最大利益,本身无可厚非,但把地缘政治筹码当成产业政策的拐杖,迟早要付出代价,美国要的是供应链多元化和出口通道,日本要的是稳定的原料供给,没有谁真心愿意替印尼承担从矿山到电池的全产业链投资风险,中资撤走的设备可以运到非洲重新装机,印尼空下来的冶炼厂却等不来第二个接盘侠。
镍这个东西,矿在地下,但真正的壁垒在工艺里,印尼守着全球最丰富的红土镍矿,却没有独立把它变成电池级镍的能力。
过去十年中资帮它把这个能力建了起来,现在它以为换个买家就能继续坐地起价,结果发现市场上根本没有第二个选项,产业链不是想踢谁就踢谁的牌桌,技术门槛才是真正的底牌。