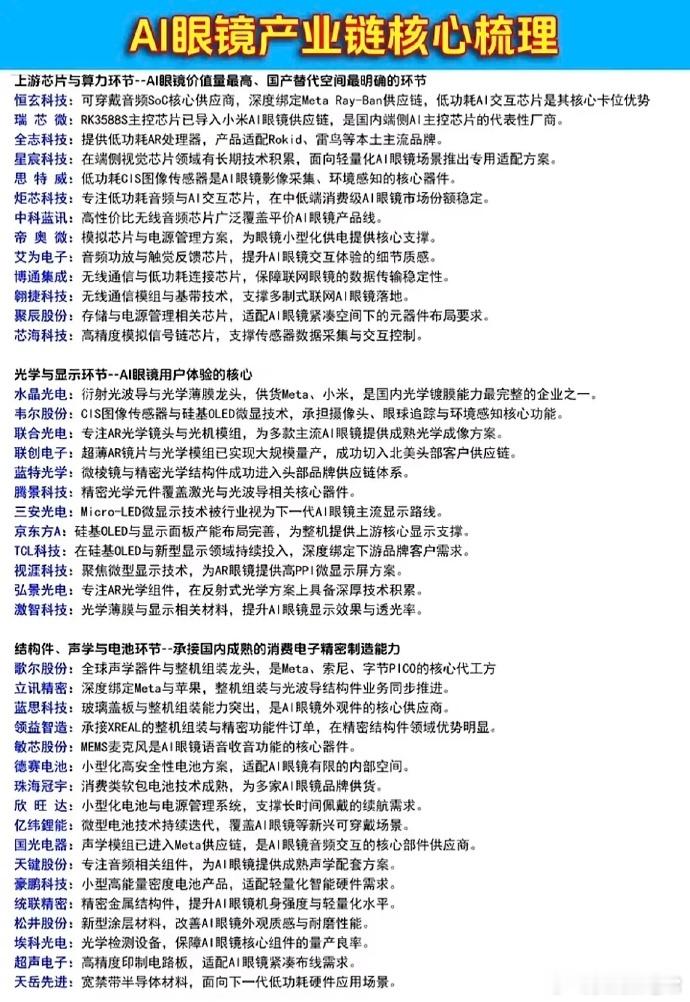
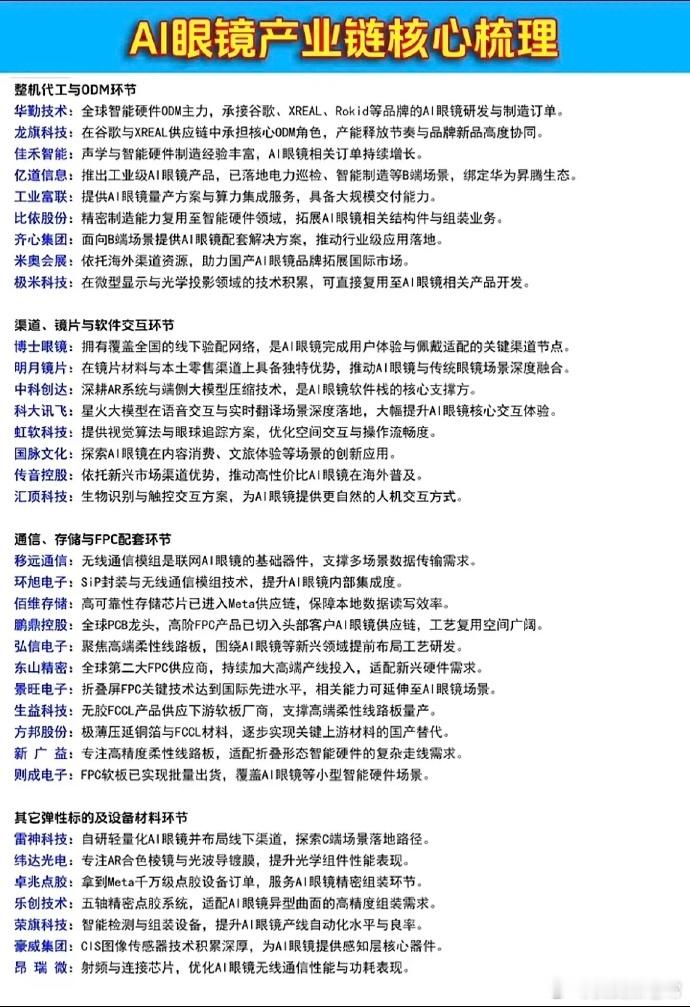
AI眼镜全产业链深度梳理!真正高利润吃肉环节,提前埋伏不追高
AI眼镜作为继手机、耳机之后的下一代智能超级终端,已经成为科技圈确定性最高的细分风口之一。很多人只知道概念热闹,却分不清产业链里谁是真正赚大钱的主力、谁只是跟风蹭热度。
深度扒完整条产业链的成本结构、技术壁垒和真实供货逻辑,结论非常直白:整条赛道的利润和壁垒,高度集中在上游核心零部件,这也是机构资金重点埋伏、性价比最高的吃肉主线。
一、上游核心零部件:整条产业链的黄金利润区
AI眼镜上游零部件,整体占据整机65%左右的价值量,同时包揽全行业最高毛利率,是妥妥的核心红利阵地。其中光学显示模组又是重中之重,单这一个环节就占整机BOM成本的43%,技术壁垒极高,头部企业垄断格局明显。
1、光学光波导核心(绝对壁垒环节)水晶光电:行业光波导技术龙头,自研衍射光波导方案技术成熟,成功切入Meta、字节两大顶级供应链,是消费级AI眼镜光学组件的核心供应商,量产交付能力行业领先。歌尔股份:不止是代工,自研LCoS+光波导一体化方案,技术整合度拉满,已稳定给Meta、Pico批量供货,深度绑定海外头部终端品牌。蓝思科技:凭借独家超薄片材加工+纳米镀膜核心工艺,拿下北美大客户镜片贴合独家供应权,稀缺性和订单确定性极强。
2、主控芯片(设备算力核心)高端市场基本被高通AR1、AR2芯片垄断,是旗舰级AI眼镜的标配。国产替代标的持续突围:恒玄科技6nm自研芯片,功耗低、适配性强,成功打入字节、小米供应链,卡位中端爆款机型;瑞芯微聚焦中低端普及型AI眼镜芯片,性价比优势突出,业内预期2025年出货量将直接突破百万颗,放量空间充足。
二、中游整机制造:订单落地,业绩确定性强
中游代工组装虽然毛利率不及上游,但胜在订单明确、业绩落地快,是行情爆发的中军阵地。
龙旗科技:收获字节豆包AI眼镜百万级大额订单,是国货消费级AI眼镜规模化出货的核心代工厂商,充分受益行业渗透率快速提升。除此之外,歌尔股份、立讯精密等头部制造企业,也持续承接海内外终端大厂订单,产能持续释放。
三、下游应用:行业风口刚起步,成长空间拉满
目前AI眼镜已经告别小众玩具属性,消费级+工业级双场景同步起量。消费端各大互联网、数码巨头密集发布新品,用户体验大幅升级,换机需求逐步激活;工业端广泛落地于工业巡检、智能辅助作业等场景,行业渗透率处于低位,未来成长空间极其可观。
整体投资逻辑总结
1、优先布局上游:光学、芯片零部件壁垒最高、利润最优,是贯穿本轮AI眼镜行情的绝对主线;2、跟踪中游落地:整机代工厂订单饱满,业绩兑现能力强,适合稳健跟踪;3、规避纯蹭概念标的:当下行业处于初期放量阶段,提前潜伏核心产业链,远比后期高位追涨跟风小票靠谱。
赛道风口已经悄然启动,与其等概念全面爆发、股价高位兑现,不如现在理清核心标的,耐心等待趋势行情。
风险提示:本文仅为产业链逻辑梳理,不构成任何投资建议,股市有风险,投资需谨慎。