宁德时代这招太狠了,简直是降维打击!
眼看各大车企因为价格战亏得哀嚎遍野,宁德时代不仅不陪着卷,反而直接抛出统一换电标准。
别人在卖血,它在建系统!
看这步棋,先别盯着“换电只要几分钟”这个卖点。真正有意思的是,宁德时代想把电池从一辆车的固定零件,变成能在不同车型、不同站点之间流转的资源。
车企还在拼一辆车少卖几千块,它已经开始考虑,谁来提供未来十年的补能服务。
它拿出的“巧克力”方案,先做两种标准化换电块:20号和25号,分别覆盖不同级别的车型,每种还有磷酸铁锂和三元版本。
到了2026年,方案又增加面向更大车型、采用800伏架构的26号换电块。把电池尺寸等条件尽量统一,车企才有条件围绕同一套电池设计车型,换电站也才可能服务不止一个品牌。
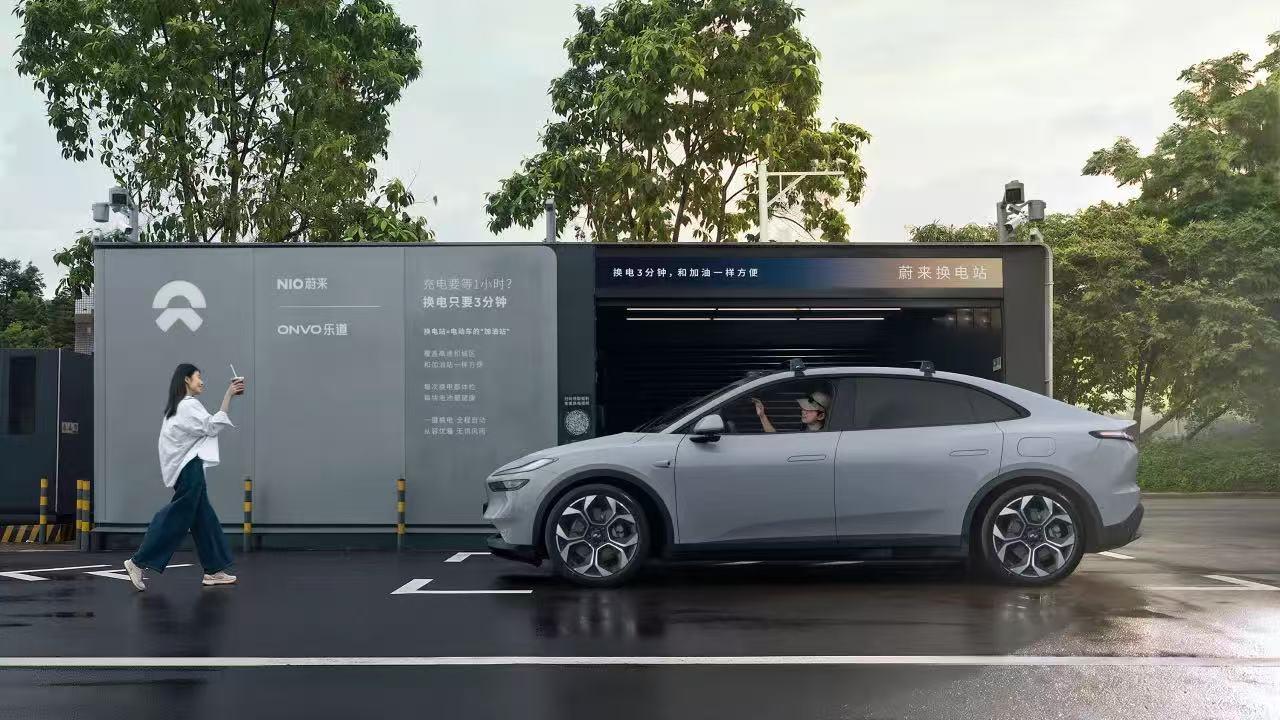
这个思路不难懂。加油站不用给每个汽车品牌单建一套油枪,换电要形成规模,也得解决“这辆车能不能进这个站”的问题。
若一家车企建一套站、一种车型配一种电池,站再多也容易变成一片片互不相通的小圈子。标准化争的,其实是设备能否重复使用,以及每一座站能否接待足够多的车。
宁德时代为此拉来的不只是车企。
2024年发布方案时,它宣布与长安、广汽、北汽、五菱、一汽合作开发换电车型,还把金融、交易、运营等伙伴拉进来。
2026年提出“超换共享网络”时,首批合作名单又包括长安、奇瑞、广汽、赛力斯、上汽通用五菱、北汽。车型、站点、资金和用户必须一起到位,少了任何一环,这套生意都转不起来。
站网也在往前铺。截至2026年4月,巧克力换电站已建成超过1470座,覆盖99座城市。
公司还提出扩大站网的目标,并发布“超换一体站”计划,把换电与超充放在同一张补能网络里。这里最关键的不是海报上的远期数字,而是已经建成的站能不能被高频使用。
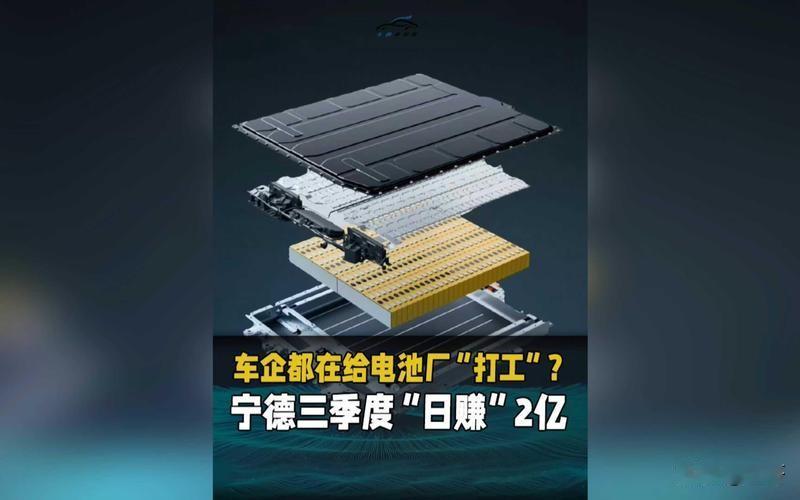
为什么说它换了一个打法?过去电池企业主要把电池卖给车企,车卖出去后,电池的使用体验大多由整车品牌接手。换电一旦铺开,电池租赁、日常补能、健康监测、后续升级都可能成为长期服务。
宁德时代卖的不只是一次性的电池包,还试图参与车主买车以后每一次补能。
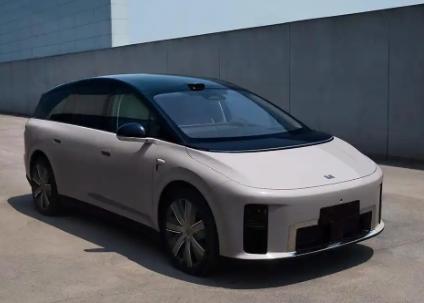
对车企来说,车电分离能让消费者先买车身、再租电池,降低购车时的一次性支出。极狐换电版已经把这种模式带进具体车型。对跑得多的出租车、网约车和物流车来说,少等充电、多跑订单,时间本身就是成本。
重庆已有换电站服务当地新能源出租车,深圳也有标准化换电轻卡投入城配运营。这些高频场景,更容易先把站点用起来。
但消费者最终算的不是技术名词,而是总账:车价便宜了多少,月租和换电费要付多少,附近有没有站,跑长途能否顺路换,几年后转卖车辆又怎么算。购车门槛降低,不等于整个使用周期一定更便宜。没有足够密的网络,再快的换电速度,也快不过车主绕路找站的时间。
建站同样不是摆一台机器那么简单。场地、接电、备用电池、设备维护都要花钱;站里备的电池太少,用户容易排队,备得太多,资金又压在仓里。
因此,换电生意要跑通,不能只看“建了多少站”,还得看每天换多少次、电池周转多快、单站能否收回投入。用订单支撑扩张,比靠口号堆站更重要。
还有一个现实问题:车企为什么愿意围绕别人的电池规格设计新车?电池位置会影响底盘结构、空间布局和整车研发,接口背后还有用户关系和售后责任。
要让更多品牌加入,就得在安全、兼容、成本与经营话语权之间找到大家都能接受的办法。宁德时代体量大、伙伴多,是优势;合作方愿不愿长期共建、共享,才是真考题。
行业也不会只剩一条路。家里能装桩的私家车主,夜间慢充可能更省心;公共超充越来越快,长途补能的选择也在增加。
宁德时代自己在2026年推出“超换一体”,恰恰说明充电和换电可以服务不同需求。换电最先形成优势的地方,可能是运营车辆密集、行驶路线相对集中、时间成本较高的区域。
在汽车价格竞争激烈的背景下,我更看好这种从一次交易转向长期服务的尝试。监管部门已发布汽车行业价格行为合规指南,推动行业形成良性竞争秩序。
中国新能源汽车产业要走得更远,不能只靠把一辆车再便宜一点,还要让补能方便、使用成本透明、技术升级有路可走。
宁德时代这盘棋能不能赢,现在远没到盖章的时候。它真正值得关注的地方,是试图让电池、车企、站点和用户形成互相带动的网络:车多了,站更容易养活;站密了,车更容易卖;使用量上来,服务才有机会持续优化。
如果这套循环跑通,中国企业竞争的就不只是电池制造能力,还有组织整个补能生态的能力。