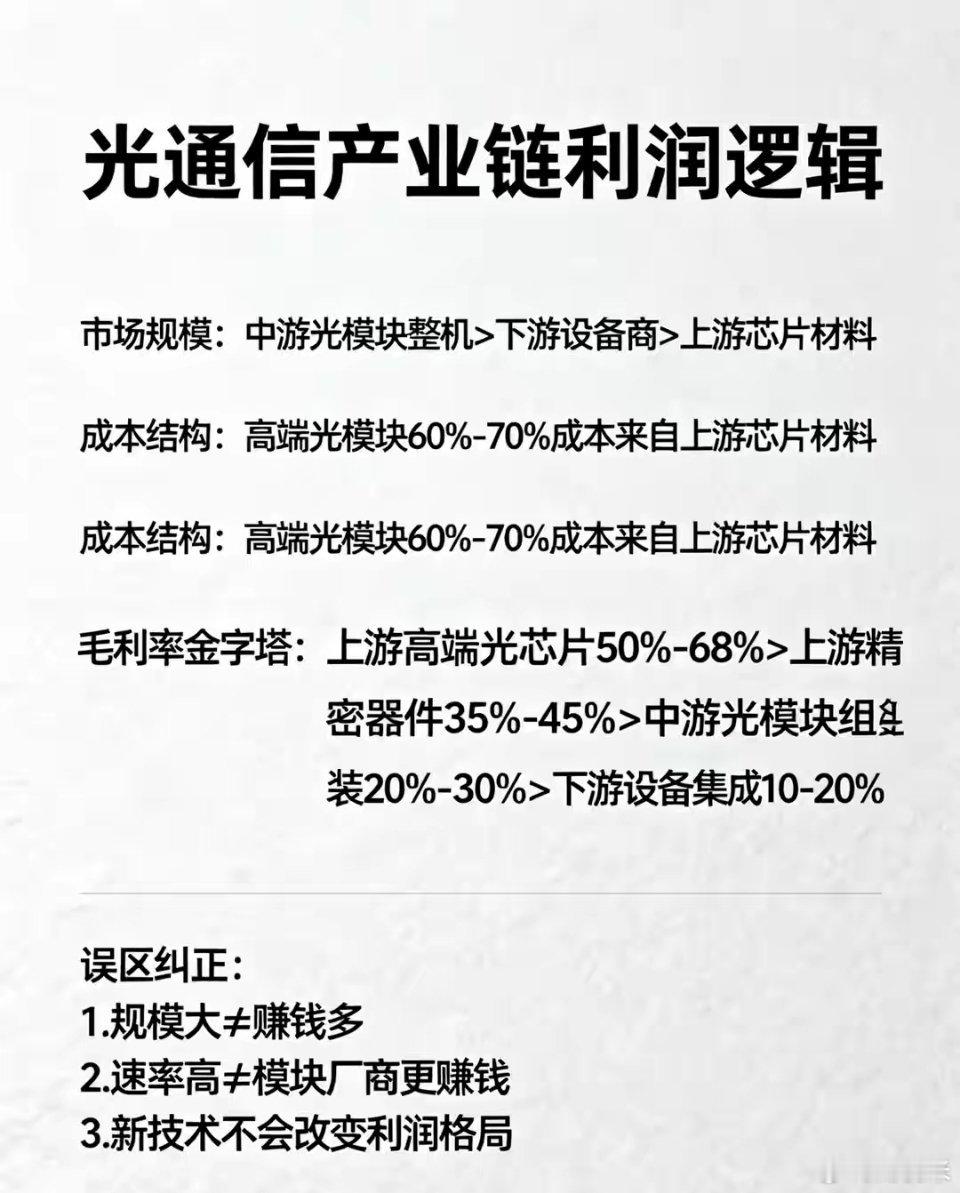
很多人其实都把光通信的赚钱逻辑搞反了。大家看着光模块订单爆单,AI算力一路猛扩容,就想当然觉得做光模块最赚钱,可真实的产业链情况,恰恰和这个直觉完全相反。整个产业链里,规模最大的环节反而利润最薄;最容易被人忽略的上游光芯片,才是真正攥住了整条光通信产业链利润核心的地方。我就拿真实的成本结构、实打实的利润分层,把光通信上中下游的产业情况说透。先看市场规模,各家的营收盘子谁大谁小,排得明明白白:中游光模块整机 > 下游设备商 > 上游芯片材料。光模块是整条产业链里体量绝对最大的赛道——所有上游的芯片、材料、器件,最后都要装进光模块里,再卖到数据中心、算力机房去。中游永远是营收最高、出货量最大、行业曝光度也最高的环节,相当于整条产业链的“营收门面”,蛋糕看着最大,真正能落到自己口袋里的利润却最少。再看成本结构,这是90%的人都没摸透的真相:一台高速光模块,60%到70%的成本,全来自上游的光芯片、电芯片和核心材料。而且光模块的速率越高,上游成本占比就越大。10G、25G这类低端模块,芯片成本占比大概31%;100G、400G的中端模块,芯片占比就升到了58%;到了800G、1.6T、3.2T这类高端AI光模块,芯片和核心材料的成本占比,直接冲到了60%到70%。也就是说,越高端的算力光模块,中游组装厂商能赚到的利润比例就越低,上游拿走的利润反而越高。打个很直白的比方:中游光模块厂商就像开饭店的,上游光芯片和核心材料厂商,相当于独家供货的粮油供应商。饭店生意再火,最后赚得最多的永远是那个攥着货源的供货商。再看毛利率构成的利润金字塔,按行业里真实的毛利率从高到低排,层级非常清楚:塔尖第一层,是上游高端光芯片加核心材料,包括磷化铟衬底、薄膜铌酸锂调制芯片、高速EML激光芯片、DSP电芯片,毛利率能到50%-68%,净利润甚至能超过40%。这类产品技术门槛高、产能稀缺、扩产速度极慢,新玩家根本挤不进来。哪怕整个AI行业都在卷价格,上游这些核心芯片也不会随便降价,甚至还可能一路涨价。第二层,是上游精密器件、无源光学组件,比如隔离器、耦合器、微透镜、光纤阵列,毛利率在35%-45%之间。这类产品的壁垒算不上最顶尖,但工艺要求精细,良率很难往上提,利润一直比较稳,行业里的竞争也相对缓和。第三层,才是中游的光模块组装,毛利率只有20%-30%。行业看着热热闹闹,订单满天飞,但原材料成本压得人喘不过气,同行之间又卷得厉害,客户还都是超级大厂,压价毫不手软。营收做得很大,利润却薄得像一层纸,基本全靠走量才能赚到钱。第四层,是下游的设备集成、普通光纤光缆,毛利率只有10%-20%,基本就是靠加工、工程交付赚辛苦钱,回款周期还长,属于产业链最底端的环节。最后再把网上流传最广的三个误区掰过来:第一个误区,觉得规模大就等于赚钱多。错了,中游规模排第一,利润反而倒数;上游规模看着小,利润却攥在自己手里,几乎是垄断状态。第二个误区,觉得速率越高,模块卖得越贵,厂商就越赚钱。这错得更离谱——速率越高,芯片成本占比就越大,中游组装环节的利润反而被压得越狠,真正赚得更多的还是上游。第三个误区,觉得CPO、硅光这类新技术会把现有的利润格局改了。根本不会。不管未来是硅光、CPO还是薄膜铌酸锂集成,光电转换的核心芯片、核心材料,永远是壁垒最高、利润最厚的环节,利润只会继续往上游集中,这个大趋势不会变。说到底,把整个光通信行业看明白,记住一句话就够了:中游赚的是靠市场规模堆出来的钱,上游赚的是靠技术垄断守住的钱。中游拼销量、拼内卷,上游拼壁垒、拼稀缺。以后AI迭代得越快、速率越高,利润就越往上游走。
AI厂商AI芯片AI技术派芯片a股