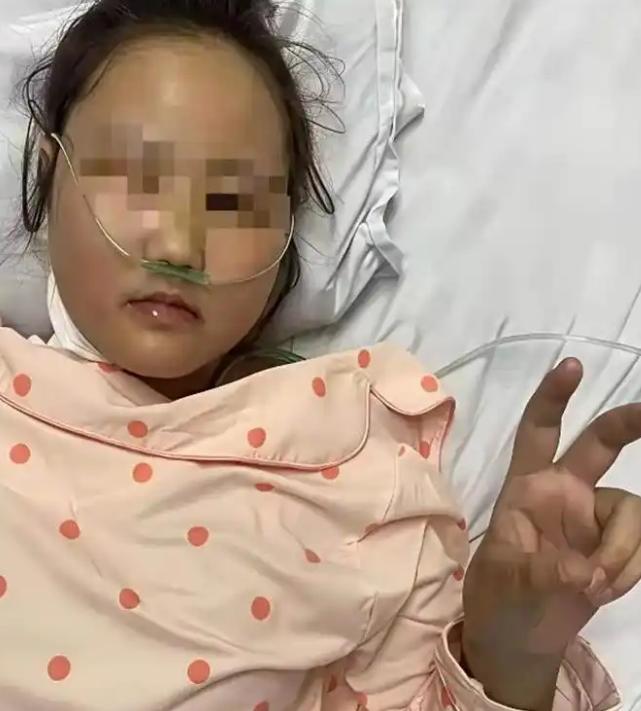
要等眼睛瞎了、肾衰竭了、腿截肢了才赔?湖北武汉,母亲在女儿刚出生时就买了终身重疾险,每年保费3950元交20年,保额50万。女儿9岁时确诊1型糖尿病,终身要靠打胰岛素活命,母亲含泪申请理赔,保险公司却拍着44页合同冷冰冰地说:光确诊不够,必须出现视网膜病变、糖尿病肾病或下肢截肢之一,才够格拿钱。
这件事发生在武汉,孩子的母亲叫杜莉(化名),女儿叫周小童(化名)。2017年,女儿刚出生,杜莉就给买了这份终身重疾险,每年3950块,交20年,保额50万。
站在一个普通家庭的角度想,这笔钱不算少,一年将近四千块,交二十年就是七万九。一个母亲从孩子零岁开始就咬牙掏这笔钱,图什么?图的不就是一个万一吗。
2020年11月,小童被确诊为1型糖尿病,还伴有酮症酸中毒。这个病,医学上的定义很清楚,胰岛素绝对缺乏,必须终身依赖外源性胰岛素维持生命。
一个九岁的孩子,从确诊那天起,肚皮上就要天天扎针,吃饭前得先算碳水,打了胰岛素才能动筷子。这不是感冒发烧,扛几天就过去了,这是一辈子的事。
杜莉翻出保险合同一看,合同里白纸黑字把“严重的胰岛素依赖型糖尿病”列进了重大疾病保障范围。她心里大概还存着一丝安慰,觉得当初的选择没有错,这笔钱能帮孩子撑一撑后面的日子。于是2026年3月,她向保险公司递交了理赔申请。
结果等来的是什么?一份《理赔退件通知书》。理由写得很干脆:未达到保险条款约定的保险责任给付标准。
杜莉把合同翻到那一页,看到了一行让她浑身发凉的字——1型糖尿病必须满足以下至少一个条件才能赔:出现增殖性糖尿病视网膜病变,或者糖尿病肾病且尿蛋白大于0.5g/24h,或者因糖尿病足趾坏疽进行足趾或下肢截断术。
站在旁观者视角来看,这个条款的荒诞之处不在于它写了什么,而在于它把一个已经确诊的、需要终身治疗的严重疾病,硬生生绑架到了“等并发症出来再说”的轨道上。说白了,你得先瞎了、肾坏了、腿锯了,才配拿到这笔钱。
可问题是,买重疾险的意义不就是在疾病刚确诊、家庭最需要支撑的时候拿到钱去治病吗?如果非要等到不可逆的损害已经发生,那这笔钱到底是救命钱,还是事后补偿金?
杜莉没忍,她把保险公司告上了武汉市江汉区人民法院。法院审理之后说得很清楚。从医学角度讲,1型糖尿病患者的病情发展受多种因素影响。
并不是所有人都会走到视网膜病变、肾衰竭或者截肢那一步。保险公司把这三项并发症写进条款当作理赔前提,实质上是在减轻甚至免除自己的赔付责任,这属于免责条款。
更关键的一个细节是,案涉合同整整44页,杜莉签字确认的投保单只有4页。投保提示书和电子条款里,都没有对这个“并发症才赔”的附加条件做特别提示。保险公司拿不出证据证明自己当初跟杜莉讲清楚了这件事。
深究背后逻辑就会发现,这里面有一个很微妙的信息落差。卖保险的时候,宣传语说的是“确诊即赔”“50万保额”,普通人脑子里留下的印象就是得了大病就能拿钱。可真到理赔的时候,44页合同里藏着的限定条件才被翻出来,变成一道过不去的坎。
保险人作为格式条款的提供方,有义务对免除自己责任的条款做明确提示和说明,没做到,条款就不产生效力。江汉法院最后判了,保险公司支付50万保险金。
类似的事情不止这一桩。北京朝阳法院也审过一起,一个三岁半的孩子确诊1型糖尿病伴酮症酸中毒,医院下过病重通知书。保险公司的拒赔理由是合同里写着必须满足“植入心脏起搏器”或者“切除一只以上脚趾”才能赔。法院同样认定这种附加条件无效,判赔75万。
这些案子的判决指向同一个问题:重疾险条款里那些用医学术语包装起来的“限定条件”,到底是在定义疾病,还是在架空保障?合同里明明把某种疾病列进了保障范围,转头又在定义部分加上一堆普通人根本看不懂的指标和并发症要求,这中间的落差,投保人签字的时候根本意识不到。
真实情况远比表象更残酷的地方在于,一个母亲在产床边上给孩子签下那份保单的时候,她脑子里的画面是孩子健康长大,这份合同最好一辈子都用不上。她不可能对着44页条款逐字推敲,更不可能预判到十年后理赔员会指着某一页的某一行说,你孩子病得还不够重。
那普通人能从这个案子里拿走什么?投保的时候别光听宣传语,合同里关于疾病定义的段落,尤其是那些带着“须满足以下条件之一”的表述,得留个心眼。
但话说回来,靠消费者自己逐条辨认44页合同里的陷阱,本身就是一件不太现实的事。真正该被追问的是,这种把保障藏起来的条款设计,什么时候才能从源头上被管住。
一个九岁的孩子,往后每一天都要靠胰岛素活着。那五十万到账了,但它买不回一个不用扎针的童年。保险的意义从来不该是让人等到最坏的结果发生才伸手,而是在风雨刚来的时候递一把伞。如果这把伞非得等人淋到半死才肯打开,那我们买它,到底买的是什么?