油价跌了,运油的钱却涨疯了,这账怎么越算越邪门?
先看一组数字,看完你可能会揉眼睛。
中东到中国的航线,租一艘超大型油轮,日租金本周首次突破 120 万美元。去年大部分时候,同样的船,一天 2 万到 5 万美元就能拿下。
今年 2 月,冲突还没全面爆发,结构性短缺已经把运价推到每天 12 万。现在,120 万。船舶经纪商 Braemar 算了笔账,8 月底到现在,这条航线的运价翻了一倍还多,海湾出发的运价今年累计涨了 40 多倍。
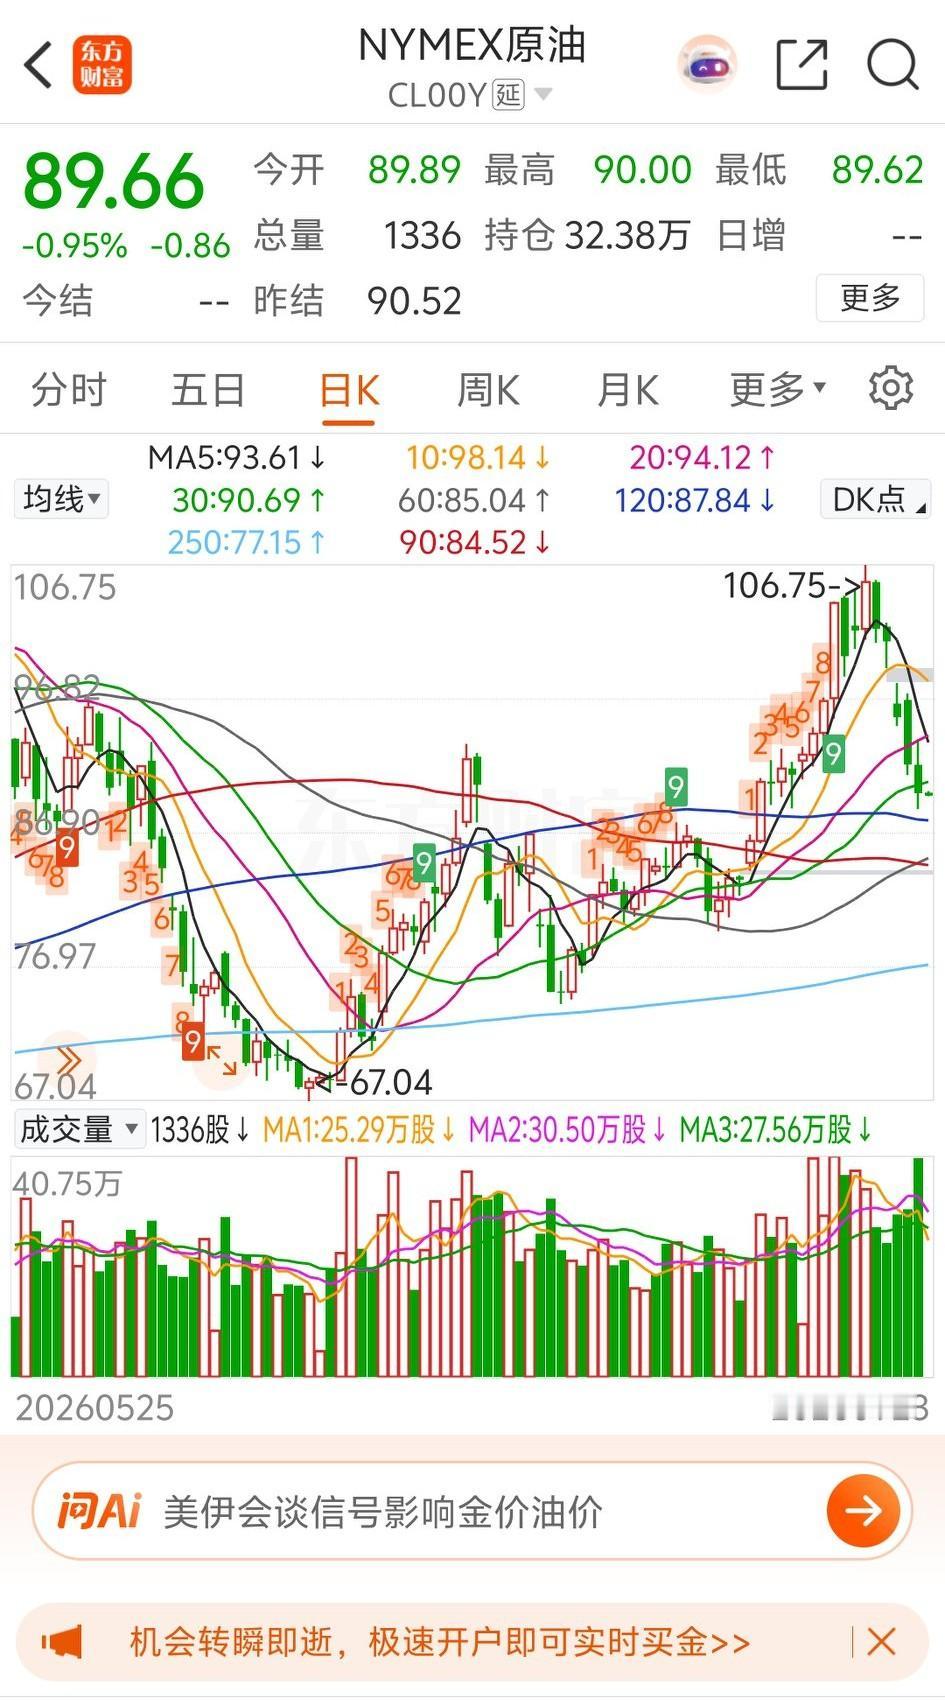
更邪门的是,就在运价上天的同时,布伦特原油价格这周回落到了每桶 100 美元左右,比 4 月份 125 美元的战时高点低了一大截。
油价在跌,运价在飞。
这中间裂开的口子,就是这条新闻真正的戏肉。
咨询公司 Energy Aspects 创始人森把话挑明了:
运价已经呈抛物线式飙升,亚洲到岸原油成本逼近每桶 150 美元,“短期内,运费很可能成为压垮这一市场的因素”。
注意这个词,压垮。压垮谁?压垮炼油厂。
原油从地下挖出来,到变成你车里的汽油,中间要过一道船。现在这道船,贵得离谱。战争逼得炼油厂绕开海湾,去更远的地方买油。
摩根士丹利分析师拉茨说,印度炼油厂正从巴西、圭亚那、西非甚至北海进货,一趟航行 30 到 40 天。
船在海上的时间长了,市场上能用的船就少了,租金自然水涨船高。
海湾里也没闲着。
60 艘船在那条狭窄水道里来回穿梭,把油运到阿曼湾,再船对船倒给外面等着的大船。拉茨的原话是,船对船转运耗时极长,“你实际上是让一艘超大型油轮什么都不做,一等就是 10 天”。
克拉克森估计,全球大约 15%的油轮船队,此刻正漂在阿曼沿岸排队。全世界的油轮,七艘里就有一艘在那儿干等。
等,就是钱。保险更是钱。
在中东跑船,战争险保费最高到了船体价值的 10%,和平地区一般是 3%以下。阿格斯的里德总结得到位:航运已经不再是石油市场的边际成本,正日益成为决定价格的关键因素,运费占到原油运抵炼油厂成本的两成。
Braemar 的分析师说得更狠,两成到四成。
炼油厂扛不住了。
新加坡柴油每桶 180 美元,美国和欧洲超过 200 美元,全是历史新高。
中国这边,恒力石化已经把大连那座日产能 40 万桶的大炼厂,从接近满负荷压到 80%,还可能继续降。荣盛、盛虹预计 9 月底跟进减产。
森引了一位交易员的话,说“人人都想要原油,却没有人愿意买入”。
听着拧巴,其实很精确。
要,是真的要。买,是真买不起。
运费把到岸价抬到 150 美元,炼一桶亏一桶,谁买谁傻。
叹口气,还是粗浅三点吧。
第一,这场战争最贵的账单,开在海上。
导弹打掉的是设施,航线改道抽走的是运力。船还是那些船,油还是那些油,中间多绕的路、多等的天、多交的保费,最后全摊进每一滴油的到岸价里。
布伦特 100 美元,看着像缓和,到岸 150 美元,才是亚洲炼厂面对的真相。战争从来不只在战场上打,海图上的每一条绕行曲线,都是一张悄悄递出来的账单。
第二,减产是炼油厂的自救,也是给全球市场上的一课。
炼厂减产,逻辑很朴素,买油的钱回不来,那就少买。可炼油厂一减产,成品油更紧,柴油汽油接着涨,涨完再回头压需求,一环扣一环。
森预计原油价格还会往下走,因为买的人在退场。这就构成了今年能源市场最拧巴的画面,原油在跌,运费在涨,燃料在创新高,三件事同时发生,谁也救不了谁。
第三,全球化的软肋,被一场战争摸了个正着。
过去几十年,石油贸易的底层假设是,船永远够用,海永远畅通。这个假设一破,连锁反应排山倒海。
印度跑去买巴西的油,航程翻倍;中国大炼厂压负荷;欧洲柴油冲破 200 美元。供应链这东西,平时是效率,战时是脆弱,平时省下的每一分运费,都是风险来时要多付的利息。所谓的低成本时代,说穿了是和平给的补贴。
风起于青萍之末,账算到油轮之上。
120 万美元一天的租金,看着是航运市场的天文数字,实则是战争递给全世界的催款单。炮声停下来之前,海上的每一艘船,都在替这场战争计着时、收着费。
真正被这条账单压弯腰的,从来不是谈判桌边的人,而是加油枪前排队的普通人。